Du hast eine Steuerfrage? Du bekommst unsere Experten-Antwort kostenlos per E-Mail.
Bitte gib eine gültige E-Mail-Adresse ein
Eine Holding kann sich steuerlich lohnen, wenn du Gewinne deiner GmbH oder UG im Unternehmen halten und für neue Investitionen, weitere Beteiligungen oder den langfristigen Vermögensaufbau nutzen möchtest. Vor allem bei Dividenden, dem Verkauf von Unternehmensanteilen und dem Aufbau mehrerer Gesellschaften bietet eine Holding oft steuerliche Vorteile.
Gleichzeitig ist eine Holding nicht für jede Selbstständigkeit die richtige Wahl. Sie lohnt sich meist erst ab einer bestimmten Unternehmensgröße oder wenn du langfristig unternehmerisch wachsen möchtest. In diesem Artikel erfährst du, was eine Holding ist, welche steuerlichen Vorteile und Nachteile sie hat, für wen sich eine Holding lohnt und worauf du bei Gründung und laufender Verwaltung achten solltest.
Holding gründen – kurz zusammengefasst
Eine Holding hält Anteile an anderen Unternehmen und trennt Vermögen vom operativen Geschäftsrisiko.
Steuerlich interessant ist sie vor allem bei Dividenden, Anteilsverkäufen und Reinvestitionen innerhalb der Unternehmensgruppe.
Die wichtigsten Steuervorteile greifen nur, wenn Beteiligungshöhen, Gewerbesteuerregeln und Struktur sauber geplant sind.
Für Einzelunternehmer:innen lohnt sich eine Holding meist erst bei GmbH-Struktur, Wachstum oder Exit-Planung.
Was ist eine Holding – einfach erklärt?
Eine Holding ist eine Gesellschaft, die vor allem Anteile an anderen Unternehmen hält. Sie ist also nicht unbedingt selbst operativ tätig, sondern steht als Muttergesellschaft über einer oder mehreren Tochtergesellschaften.
Typisch ist diese Struktur: Die Holding GmbH hält die Anteile an einer operativen GmbH. Diese operative GmbH schreibt Rechnungen, betreut Kund:innen, beschäftigt Mitarbeitende oder verkauft Produkte. Die Holding verwaltet dagegen die Beteiligung, bündelt Gewinne und kann Kapital für neue Investments nutzen.
Einfach gesagt: Die operative Gesellschaft verdient das Geld, die Holding hält die Anteile und kann Gewinne strategisch weiterverwenden. Dadurch lassen sich unternehmerisches Risiko, Vermögen und Investitionen besser voneinander trennen.
Beispiel: So sieht eine einfache Holding-Struktur aus
Angenommen, du betreibst eine erfolgreiche Agentur-GmbH. Diese GmbH erwirtschaftet jedes Jahr Gewinn. Wenn du zusätzlich eine Holding gründest, hält diese Holding künftig die Anteile an deiner Agentur-GmbH.
Eine einfache Struktur sieht so aus:
Du als Gesellschafter:in hältst die Anteile an der Holding GmbH.
Die Holding GmbH hält die Anteile an der operativen GmbH.
Die operative GmbH führt das Tagesgeschäft und erzielt Gewinne.
Gewinne können von der operativen GmbH an die Holding ausgeschüttet werden.
💡 Tipp: Für den Artikel wäre an dieser Stelle eine einfache Grafik sinnvoll: oben die Gesellschafter:innen, darunter die Holding GmbH und darunter eine oder mehrere operative Tochtergesellschaften. So verstehen Leser:innen die Struktur sofort.
Wann lohnt es sich, eine Holding zu gründen?
Eine Holding zu gründen lohnt sich vor allem dann, wenn du Gewinne nicht sofort privat entnehmen möchtest. Der größte Vorteil entsteht, wenn Kapital in der Unternehmensgruppe bleibt und für neue Investitionen, Beteiligungen oder weiteres Wachstum genutzt wird.
Für klassische Einzelunternehmer:innen oder sehr kleine Selbstständigkeiten ist eine Holding dagegen oft zu aufwendig. Denn neben möglichen Steuervorteilen entstehen auch Gründungskosten, laufende Buchhaltungspflichten und zusätzlicher Verwaltungsaufwand.
Besonders interessant wird eine Holding, wenn du bereits eine GmbH oder UG hast oder planst, eine Kapitalgesellschaft aufzubauen. Dann kann die Holding als Muttergesellschaft die Anteile halten und Gewinne aus der operativen Gesellschaft strategisch verwalten.
Für wen ist eine Holding besonders sinnvoll?
Eine Holding kann sich besonders für dich lohnen, wenn du:
eine profitable GmbH betreibst und Gewinne reinvestieren möchtest
mehrere Geschäftsbereiche oder Projekte voneinander trennen willst
langfristig einen Unternehmensverkauf oder Exit planst
Beteiligungen an anderen Unternehmen aufbauen möchtest
Vermögen innerhalb einer Gesellschaftsstruktur schützen und verwalten willst
operative Risiken von deinem aufgebauten Kapital trennen möchtest
Wann ist eine Holding eher nicht sinnvoll?
Nicht jede Selbstständigkeit braucht direkt eine Holding. Wenn du als Freelancer:in arbeitest, deinen Gewinn über die EÜR ermittelst, die Kleinunternehmerregelung nutzt und keine größere Unternehmensstruktur planst, überwiegt häufig der Aufwand.
Auch bei niedrigen Gewinnen kann sich eine Holding finanziell kaum rechnen. Die Vorteile bei Dividenden und Veräußerungsgewinnen wirken erst richtig, wenn genug Kapital in der Gesellschaft bleibt.
Entscheidungshilfe: Lohnt sich eine Holding für dich?
Situation
Holding sinnvoll?
Warum?
Du bist Einzelunternehmer:in ohne GmbH
Eher nein
Aufwand und Kosten sind meist zu hoch
Du hast eine profitable operative GmbH
Oft ja
Gewinne können günstiger reinvestiert werden
Du planst einen Unternehmensverkauf
Oft ja
Veräußerungsgewinne können steuerlich begünstigt sein
Du willst mehrere Projekte trennen
Möglich
Risiken lassen sich auf verschiedene Gesellschaften verteilen
Du willst nur private Steuern sparen
Eher nein
Private Entnahmen bleiben steuerlich relevant
💡 Tipp: Eine Holding sollte nicht erst kurz vor einem Verkauf oder einer großen Ausschüttung geplant werden. Je früher du die Struktur sauber aufsetzt, desto besser lassen sich Steuern, Sperrfristen und Beteiligungsverhältnisse berücksichtigen.
Welche Rechtsform eignet sich für eine Holding?
Für eine Holding kommen verschiedene Rechtsformen infrage. In der Praxis nutzen Gründer:innen aber meistens eine GmbH oder eine UG (haftungsbeschränkt), weil beide die Haftung auf das Gesellschaftsvermögen begrenzen.
Die Holding GmbH ist dabei der Standardfall. Sie wirkt professionell, ist rechtlich etabliert und eignet sich gut, wenn du langfristig Beteiligungen halten, Gewinne reinvestieren oder mehrere Tochtergesellschaften aufbauen möchtest.
Eine Holding UG kann eine günstigere Alternative sein, wenn du mit weniger Startkapital beginnen willst. Allerdings solltest du beachten: Eine UG muss Rücklagen bilden, bis sie perspektivisch in eine GmbH umgewandelt werden kann.
Weiterführender Artikel: Mehr zur passenden Rechtsform findest du in unserem Guide zur GmbH-Gründung.
Holding GmbH, UG oder AG: Was passt besser?
Rechtsform
Geeignet für
Vorteil
Nachteil
GmbH
Gründer:innen mit langfristiger Struktur
etabliert, haftungsbeschränkt, professionell
25.000 € Stammkapital, davon mindestens 12.500 € bei Gründung einzuzahlen
UG
kleinere Starts mit wenig Kapital
Gründung theoretisch ab 1 € Stammkapital möglich
weniger Außenwirkung, Pflicht zur Rücklagenbildung
AG
größere Unternehmensgruppen
leichterer Zugang zu Kapital und Aktionär:innen
hoher Aufwand, komplexe Verwaltung
Für die meisten Selbstständigen, Gründer:innen und kleineren Unternehmer:innen ist die Holding GmbH die sinnvollste Lösung. Sie bietet eine gute Mischung aus Haftungsbegrenzung, steuerlicher Planbarkeit und professioneller Außenwirkung.
Die AG spielt dagegen meist erst bei größeren Unternehmensgruppen eine Rolle. Für klassische Freelancer:innen, Agenturinhaber:innen oder Onlinehändler:innen ist sie in der Regel zu komplex und teuer.
Tipp: Rechtsform nicht nur nach Gründungskosten wählen
Die günstigste Rechtsform ist nicht automatisch die beste. Entscheidend ist, was du mit deiner Holding-Struktur langfristig erreichen willst: Willst du Gewinne reinvestieren, operative Risiken trennen, Beteiligungen aufbauen oder einen späteren Verkauf vorbereiten?
Gerade bei der Wahl zwischen Holding GmbH und Holding UG solltest du deshalb nicht nur auf das Startkapital schauen. Wichtig sind auch Steuerberatungskosten, Buchhaltungspflichten, Außenwirkung gegenüber Banken und die spätere Entwicklung deiner Unternehmensgruppe.
Welche Steuervorteile hat eine Holding?
Die wichtigsten Steuervorteile einer Holding entstehen bei Ausschüttungen, Anteilsverkäufen und Reinvestitionen. Dieser Überblick zeigt dir, welche Vorteile grundsätzlich möglich sind – die Details zu Dividenden, Veräußerungsgewinnen und Gewerbesteuer folgen in den nächsten Abschnitten.
Die drei wichtigsten steuerlichen Vorteile im Überblick
Vorteil
Was bedeutet das konkret?
Wann ist das besonders relevant?
Dividenden günstiger versteuern
Ausschüttungen von Tochtergesellschaften können weitgehend begünstigt sein
Wenn deine operative GmbH regelmäßig Gewinne ausschüttet
Veräußerungsgewinne begünstigen
Gewinne aus dem Verkauf von Tochtergesellschaften können steuerlich attraktiv behandelt werden
Wenn du langfristig einen Exit oder Anteilsverkauf planst
Gewinne reinvestieren
Kapital bleibt in der Holding und kann weiter investiert werden
Wenn du Beteiligungen, Immobilien oder neue Projekte aufbauen willst
Warum private Entnahmen anders behandelt werden
Der Steuervorteil entsteht vor allem, solange Gewinne in der Holding-Struktur bleiben. Sobald du Geld privat entnimmst, gelten andere steuerliche Regeln.
Dividenden sind einer der wichtigsten Gründe für eine Holding. Schüttet eine Tochtergesellschaft Gewinne an die Holding GmbH aus, können diese Erträge steuerlich begünstigt sein.
Grundlage dafür ist die sogenannte Beteiligungsfreistellung nach § 8b KStG. Vereinfacht gesagt: Bei einer Kapitalgesellschaft bleiben viele Dividenden steuerlich zu 95 % begünstigt. Die übrigen 5 % gelten rechnerisch als nicht abziehbare Betriebsausgaben und werden dadurch besteuert.
Bei Dividenden ist für die Körperschaftsteuer besonders die 10-%-Beteiligungsschwelle relevant. Hält die Holding weniger als 10 % an der Tochtergesellschaft, kann die Steuerfreistellung entfallen.
Beispiel: Dividende von der operativen GmbH an die Holding
Angenommen, deine operative GmbH schüttet 100.000 € Dividende an deine Holding GmbH aus. Wenn die Voraussetzungen erfüllt sind, werden davon grundsätzlich 95.000 € steuerlich begünstigt.
Nur 5.000 € werden auf Ebene der Holding steuerlich berücksichtigt. Dadurch kann die Holding den Großteil der Ausschüttung für weitere Investitionen verwenden.
Was gilt bei Kapitalertragsteuer?
Die 95-%-Freistellung bedeutet nicht automatisch, dass bei der Ausschüttung gar kein Steuerabzug passiert. In der Praxis kann zunächst Kapitalertragsteuer einbehalten werden.
Je nach Fall wird diese später angerechnet oder erstattet. Deshalb solltest du Ausschüttungen zwischen Tochtergesellschaft und Holding nicht nur wirtschaftlich, sondern auch steuerlich und formal sauber planen. Kapitalerträge mit Steuerabzug sind in § 43 EStG geregelt.
Dürfen Gewinne einfach an die Holding ausgeschüttet werden?
Eine Tochtergesellschaft kann nicht beliebig Geld an die Holding überweisen. Grundlage ist in der Regel ein festgestellter Jahresabschluss und ein wirksamer Ausschüttungsbeschluss.
Außerdem müssen gesellschaftsrechtliche Kapitalerhaltungsregeln eingehalten werden. Kurz gesagt: Die Ausschüttung muss nicht nur steuerlich sinnvoll, sondern auch gesellschaftsrechtlich zulässig sein.
Wie werden Veräußerungsgewinne in einer Holding besteuert?
Auch beim Verkauf von Unternehmensanteilen kann eine Holding steuerlich sehr attraktiv sein. Verkauft die Holding GmbH zum Beispiel Anteile an einer Tochtergesellschaft, ist der Veräußerungsgewinn bei Kapitalgesellschaften grundsätzlich weitgehend begünstigt.
Nach § 8b KStG bleiben Gewinne aus der Veräußerung bestimmter Beteiligungen bei Kapitalgesellschaften im Ergebnis zu einem großen Teil steuerfrei. Gleichzeitig gelten 5 % des Gewinns als nicht abziehbare Betriebsausgaben und werden dadurch steuerlich erfasst.
Beispiel: Verkauf einer Tochtergesellschaft
Angenommen, deine Holding GmbH verkauft Anteile an einer Tochtergesellschaft und erzielt dabei einen Veräußerungsgewinn von 300.000 €. Wenn die Voraussetzungen erfüllt sind, bleiben rechnerisch 95 % des Gewinns begünstigt.
Nur 5 %, also 15.000 €, werden steuerlich berücksichtigt. Der Verkaufserlös bleibt damit größtenteils in der Holding und kann dort weiterverwendet werden.
Das ist besonders interessant, wenn du langfristig einen Exit planst. Statt den Verkaufserlös direkt privat zu vereinnahmen, kann die Holding das Kapital bündeln und später neu investieren.
Was gilt bei Verlusten aus Beteiligungen?
Die Begünstigung hat auch eine Kehrseite. Wenn Gewinne aus Beteiligungsverkäufen weitgehend steuerfrei sind, können Verluste, Teilwertabschreibungen oder Wertminderungen aus solchen Beteiligungen steuerlich oft nicht oder nur eingeschränkt genutzt werden.
Eine Holding hilft also vor allem bei erfolgreichen Beteiligungen. Verluste lassen sich nicht automatisch steuermindernd verrechnen. Auch deshalb solltest du Beteiligungen nicht nur nach dem möglichen Steuervorteil, sondern nach dem wirtschaftlichen Gesamtbild beurteilen.
Warum eine Holding vor dem Exit geplant werden sollte
Eine Holding sollte nicht erst kurz vor dem Unternehmensverkauf gegründet werden. Wenn du eine bestehende GmbH nachträglich in eine Holding-Struktur einbringst, können steuerliche Sperrfristen und besondere Regeln aus dem Umwandlungssteuerrecht relevant werden.
Planst du also einen späteren Verkauf, solltest du die Holding-Struktur frühzeitig prüfen. So vermeidest du, dass ein eigentlich steuerlich attraktiver Anteilsverkauf durch eine ungünstige oder zu späte Gestaltung teurer wird.
💡 Tipp: Eine Holding ist besonders stark, wenn du den Verkaufserlös nicht privat verbrauchen, sondern wieder investieren möchtest. Für rein private Entnahmen gelten dagegen andere steuerliche Regeln.
Wann fällt Gewerbesteuer bei einer Holding an?
Eine Holding GmbH ist als Kapitalgesellschaft grundsätzlich gewerbesteuerlich relevant. Entscheidend ist aber, welche Erträge sie erzielt und ob bestimmte gewerbesteuerliche Kürzungen greifen.
Wichtig ist deshalb: Eine Holding ist nicht automatisch „gewerbesteuerfrei“, nur weil sie selbst nicht operativ tätig ist. Auch eine reine Beteiligungsholding muss ihre steuerlichen Pflichten erfüllen und ihre Erträge korrekt erklären.
Weiterführender Artikel: Mehr zur Berechnung und Funktionsweise findest du in unserem Guide zur Gewerbesteuer.
Warum die 15-%-Grenze so wichtig ist
Bei Dividenden aus einer inländischen Kapitalgesellschaft kann eine gewerbesteuerliche Kürzung möglich sein. Dafür muss die Holding zu Beginn des Erhebungszeitraums in der Regel mindestens 15 % am Grund- oder Stammkapital der Tochtergesellschaft halten. Diese Voraussetzung ergibt sich aus § 9 Nr. 2a GewStG.
Liegt die Beteiligung darunter, kann trotz körperschaftsteuerlicher Begünstigung Gewerbesteuer anfallen. Das ist besonders wichtig bei Minderheitsbeteiligungen oder mehreren Gesellschafter:innen.
Beispiel: Dividende und Gewerbesteuer
Angenommen, deine Holding hält 100 % an deiner operativen GmbH. Dann ist die 15-%-Grenze grundsätzlich erfüllt. Dividenden können dadurch gewerbesteuerlich günstiger behandelt werden, sofern auch die weiteren Voraussetzungen passen.
Hält deine Holding dagegen nur 12 % an einer GmbH, kann das anders aussehen. Körperschaftsteuerlich kann eine Beteiligung ab 10 % zwar relevant sein, gewerbesteuerlich reicht das aber häufig nicht aus. Genau deshalb solltest du beide Schwellen getrennt prüfen.
Was bedeutet das für deine Holding-Planung?
Prüfe Beteiligungshöhen deshalb vor jeder Ausschüttung oder Beteiligungsänderung – besonders, wenn Investor:innen oder weitere Gesellschafter:innen beteiligt sind.
„Eine Holding ist vor allem ein Instrument, um Kapital innerhalb einer Unternehmensgruppe effizient zu verwalten und für Wachstum, Beteiligungen oder Vermögensaufbau zu nutzen.“ Tino Keller, Gründer von Accountbale
Wie funktioniert eine Organschaft bei einer Holding?
Eine Organschaft kann innerhalb einer Holding-Struktur dazu führen, dass mehrere Gesellschaften steuerlich enger miteinander verbunden werden. Dadurch lassen sich Gewinne und Verluste innerhalb der Unternehmensgruppe unter bestimmten Voraussetzungen zusammenrechnen.
Wichtig ist aber: Eine Organschaft entsteht nicht automatisch, nur weil eine Holding Anteile an einer Tochtergesellschaft hält. Dafür müssen strenge steuerliche Voraussetzungen erfüllt sein.
Was bedeutet Organschaft?
Bei einer Organschaft wird eine Tochtergesellschaft steuerlich so behandelt, als wäre sie eng in die Muttergesellschaft eingebunden. Die Muttergesellschaft heißt dabei Organträger, die Tochtergesellschaft Organgesellschaft.
Der praktische Effekt: Gewinne und Verluste der Organgesellschaft können dem Organträger zugerechnet werden. Das kann steuerlich interessant sein, wenn eine Gesellschaft Gewinne macht und eine andere Verluste erzielt.
Welche Voraussetzungen gelten für eine Organschaft?
Für eine ertragsteuerliche Organschaft brauchst du vor allem:
eine finanzielle Eingliederung der Tochtergesellschaft in die Holding
eine ausreichende Stimmrechtsmehrheit
einen wirksamen Gewinnabführungsvertrag
eine tatsächliche Durchführung dieses Vertrags
eine Mindestlaufzeit von grundsätzlich fünf Jahren
Der Gewinnabführungsvertrag ist dabei besonders wichtig. Die Tochtergesellschaft verpflichtet sich, ihren ganzen Gewinn an die Holding abzuführen. Gleichzeitig muss die Holding mögliche Verluste der Tochtergesellschaft übernehmen. Die Mindestlaufzeit von fünf Jahren ist in § 14 KStG geregelt.
Wann lohnt sich eine Organschaft?
Eine Organschaft kann sinnvoll sein, wenn du mehrere Kapitalgesellschaften hast und Gewinne sowie Verluste innerhalb der Gruppe steuerlich besser ausgleichen möchtest. Für kleine Holding-Strukturen mit nur einer profitablen Tochtergesellschaft ist sie dagegen nicht immer notwendig.
Außerdem verursacht eine Organschaft zusätzlichen rechtlichen, steuerlichen und administrativen Aufwand. Sie sollte deshalb nie nur „nebenbei“ eingerichtet werden.
💡 Tipp: Eine Organschaft kann steuerlich hilfreich sein, ist aber deutlich komplexer als eine einfache Holding-Struktur. Lass deshalb vorab prüfen, ob der mögliche Steuervorteil den zusätzlichen Aufwand wirklich rechtfertigt.
Schritt-für-Schritt-Anleitung: Wie gründest du eine Holding?
Eine Holding zu gründen funktioniert ähnlich wie die Gründung einer normalen GmbH oder UG. Entscheidend ist aber, dass Gesellschaftszweck, Beteiligungsstruktur und steuerliche Planung zur geplanten Holding passen.
Bevor du startest, solltest du genau klären, welches Ziel deine Holding erfüllen soll. Geht es dir um Steuervorteile, Risikotrennung, Vermögensaufbau oder einen späteren Verkauf deiner operativen GmbH? Davon hängt ab, wie die Struktur konkret aufgebaut werden sollte.
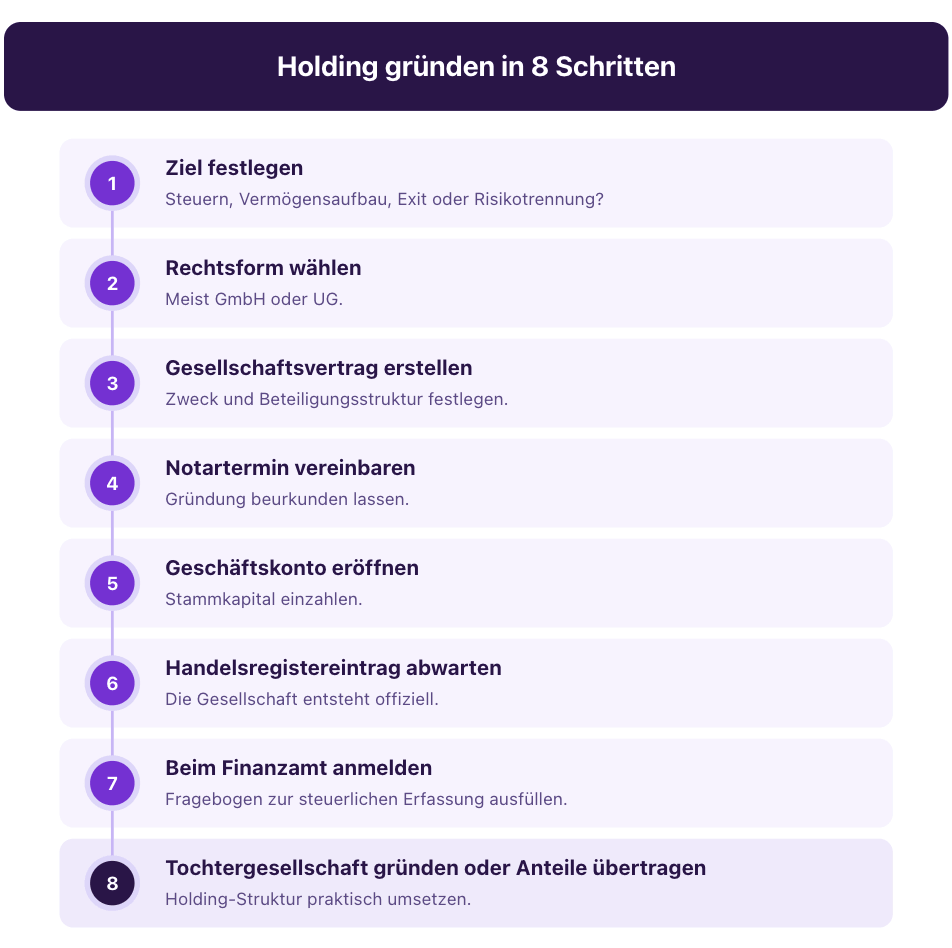
So geht’s: Holding gründen in 8 Schritten
Ziel der Holding festlegen Überlege zuerst, warum du die Holding brauchst. Typische Ziele sind Reinvestition von Gewinnen, Beteiligungsaufbau, Exit-Planung oder die Trennung von operativem Risiko und Vermögen.
Rechtsform wählen In den meisten Fällen gründest du eine Holding GmbH oder eine Holding UG. Die GmbH ist professioneller, die UG kann bei wenig Startkapital eine Einstiegslösung sein.
Gesellschaftsvertrag erstellen Im Gesellschaftsvertrag wird festgelegt, welchen Zweck die Holding hat. Bei einer Beteiligungsholding sollte klar erkennbar sein, dass sie Beteiligungen hält und verwaltet.
Notartermin vereinbaren Die Gründung einer GmbH oder UG muss notariell beurkundet werden. Der oder die Notar:in bereitet die Gründungsunterlagen vor und meldet die Gesellschaft später beim Handelsregister an.
Geschäftskonto eröffnen und Stammkapital einzahlen Bei einer GmbH beträgt das Stammkapital 25.000 €, wobei bei der Gründung mindestens 12.500 € eingezahlt werden müssen. Bei einer UG ist weniger Stammkapital möglich.
Eintragung ins Handelsregister abwarten Erst mit der Eintragung im Handelsregister entsteht die Gesellschaft vollständig. Danach darf die Holding offiziell als GmbH oder UG auftreten.
Holding steuerlich beim Finanzamt anmelden Nach der Gründung musst du den Fragebogen zur steuerlichen Erfassung ausfüllen. Darüber erhält die Holding ihre Steuernummer und wird beim Finanzamt registriert.
Tochtergesellschaft gründen oder Beteiligung übertragen Anschließend hält die Holding entweder Anteile an einer neu gegründeten operativen Gesellschaft oder übernimmt Anteile an einer bereits bestehenden GmbH.
Neugründung oder bestehende GmbH: Was ist der Unterschied?
Am einfachsten ist es, wenn du die Holding zuerst gründest und danach die operative GmbH darunter aufsetzt. Dann hält die Holding von Anfang an die Anteile an der Tochtergesellschaft.
Komplexer wird es, wenn du bereits eine operative GmbH besitzt und diese nachträglich unter eine Holding bringen möchtest. Dann müssen die bestehenden Anteile steuerlich sauber übertragen werden. Dieser Fall gehört unbedingt in die Steuerberatung, weil sonst unerwartete Steuerfolgen entstehen können.
💡 Tipp: Plane die Holding-Struktur möglichst früh. Eine nachträgliche Umstrukturierung ist oft möglich, aber deutlich komplizierter als eine saubere Gründung von Anfang an.
Kannst du eine bestehende GmbH in eine Holding einbringen?
Ja, du kannst eine bestehende GmbH nachträglich in eine Holding-Struktur einbringen. Dieser Schritt ist aber deutlich komplexer als eine Neugründung, weil bereits bestehende Anteile steuerlich sauber übertragen werden müssen.
In der Praxis passiert das häufig über einen sogenannten Anteilstausch. Dabei überträgst du deine Anteile an der operativen GmbH auf die neue Holding. Im Gegenzug erhältst du Anteile an der Holding, die danach als Muttergesellschaft über deiner operativen GmbH steht.
Was bedeutet Anteilstausch einfach erklärt?
Beim Anteilstausch tauscht du vereinfacht gesagt deine direkte Beteiligung an der operativen GmbH gegen eine Beteiligung an der Holding. Vorher hältst du die Anteile direkt an deiner operativen GmbH. Danach hältst du die Anteile an der Holding, und die Holding hält die operative GmbH.
Steuerlich kann ein Anteilstausch nach § 21 UmwStG unter bestimmten Voraussetzungen zu Buchwerten erfolgen. Das bedeutet: Die stillen Reserven in den Anteilen werden nicht sofort aufgedeckt und nicht direkt besteuert. Der Antrag auf einen solchen Ansatz muss aber rechtzeitig gestellt werden.
Warum ist die 7-Jahres-Sperrfrist wichtig?
Nach einer Einbringung zu Buchwerten gilt häufig eine 7-Jahres-Sperrfrist. Verkaufst du die erhaltenen oder eingebrachten Anteile innerhalb dieser Frist, kann rückwirkend ein sogenannter Einbringungsgewinn besteuert werden. Die gesetzliche Grundlage dafür ist § 22 UmwStG.
Außerdem besteht eine jährliche Nachweispflicht. Der Einbringende muss in den sieben Jahren nach dem Einbringungszeitpunkt grundsätzlich jährlich nachweisen, wem die relevanten Anteile zuzurechnen sind. Dieser Nachweis ist regelmäßig bis zum 31. Mai zu erbringen.
Was gilt bei Verlustvorträgen?
Hat deine operative GmbH steuerliche Verlustvorträge, solltest du die Einbringung besonders sorgfältig prüfen. Bei bestimmten Beteiligungsänderungen können Verlustvorträge ganz oder teilweise gefährdet sein.
Relevant ist hier insbesondere § 8c KStG, der den schädlichen Beteiligungserwerb regelt. Das kann zum Beispiel wichtig werden, wenn Investor:innen einsteigen, Anteile übertragen werden oder eine Umstrukturierung mit bestehenden Verlusten verbunden ist.
Wann solltest du besonders vorsichtig sein?
Besonders sorgfältig solltest du planen, wenn du:
deine operative GmbH bald verkaufen möchtest
mehrere Gesellschafter:innen beteiligt sind
Investor:innen einsteigen sollen
stille Reserven in den GmbH-Anteilen stecken
steuerliche Verlustvorträge bestehen
du ins Ausland ziehen oder eine internationale Struktur aufbauen willst
du Anteile nur teilweise übertragen möchtest
In solchen Fällen kann eine nachträgliche Holding-Struktur zwar sinnvoll sein. Fehler bei Bewertung, Antragstellung oder Sperrfristen können aber schnell zu einer unerwarteten Steuerbelastung führen.
💡 Tipp: Wenn du bereits eine profitable GmbH hast, solltest du die Holding nicht erst kurz vor einem Verkauf einrichten. Je früher du die Struktur prüfst, desto besser lassen sich Sperrfristen, Beteiligungshöhen und Exit-Pläne steuerlich einordnen.
Eine Holding GmbH bringt nicht nur steuerliche Vorteile, sondern auch laufende Pflichten mit sich. Auch wenn sie selbst keine Kund:innen betreut oder Produkte verkauft, muss sie wie jede Kapitalgesellschaft ordentlich buchführen, Steuererklärungen abgeben und Jahresabschlüsse erstellen.
Das bedeutet: Mit der Gründung entstehen zusätzliche Buchhaltungs-, Steuerberatungs- und Verwaltungskosten. Diese Kosten solltest du unbedingt einplanen, bevor du dich für eine Holding-Struktur entscheidest.
Welche Steuererklärungen muss eine Holding abgeben?
Eine Holding GmbH muss in der Regel mehrere Steuererklärungen einreichen. Dazu gehören vor allem:
die Körperschaftsteuererklärung
die Gewerbesteuererklärung
die Umsatzsteuererklärung, falls umsatzsteuerpflichtige Leistungen erbracht werden
ggf. weitere Meldungen bei internationalen Beteiligungen
Auch wenn die Holding nur Beteiligungen hält, heißt das also nicht, dass keine steuerlichen Pflichten entstehen. Sie bleibt eine eigenständige Gesellschaft mit eigener Steuernummer, eigener Buchhaltung und eigenem Jahresabschluss.
Warum ist die Buchhaltung bei einer Holding wichtig?
Die Buchhaltung der Holding muss sauber von der Buchhaltung der Tochtergesellschaft getrennt werden. Jede Gesellschaft ist eine eigene rechtliche Einheit und braucht eigene Konten, Belege und Aufzeichnungen.
Besonders wichtig sind Vorgänge zwischen Holding und Tochtergesellschaft. Dazu gehören zum Beispiel:
Dividendenzahlungen
Darlehen zwischen Holding und Tochtergesellschaft
Management-Leistungen der Holding
Kostenumlagen innerhalb der Unternehmensgruppe
Verträge über Beratungs- oder Verwaltungsleistungen
Diese Vorgänge sollten nicht nur überwiesen, sondern auch nachvollziehbar dokumentiert werden. Das Finanzamt kann prüfen, ob die Vereinbarungen einem sogenannten Fremdvergleich standhalten. Das bedeutet: Die Konditionen sollten so gestaltet sein, wie sie auch zwischen unabhängigen Unternehmen vereinbart würden.
Was gilt bei Management-Leistungen der Holding?
Viele Holdings sind nicht rein passiv, sondern übernehmen Aufgaben für ihre Tochtergesellschaften. Sie erbringen zum Beispiel strategische Beratung, Geschäftsführung, Controlling, Finanzierung oder administrative Leistungen.
Wenn die Holding solche Leistungen abrechnet, braucht sie dafür eine nachvollziehbare Grundlage. Dazu gehören klare Leistungsbeschreibungen, angemessene Vergütungen und ordnungsgemäße Rechnungen.
Wichtig ist außerdem die E-Rechnungspflicht. Seit dem 1. Januar 2025 gilt bei Umsätzen zwischen inländischen Unternehmern grundsätzlich die obligatorische elektronische Rechnung. Das kann auch Holding-Strukturen betreffen, wenn die Holding Leistungen an ihre Tochtergesellschaft abrechnet. Die Rechnungsanforderungen ergeben sich insbesondere aus § 14 UStG.
Was gilt bei Offenlegung und Transparenzregister?
Zusätzlich muss die Holding ihre Offenlegungspflichten erfüllen. Kapitalgesellschaften müssen bestimmte Jahresabschlussunterlagen beim Unternehmensregister einreichen; die Pflicht ergibt sich aus § 325 HGB.
Außerdem müssen die Angaben zu den wirtschaftlich Berechtigten im Transparenzregister aktuell sein. Das Transparenzregister erfasst Angaben zu natürlichen Personen, die hinter einer Gesellschaft stehen oder diese kontrollieren. Grundlage ist § 18 GwG.
Welche Unterlagen solltest du aufbewahren?
Für deine Holding solltest du alle wichtigen Unterlagen vollständig und geordnet speichern. Dazu gehören insbesondere:
Gesellschaftsvertrag und Handelsregisterauszug
Beteiligungsverträge und Anteilskaufverträge
Gesellschafterbeschlüsse
Darlehensverträge
Verträge zwischen Holding und Tochtergesellschaften
Rechnungen und Zahlungsnachweise
Jahresabschlüsse und Steuerbescheide
Nachweise zu Dividenden und Beteiligungshöhen
💡 Tipp: Gerade bei Holding-Strukturen lohnt sich eine klare digitale Ablage von Anfang an. So kannst du später leichter nachweisen, warum Zahlungen erfolgt sind und wie deine Beteiligungen steuerlich behandelt wurden.
Was kostet der laufende Betrieb einer Holding?
Die laufenden Kosten hängen stark davon ab, wie komplex deine Struktur ist. Eine einfache Holding mit einer Tochtergesellschaft ist deutlich günstiger als eine Gruppe mit mehreren Gesellschaften, Darlehen, Immobilien oder internationalen Beteiligungen.
Typische Kosten entstehen für Buchhaltung, Jahresabschluss, Steuererklärungen, Steuerberatung, Geschäftskonto und ggf. Notar- oder Registeränderungen. Deshalb gilt: Eine Holding sollte wirtschaftlich zur Größe deines Unternehmens passen.
💡 Tipp: Rechne vor der Gründung grob durch, wie viel Steuern du durch die Holding tatsächlich sparen oder später günstiger reinvestieren kannst. Erst wenn dieser Vorteil die laufenden Kosten übersteigt, wird die Struktur wirklich sinnvoll.
Internationale Holding-Strukturen können steuerlich interessant sein, sind aber deutlich komplexer als eine rein deutsche Holding. Sobald Tochtergesellschaften, Beteiligungen oder Ausschüttungen über Ländergrenzen hinweg laufen, spielen Quellensteuer, Doppelbesteuerungsabkommen und Anti-Missbrauchsregeln eine wichtige Rolle.
Für die meisten Selbstständigen und kleineren Unternehmer:innen gilt: Eine ausländische Holding sollte nicht nur wegen vermeintlich niedriger Steuern gegründet werden. Entscheidend ist, ob es echte wirtschaftliche Gründe, Substanz vor Ort und eine saubere steuerliche Struktur gibt.
Was bedeutet Doppelbesteuerung bei einer Holding?
Von Doppelbesteuerung spricht man, wenn dieselben Einkünfte in zwei Ländern besteuert werden. Das kann zum Beispiel passieren, wenn eine ausländische Tochtergesellschaft Dividenden an eine deutsche Holding ausschüttet.
In solchen Fällen können Doppelbesteuerungsabkommen helfen. Diese Abkommen regeln, welchem Staat welches Besteuerungsrecht zusteht und ob ausländische Steuern in Deutschland angerechnet oder Einkünfte freigestellt werden.
Trotzdem solltest du nicht davon ausgehen, dass internationale Ausschüttungen automatisch steuerlich optimal laufen. Je nach Land können Quellensteuern, Nachweispflichten und besondere Formulare erforderlich sein.
Was ist Quellensteuer?
Quellensteuer ist eine Steuer, die direkt im Staat der Einkunftsquelle einbehalten wird. Bei Dividenden bedeutet das: Das Land der Tochtergesellschaft behält oft schon bei der Ausschüttung einen Teil der Dividende ein.
Ein Beispiel: Eine ausländische Tochtergesellschaft schüttet Gewinne an deine deutsche Holding aus. Der ausländische Staat kann auf diese Ausschüttung zunächst Quellensteuer einbehalten. Ob und wie viel davon reduziert oder angerechnet wird, hängt vom jeweiligen Doppelbesteuerungsabkommen ab.
Warum sind Anti-Missbrauchsregeln wichtig?
Internationale Holding-Strukturen werden steuerlich besonders genau geprüft. Der Grund: Finanzverwaltungen wollen verhindern, dass Gesellschaften nur zwischengeschaltet werden, um Steuern zu sparen.
Relevant sind hier unter anderem sogenannte Anti-Treaty-Shopping-Regeln. Sie sollen verhindern, dass eine Holding nur gegründet wird, um Vorteile aus einem Doppelbesteuerungsabkommen zu nutzen, obwohl sie keine echte wirtschaftliche Funktion erfüllt.
Deshalb gilt: Eine internationale Holding sollte eigene Substanz haben. Dazu können zum Beispiel echte Geschäftsleitung, Entscheidungsprozesse, Personal, Räume oder nachvollziehbare wirtschaftliche Gründe gehören.
Was bedeutet Hinzurechnungsbesteuerung?
Die Hinzurechnungsbesteuerung ist eine deutsche Anti-Missbrauchsregel für bestimmte ausländische Gesellschaften. Sie kann greifen, wenn eine ausländische Tochtergesellschaft passive Einkünfte erzielt und niedrig besteuert wird.
Nach dem Außensteuergesetz kann eine niedrige Besteuerung vorliegen, wenn die ausländische Ertragsteuerbelastung unter 15 % liegt. Dann können bestimmte Einkünfte unter Umständen in Deutschland besteuert werden, obwohl sie nicht tatsächlich ausgeschüttet wurden.
Für kleinere Unternehmer:innen wird das vor allem relevant, wenn sie Beteiligungen in Niedrigsteuerländern aufbauen oder ausländische Gesellschaften nur zur Vermögensverwaltung nutzen möchten.
Betrifft die globale Mindeststeuer auch kleine Holdings?
Die globale Mindestbesteuerung betrifft in der Regel nicht die typische Holding-Struktur von Selbstständigen, Agenturen oder kleineren GmbHs. Sie richtet sich an große Unternehmensgruppen mit einem Gruppenumsatz oberhalb von 750 Mio. €.
Ziel dieser Regel ist eine effektive Mindestbesteuerung von 15 % für große nationale und internationale Unternehmensgruppen. Für kleine Holding GmbHs ist das meist nur als Abgrenzung wichtig, damit der Begriff nicht mit der normalen Holding-Besteuerung verwechselt wird.
💡 Tipp: Internationale Holding-Strukturen solltest du nie nur wegen niedriger Steuersätze planen. Ohne echte wirtschaftliche Substanz, saubere Dokumentation und passende Verträge kann die Struktur steuerlich schnell riskant werden.
Welche Fehler solltest du bei der Holding-Gründung vermeiden?
Eine Holding-Gründung kann steuerlich sinnvoll sein, aber sie ist kein Selbstläufer. Viele Fehler entstehen, weil die Struktur zu spät geplant, zu einfach gedacht oder nur auf den kurzfristigen Steuervorteil reduziert wird.
Besonders wichtig ist: Eine Holding funktioniert nur dann gut, wenn Beteiligungshöhen, Verträge, Buchhaltung und langfristige Ziele zusammenpassen. Sonst können aus geplanten Steuervorteilen schnell unerwartete Kosten oder steuerliche Risiken werden.
Fehler 1: Die Holding zu spät gründen
Viele Unternehmer:innen denken erst über eine Holding nach, wenn ein Unternehmensverkauf oder eine größere Gewinnausschüttung kurz bevorsteht. Dann ist es oft schwieriger, die Struktur steuerlich optimal aufzusetzen.
Wenn du bereits eine operative GmbH hast, kann eine nachträgliche Einbringung zwar möglich sein. Sie ist aber komplexer und kann Sperrfristen, Bewertungsfragen und zusätzliche Beratungskosten auslösen.
Fehler 2: Beteiligungsschwellen und Gewerbesteuer übersehen
Die steuerlichen Vorteile bei Dividenden hängen an zwei zentralen Schwellen: 10 % für die Körperschaftsteuer und häufig 15 % für die Gewerbesteuer.
Wer diese Grenzen übersieht, rechnet schnell mit einer Steuerersparnis, die später gar nicht oder nur teilweise eintritt.
Fehler 3: Private Entnahmen mit Holding-Vorteilen verwechseln
Der Holding-Vorteil entsteht vor allem, solange Gewinne in der Unternehmensgruppe bleiben. Wenn du dir Geld privat ausschüttest, gelten wieder andere steuerliche Regeln.
Eine Holding spart also nicht automatisch private Einkommensteuer. Sie hilft vor allem dabei, Gewinne auf Gesellschaftsebene effizienter zu bündeln.
Fehler 4: Laufende Kosten unterschätzen
Eine Holding verursacht zusätzliche Kosten für Buchhaltung, Jahresabschluss, Steuererklärungen und oft laufende Beratung. Bei sehr kleinen Gewinnen kann dieser Aufwand den steuerlichen Vorteil vollständig aufzehren.
Prüfe deshalb vorab, ob der erwartete Steuervorteil die zusätzlichen laufenden Kosten tatsächlich übersteigt.
Fehler 5: Verträge zwischen Holding und Tochtergesellschaft nicht sauber dokumentieren
Sobald die Holding Leistungen an ihre Tochtergesellschaft erbringt, braucht es klare Vereinbarungen. Dazu gehören zum Beispiel Managementverträge, Darlehensverträge oder Kostenumlagen.
Die Konditionen sollten einem Fremdvergleich standhalten. Das bedeutet: Sie müssen so gestaltet sein, wie sie auch zwischen unabhängigen Unternehmen üblich wären.
Fehler 6: Finanzierung und Zinsen zu spät prüfen
Wenn die Holding Beteiligungen fremdfinanziert, solltest du die steuerliche Behandlung von Zinsen und Darlehen frühzeitig prüfen. Das gilt besonders bei Gesellschafterdarlehen oder größeren Finanzierungsstrukturen.
Bei größeren Fällen können Zinsabzugsbeschränkungen relevant werden. Die sogenannte Zinsschranke ist in § 4h EStG und für Körperschaften ergänzend in § 8a KStG geregelt.
Fehler 7: Immobilien-Holding ohne Grunderwerbsteuer-Check planen
Wenn eine Tochtergesellschaft Grundstücke oder Immobilien hält, können Anteilsübertragungen Grunderwerbsteuer auslösen. Das gilt auch bei Umstrukturierungen innerhalb einer Holding-Struktur.
Besonders relevant sind sogenannte Share-Deal-Regeln. Das Grunderwerbsteuergesetz enthält unter anderem Vorgaben rund um Anteilsbewegungen bei grundbesitzenden Gesellschaften und Schwellen von 90 %. Eine zentrale Grundlage ist § 1 GrEStG.
Fehler 8: Internationale Strukturen ohne echten Grund aufsetzen
Eine ausländische Holding kann schnell steuerlich riskant werden, wenn sie nur wegen niedriger Steuern gegründet wird. Ohne echte wirtschaftliche Substanz können Anti-Missbrauchsregeln greifen.
Wenn du internationale Beteiligungen planst, solltest du deshalb besonders sorgfältig prüfen, wo Geschäftsleitung, Entscheidungen, Verträge und tatsächliche Aktivitäten stattfinden.
Überblick: Häufige Holding-Fehler und bessere Lösung
Häufiger Fehler
Bessere Lösung
Holding erst kurz vor dem Verkauf gründen
Struktur frühzeitig planen
Beteiligungsschwellen und Gewerbesteuer ignorieren
10-%-/15-%-Grenzen und Kürzungsvoraussetzungen prüfen
Private Steuerersparnis erwarten
Fokus auf Reinvestition und Vermögensaufbau legen
Laufende Kosten vergessen
Wirtschaftlichkeitsrechnung vor der Gründung erstellen
Verträge nur mündlich regeln
Schriftliche Verträge und klare Leistungsnachweise nutzen
Immobilienstruktur ohne Grunderwerbsteuer-Check planen
Grundbesitz und Anteilsübertragungen vorab prüfen
Auslandsstruktur ohne Substanz wählen
Internationale Gestaltung steuerlich prüfen lassen
💡 Tipp: Die beste Holding-Struktur ist nicht die komplizierteste, sondern die, die zu deinem Geschäftsmodell passt. Je klarer dein Ziel ist, desto leichter lassen sich Steuervorteile, Kosten und Pflichten sinnvoll abwägen.
Aktuell bleiben § 8b KStG, Beteiligungshöhen und saubere Dokumentation die wichtigsten steuerlichen Punkte für Holding-Gesellschaften.
Wie hoch ist die Körperschaftsteuer?
Für Kapitalgesellschaften gilt 2026 weiterhin ein Körperschaftsteuersatz von 15 %. Dazu kommt der Solidaritätszuschlag auf die Körperschaftsteuer und je nach Gemeinde die Gewerbesteuer.
Wichtig für deine Planung: Ab 2028 soll die Körperschaftsteuer schrittweise sinken. Der Satz wird jährlich um einen Prozentpunkt reduziert – von derzeit 15 % auf 10 % ab 2032.
Für Holding-Strukturen kann die steuerliche Belastung auf Gesellschaftsebene dadurch langfristig sinken.
Was bedeutet die E-Rechnungspflicht für Holdings?
Seit dem 1. Januar 2025 gilt bei Umsätzen zwischen inländischen Unternehmern grundsätzlich die Pflicht zur E-Rechnung. Das betrifft auch Holding-Strukturen, wenn die Holding zum Beispiel Management-, Beratungs- oder Verwaltungsleistungen an ihre Tochtergesellschaft abrechnet.
Eine reine Beteiligungsholding ohne solche Leistungen ist davon weniger betroffen. Sobald aber Rechnungen zwischen Holding und Tochtergesellschaft geschrieben werden, solltest du prüfen, ob diese Rechnungen im richtigen elektronischen Format ausgestellt und empfangen werden können.
Welche Themen solltest du besonders prüfen?
Wenn du eine Holding gründest oder umstrukturierst, solltest du besonders auf diese Punkte achten:
Beteiligungshöhen bei Dividenden und Gewerbesteuer
Buchhaltung und Jahresabschluss für jede einzelne Gesellschaft
E-Rechnungspflicht, wenn Leistungen zwischen Gesellschaften abgerechnet werden
Verträge zwischen Holding und Tochtergesellschaften
Sperrfristen, wenn eine bestehende GmbH eingebracht wird
Verlustvorträge, falls Anteile an einer bestehenden GmbH übertragen werden
Grunderwerbsteuer, wenn Immobiliengesellschaften beteiligt sind
internationale Steuerregeln, falls ausländische Gesellschaften beteiligt sind
💡 Tipp: Eine Holding sollte nicht nur nach dem aktuellen Steuervorteil geplant werden. Beziehe auch die Körperschaftsteuersenkung ab 2028, deine Reinvestitionsstrategie und mögliche Exit-Pläne in die Entscheidung ein.
Fazit: Wann ist eine Holding steuerlich sinnvoll?
Eine Holding ist steuerlich vor allem dann sinnvoll, wenn du Gewinne langfristig im Unternehmen halten und weiter investieren möchtest. Besonders stark ist die Struktur bei Dividenden, Anteilsverkäufen und dem Aufbau mehrerer Gesellschaften.
Für klassische Einzelunternehmer:innen oder Freelancer:innen ohne GmbH ist eine Holding dagegen meist nicht der erste Schritt. Der zusätzliche Aufwand für Gründung, Buchhaltung, Steuererklärungen und Beratung lohnt sich oft erst, wenn regelmäßig höhere Gewinne entstehen oder ein späterer Exit geplant ist.
Entscheidend ist deshalb nicht nur die Frage: „Kann ich mit einer Holding Steuern sparen?“ Viel wichtiger ist: Passt die Holding zu deinem Geschäftsmodell, deinen Investitionsplänen und deiner langfristigen Unternehmensstruktur?
Wenn du bereits eine profitable GmbH führst, Gewinne reinvestieren möchtest oder mehrere Geschäftsbereiche trennen willst, kann eine Holding ein starkes Werkzeug sein. Plane sie aber frühzeitig und prüfe die steuerlichen Folgen genau – besonders bei Beteiligungsschwellen, Gewerbesteuer und möglichen Sperrfristen.
💡Teste jetzt Accountable 14 Tage kostenlos. Mit unserer Lösung erledigst du Buchhaltung, Rechnungen, Banking und Steuererklärungen selbst und brauchst keine Steuerkenntnisse oder lange Einarbeitung!
FAQs: Häufige Fragen zur Holding-Gründung
Ab wann lohnt sich eine Holding?
Eine Holding lohnt sich meist, wenn du mit einer GmbH oder UG regelmäßig Gewinne erzielst und diese nicht privat entnehmen, sondern reinvestieren möchtest. Bei kleinen Gewinnen übersteigen die laufenden Kosten oft den Vorteil.
Kann ich als Einzelunternehmer:in eine Holding gründen?
Ja, grundsätzlich kannst du auch als Einzelunternehmer:in eine Holding gründen. Praktisch ergibt eine Holding-Struktur aber meist erst Sinn, wenn du mit Kapitalgesellschaften wie einer GmbH oder UG arbeitest.
Wenn du bisher allein als Freelancer:in tätig bist und deine Gewinne regelmäßig privat nutzt, ist eine Holding oft zu aufwendig. Dann solltest du zuerst prüfen, ob eine GmbH zu deinem Geschäftsmodell passt.
Wie viel Steuern spart eine Holding wirklich?
Das hängt stark davon ab, welche Gewinne entstehen und wie du sie verwendest. Der größte Vorteil entsteht, wenn Dividenden oder Verkaufserlöse in der Holding bleiben und dort für neue Investments genutzt werden.
Der Effekt ist deutlich kleiner, wenn du Gewinne sofort privat entnimmst.
Was kostet eine Holding GmbH?
Bei einer Holding GmbH entstehen Gründungskosten für Notar, Handelsregister und Beratung. Zusätzlich brauchst du ein Geschäftskonto, eigene Buchhaltung, Jahresabschluss und Steuererklärungen.
Die laufenden Kosten hängen davon ab, wie komplex deine Struktur ist. Eine einfache Holding mit einer Tochtergesellschaft ist günstiger als eine Unternehmensgruppe mit mehreren Beteiligungen, Darlehen oder internationalen Strukturen.
Kann ich meine bestehende GmbH nachträglich in eine Holding einbringen?
Ja, das ist möglich. Häufig geschieht das über einen Anteilstausch, bei dem du deine Anteile an der operativen GmbH auf die neue Holding überträgst.
Dieser Schritt sollte aber unbedingt steuerlich geplant werden. Je nach Gestaltung können Sperrfristen, Bewertungsfragen, Nachweispflichten und Auswirkungen auf Verlustvorträge entstehen.
Welche Beteiligungshöhe brauche ich für die steuerlichen Vorteile?
Für Dividenden sind vor allem zwei Schwellen wichtig: 10 % für die Körperschaftsteuer und häufig 15 % für die Gewerbesteuer. Liegt die Holding darunter, kann die Steuerbelastung höher ausfallen.
Muss eine Holding eigene Rechnungen schreiben?
Nur wenn die Holding selbst Leistungen erbringt, zum Beispiel Management-, Beratungs- oder Verwaltungsleistungen an Tochtergesellschaften. Dann braucht sie ordnungsgemäße Rechnungen und muss die E-Rechnungspflicht im B2B-Bereich beachten.
Ist eine Holding für Immobilien sinnvoll?
Eine Immobilien-Holding kann sinnvoll sein, wenn du Vermögen strukturiert aufbauen oder Risiken trennen möchtest. Gleichzeitig solltest du Anteilsübertragungen sehr sorgfältig prüfen, weil bei grundbesitzenden Gesellschaften Grunderwerbsteuer relevant werden kann.
Selbstständig starten, ohne Steuerfehler
Der komplette Leitfaden für die ersten 12 Monate - von Steuerberatern geprüft
Steuern? Einfach, einfach! Ich kann mit Accountable mein Business super effizient gestalten was den Verwaltungs-Teil betrifft. Auch bei Fragen ist der Steuer-Coach (auch mit echten Menschen ;-)) wirklich schnell und super hilfreich! Alles in allem kann ich Accountable einfach weiterempfehlen.
Patric S
31.03.2026
Top App! ich habe sowas von keine Ahnung von der ganzen Geschichte. Aber es ist super erklärt und wirklich sehr leicht ! Ich bin top zufrieden
marco moertzsch
20.11.2025
Bin überwältigt wie gut diese App ist. Sie übernimmt quasi alles für dich, man muss nur seine Sachen eintragen und selbst da übernimmt die KI 90%. Wenn man irgendwas nicht weiß, Probleme oder Fragen hat hilft die Ki oder man bekommt innerhalb von 1-2 Tagen direkt Hilfe von einem Steuer-Coach. UI auch sehr schön und leicht zu bedienen. Absolute Empfehlung von mir, wüsste nicht was man besser machen könnte!
vuno7
20.11.2025
Das Interface leitet einen super einfach durch alle relevanten Dinge: Konten, Einnahmen und Ausgaben, Steuern. Man wird sehr übersichtlich darauf hingewiesen, welche Steuern zu zahlen sind. Wenn man seine Buchhaltung in der Plattform pflegt, werden die Daten automatisch in die richtigen Steuerformulare übertragen. Bei Fragen gibt es den KI Chat und echte Ansprechpartner. Es macht richtig Spaß. Nachdem ich einige Änderungswünsche vorgeschlagen hatte, hat mir der Support sehr kulant geholfen und Nachbesserung versprochen.
Jonathan
20.05.2025
Ein super Steuerprogramm,das Rechnungen schreiben ist sehr einfach. Es ist alles sehr übersichtlich. Sehr gut ist die persönliche Beratung, wenn sie gebraucht wird.
Anonym
25.03.2026
Ich habe noch nie ein Finanzprogramm benutzt, das so zuverlässig, treffsicher und genau die Belege automatisiert ausliest. Einfach super. Die Buchung der einzelnen Vorgänge geht damit in Windeseile – und wenn mal eine Fall nicht ganz klar ist, hilft die KI und der Chatbot super weiter. Die automatischen Vorschläge zur Belegzuordnung sind auch für den absoluten Laien perfekt verständlich. Auf jeden Fall kann ich sagen, dass ich noch nie so schnell die Belegerfassung erledigt hatte. Ich pflege gerade die letzten Monate ein und bin damit ruckzuck durch.
Christian
09.11.2025
Super App. Macht Buchhaltung, Rechnungen erstellen, Steuerzahlung und alles drum und dran sehr einfach. Und wenn man mal Fragen hat, haben die einen tollen Kundenservice. Wirklich empfehlenswert.
Kristina
27.02.2025
Ich liebe die App, ich bin super froh, endlich keinen Papierkram mehr zu haben. Ich hatte erst Probleme beim Upgrade auf meines Plans, aber der Support ist super schnell und hilfsbereit und so konnte ich in kürzester Zeit auch das Upgrade durchführen. Jetzt mit allen Funktionen ist es einfach noch so viel besser, da ich die Anwendung nun auch am PC nutzen kann und Zugriff auf den Chat mit den Steuer-Profis habe, die mich bei jeder Frage unterstützen. Einfach klasse!
LisNutz
11.05.2024
Ich finde das Team von Accountable sehr fachlich, professionell, schnelle Antworten (auch um 22 Uhr). Einfach ein gelungenes Produkt mit einem starken Team dahinter.
Willi H
09.04.2026
Eine sehr übersichtliche und intuitive App. Ich nutze sie seitdem ich meine Selbstständigkeit angefangen habe und habe seitdem noch keine Probleme damit gehabt, dass irgendwas nicht funktioniert hat oder ich den Überblick verloren habe. Außerdem ist es auch total nützlich, dass man Fragen zu Steuern usw. direkt an eine KI oder einen Steuer-Coach stellen kann
Niklas
28.03.2025
Jetzt anmelden: Kostenloses Webinar zum Altersvorsorgedepot
Das Altersvorsorgedepot kommt ab 2027 - so bereitest du dich vor

 31.03.2026


