Du hast eine Steuerfrage? Du bekommst unsere Experten-Antwort kostenlos per E-Mail.
Bitte gib eine gültige E-Mail-Adresse ein
Mit demAltersvorsorgedepotkannst du ab 2027 staatlich gefördert fürs Alter sparen. Doch was passiert mit deinen Beiträgen in der Einkommensteuererklärung? Neben den Zulagen kommt möglicherweise ein zusätzlicher Steuerbonus durch den Sonderausgabenabzug infrage. Ob du ihn erhältst, ermittelt das Finanzamt mit der sogenannten Günstigerprüfung. Wir erklären, welche Beträge dabei zählen und warum nicht jede Einzahlung automatisch eine höhere Steuererstattung auslöst. Gerade bei hohen Gewinnen ist das relevant.
Altersvorsorgedepot: Sonderausgabenabzug und Günstigerprüfung – kurz zusammengefasst
Ab 2027 sind AVD-Beiträge förderfähig; die erste reguläre Steuererklärung dafür folgt grundsätzlich 2028.
Eigenbeiträge und Zulagenanspruch bilden innerhalb der gesetzlichen Grenzen die Grundlage für den Sonderausgabenabzug.
Bei der Günstigerprüfung vergleicht das Finanzamt die mögliche Steuerersparnis mit dem Zulagenanspruch.
Nur wenn der Steuervorteil höher ausfällt, entsteht eine zusätzliche Steuerentlastung.
Ab wann kannst du das Altersvorsorgedepot steuerlich geltend machen?
Neue Altersvorsorgedepots können ab dem 1. Januar 2027 angeboten werden. Beiträge zu einem solchen Vertrag gehören deshalb frühestens zum Steuerjahr 2027. Für deine Einkommensteuererklärung 2026 kannst du noch keinen Sonderausgabenabzug aus einem neuen Altersvorsorgedepot beanspruchen.
Die Einkommensteuererklärung für 2027 reichst du grundsätzlich erst 2028 ein. Dann kann das Finanzamt auch prüfen, ob deine AVD-Beiträge zusätzlich zur Zulage eine Steuerermäßigung auslösen.
Wichtig ist der Unterschied zwischen Beitragsjahr und Abgabejahr: Zahlst du 2027 in einen förderfähigen Vertrag ein, betrifft die steuerliche Prüfung das Jahr 2027 – auch wenn du deine Erklärung später abgibst. Konkrete Zeilennummern in den Anlagen zur Einkommensteuererklärung lassen sich erst nennen, wenn die amtlichen Vordrucke für 2027 vorliegen.
Wer kann den Sonderausgabenabzug beim Altersvorsorgedepot nutzen?
Nicht jede Person mit einem Wertpapierdepot kann Beiträge als Sonderausgaben abziehen. Du brauchst einen entsprechend zertifizierten Altersvorsorgevertrag und musst die persönlichen Voraussetzungen der staatlichen Förderung erfüllen. Ein gewöhnlicher privater ETF-Sparplan genügt dafür nicht.
Ab 2027 wird der Kreis der Personen mit Anspruch auf staatliche Altersvorsorgeförderung erweitert. Dazu gehören grundsätzlich auch Selbstständige mit Einkünften aus Gewerbebetrieb (§ 15 EStG) oder bestimmten freiberuflichen Tätigkeiten (§ 18 Abs. 1 Nr. 1 bis 3 EStG), die eine Steuererklärung abgegeben haben. Pflichtmitglieder berufsständischer Versorgungseinrichtungen werden ebenfalls einbezogen.
Für dich zählt die steuerliche Einordnung deiner Tätigkeit, also ob du freiberuflich oder gewerblich arbeitest – nicht die Bezeichnung „Freelancer“ oder „Kleinunternehmer“. Ob du umsatzsteuerlich die Kleinunternehmerregelung nutzt, entscheidet also nicht über den Sonderausgabenabzug.
Wer nur Kapitalerträge erzielt, ist dadurch noch nicht unmittelbar förderberechtigt. Für mittelbar berechtigte Ehepartner gelten zudem besondere Voraussetzungen.
Die AVD-Einzahlung bleibt eine private Vorsorgeaufwendung. Du ziehst sie nicht als Betriebsausgabe in deiner Einnahmenüberschussrechnung ab. Ob und in welchem Umfang ein zusätzlicher Sonderausgabenabzug berücksichtigt wird, ergibt sich erst aus der steuerlichen Prüfung.
Wie funktioniert der Sonderausgabenabzug beim Altersvorsorgedepot?
Beiträge zu einem förderfähigen Altersvorsorgedepot können dein zu versteuerndes Einkommen mindern. Die Rechtsgrundlage ist § 10a EStG in der ab 2027 geltenden Fassung. Anders als beim klassischen ETF-Sparplan gehören deine Einzahlungen zu den steuerlich begünstigten privaten Ausgaben – den sogenannten Sonderausgaben.
Welche Beträge darfst du als Sonderausgaben berücksichtigen?
Für den zusätzlichen Sonderausgabenabzug zählen grundsätzlich bis zu 1.800 € deiner jährlichen Eigenbeiträge zuzüglich des Zulagenanspruchs. Der Anspruch umfasst die Grundzulage und gegebenenfalls weitere Zulagen, etwa für Kinder. Die Beiträge müssen zu einem förderfähigen Vertrag gehören und die persönlichen Fördervoraussetzungen müssen erfüllt sein.
Bei 1.800 € Eigenbeitrag beträgt die reguläre Grundzulage höchstens 540 €. Ohne zusätzliche Zulagen ergibt sich daraus ein möglicher Sonderausgabenabzug von 2.340 €. Das ist der Betrag, um den dein zu versteuerndes Einkommen rechnerisch sinken kann – nicht die Höhe einer Steuererstattung.
Die Zulagen sind keine zusätzlichen Ausgaben aus deiner Tasche. Sie werden bei dieser Berechnung aufgrund der gesetzlichen Förderregeln zum Eigenbeitrag hinzugerechnet.
Was passiert, wenn du mehr als 1.800 € einzahlst?
Du kannst in einen entsprechenden Altersvorsorgevertrag jährlich bis zu 6.840 € einzahlen. Doch der darüber hinausgehende Teil erhöht den geförderten Eigenbeitrag nicht. Auch für die Berechnung des Sonderausgabenabzugs bleibt grundsätzlich die Grenze von 1.800 € Eigenbeitrag maßgeblich.
Wichtig für Selbstständige: Dieser Abzug ist von den Vorsorgeaufwendungen nach § 10 EStG zu unterscheiden. Deine AVD-Beiträge werden nicht mit dem Höchstbetrag einer Rürup-Rente zusammengerechnet. Ob der Abzug tatsächlich einen zusätzlichen Vorteil bringt, entscheidet erst die Günstigerprüfung.
Wie funktioniert die Günstigerprüfung durch das Finanzamt?
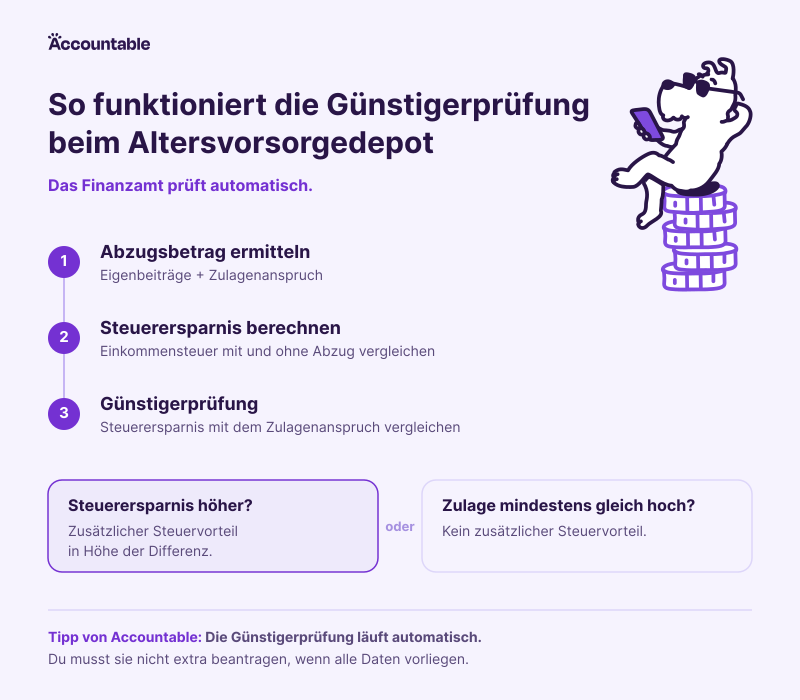
Bei der Günstigerprüfung nach § 10a Abs. 2 EStG untersucht das Finanzamt, ob du durch den Sonderausgabenabzug mehr Einkommensteuer sparst, als dir an Altersvorsorgezulagen zusteht. Nur wenn die mögliche Steuerersparnis höher ausfällt, erhältst du eine zusätzliche steuerliche Entlastung.
Welche Schritte durchläuft die Berechnung?
Die Prüfung erfolgt von Amts wegen im Rahmen deiner Einkommensteuerveranlagung. Du musst also nicht selbst zwischen Zulage und Sonderausgabenabzug wählen. Die erforderlichen Beitragsdaten müssen allerdings vorliegen und die Fördervoraussetzungen erfüllt sein.
Abzugsbetrag ermitteln: Das Finanzamt berücksichtigt deine förderfähigen Eigenbeiträge bis zur gesetzlichen Grenze und addiert den dazugehörigen Zulagenanspruch.
Einkommensteuer vergleichen: Es berechnet, wie hoch deine tarifliche Einkommensteuer mit und ohne diesen Sonderausgabenabzug ausfällt. Die Differenz ist der mögliche Steuervorteil.
Zulagenanspruch gegenrechnen: Anschließend wird geprüft, ob diese Steuerersparnis höher ist als die Zulagen, die dir für das Beitragsjahr zustehen.
Zusätzlichen Vorteil feststellen: Nur der Betrag oberhalb deines Zulagenanspruchs wirkt sich zusätzlich zu den Zulagen auf deine Einkommensteuer aus.
Die Wertentwicklung deines Altersvorsorgedepots spielt für diese Berechnung keine Rolle. Das Finanzamt bewertet weder mögliche Kursgewinne noch Renditeprognosen, sondern den gesetzlich begünstigten Beitrag und die daraus folgende Einkommensteuerwirkung.
Warum werden Zulagen bei der Steuerberechnung angerechnet?
Weil du denselben Vorsorgebeitrag nicht doppelt in voller Höhe gefördert bekommen sollst. Ist der Sonderausgabenabzug günstiger, erhöht sich die nach dem Abzug ermittelte tarifliche Einkommensteuer um deinen Zulagenanspruch. So bleibt nur die zusätzliche Steuerermäßigung übrig.
Entscheidend ist dabei der gesetzliche Anspruch auf die Zulage. Ob sie bereits auf deinem Depot gutgeschrieben wurde, ist für diesen Vergleich nicht ausschlaggebend. Eine verspätete oder versäumte Beantragung macht den möglichen Steuerbonus deshalb nicht automatisch größer.
Wann entsteht kein zusätzlicher Steuervorteil?
Wenn die berechnete Steuerersparnis nicht höher als der Zulagenanspruch ist, kommt kein zusätzlicher Sonderausgabenabzug zum Tragen. Die dir zustehende Zulagenförderung bleibt davon unberührt.
Das kann insbesondere bei einem vergleichsweise niedrigen zu versteuernden Einkommen der Fall sein. Denn der tatsächliche Steuereffekt hängt von deinem individuellen Einkommensteuertarif ab. Gleiche Einzahlungen führen deshalb nicht zwingend zu derselben zusätzlichen Steuerentlastung. Wie das konkret aussieht, zeigen wir im nächsten Abschnitt anhand zweier Modellrechnungen.
Beispielrechnung: Wann bekommst du zusätzlich Geld vom Finanzamt?
Ob die Günstigerprüfung eine zusätzliche Steuerentlastung ergibt, hängt von deiner individuellen Einkommensteuer ab. Wir vergleichen zwei selbstständige Personen, die 2027 jeweils 1.200 € Eigenbeitrag in ein förderfähiges Altersvorsorgedepot einzahlen. Beide sind unmittelbar förderberechtigt und haben keinen Anspruch auf Kinderzulage oder Berufseinsteigerbonus.
Ihre Grundzulage beträgt jeweils 390 €: Für die ersten 360 € Eigenbeitrag gibt es 180 € Zulage (50 %). Für die restlichen 840 € kommen 210 € hinzu (25 %). Der mögliche Sonderausgabenabzug beläuft sich somit auf 1.590 €: 1.200 € Eigenbeitrag plus 390 € Zulagenanspruch.
Beispiel 1: 30 % Steuerwirkung – zusätzliche Entlastung
Eine selbstständige Beraterin erzielt ein entsprechend hohes zu versteuerndes Einkommen. Wir nehmen vereinfacht an, dass der Sonderausgabenabzug ihre Einkommensteuer um 30 % des Abzugsbetrags mindert.
Die 390 € Zulage fließen in ihren Altersvorsorgevertrag. Darüber hinaus vermindert die Günstigerprüfung ihre Einkommensteuer um weitere 87 €. Sie erhält also nicht zusätzlich die vollen 477 € ausgezahlt.
Beispiel 2: 15 % Steuerwirkung – keine zusätzliche Entlastung
Ein freiberuflicher Designer leistet denselben Beitrag. Wegen seines niedrigeren zu versteuernden Einkommens setzen wir eine vereinfachte Steuerwirkung von 15 % an.
Die Zulage ist höher als die rechnerische Steuerersparnis. Deshalb erfolgt kein zusätzlicher Sonderausgabenabzug. Die 390 € Förderung für den Vertrag bleiben erhalten.
Wichtig: Die Prozentsätze sind Modellannahmen, keine tatsächlichen Einkommensteuersätze der beiden Personen. Das Finanzamt berechnet die Steuerdifferenz anhand des progressiven Einkommensteuertarifs. Die Beispiele zeigen den Mechanismus der Günstigerprüfung, nicht die Höhe deiner persönlichen Steuererstattung. Für den Vergleich bleiben Kirchensteuer und Solidaritätszuschlag außer Betracht.
Wie wird der zusätzliche Steuervorteil in der Steuererklärung berücksichtigt?
Für das erste Beitragsjahr 2027 erfolgt die Einkommensteuererklärung grundsätzlich 2028. Dein Anbieter muss die maßgeblichen Vertrags- und Beitragsdaten elektronisch an die zuständige zentrale Stelle übermitteln. Das Finanzamt nutzt diese Informationen für die steuerliche Berücksichtigung deiner Altersvorsorgedepot-Beiträge.
Was solltest du selbst kontrollieren?
Vergleiche deine jährlichen Einzahlungen mit den Unterlagen des Anbieters. Prüfe, ob deine Steueridentifikationsnummer korrekt hinterlegt ist und die Voraussetzungen der Förderberechtigung erfüllt sind. Als Selbstständige musst du für das betreffende Beitragsjahr insbesondere eine Einkommensteuererklärung abgegeben haben.
Die Günstigerprüfung erfolgt automatisch, sobald die erforderlichen Daten vorliegen. Kontrolliere anschließend deinen Steuerbescheid: Ist der Sonderausgabenabzug günstiger, wird der über den Zulagenanspruch hinausgehende Steuervorteil berücksichtigt. Stimmen übermittelte Beiträge oder persönliche Angaben nicht, solltest du die Abweichung mit dem Anbieter klären.
Altersvorsorgedepot bald auch bei Accountable
Ab 2027 plant Accountable, ein staatlich gefördertes Altersvorsorgedepot direkt in der App anzubieten. So sollen Selbstständige ihre Altersvorsorge und ihre steuerlichen Angelegenheiten künftig einfacher an einem Ort verwalten können. Trag dich jetzt auf die Warteliste ein und erfahre mehr, sobald das Angebot startet.
Welche Fehler können dich beim Sonderausgabenabzug Geld kosten?
Bei der steuerlichen Förderung sind vor allem diese Missverständnisse relevant:
Zulagen nicht beantragen: Ein versäumter Zulagenantrag bedeutet nicht, dass das Finanzamt stattdessen den gesamten rechnerischen Steuervorteil auszahlt. Bei der Günstigerprüfung zählt der Zulagenanspruch.
Beiträge doppelt erfassen: Einzahlungen ins Altersvorsorgedepot sind private Altersvorsorgeaufwendungen. Sie gehören nicht zusätzlich als Betriebsausgaben in die EÜR.
Falschen Abzugsbetrag annehmen: Nicht jede Einzahlung ist unbegrenzt absetzbar. Es gelten die gesetzlichen Fördergrenzen und die Voraussetzungen des jeweiligen Vertrags.
Tipp: Bewahre deine Beitragsübersichten auf und gleiche sie mit den übermittelten Daten ab. Bei Unstimmigkeiten solltest du frühzeitig nachfragen. Auch Fehler in deiner Steuererklärung lassen sich je nach Bearbeitungsstand noch korrigieren. Gerade bei einer unterjährigen Änderung deiner Beiträge lohnt sich der Abgleich.
Fazit: Wann bringt die Günstigerprüfung einen zusätzlichen Vorteil?
Der Sonderausgabenabzug kann beim Altersvorsorgedepot ab 2027 eine zusätzliche Steuerentlastung auslösen. Entscheidend ist, ob die berechnete Einkommensteuerersparnis höher als dein Zulagenanspruch ausfällt.
Das Finanzamt prüft dies automatisch. Für dich ist wichtig, dass die Beitragsdaten stimmen und du die Voraussetzungen erfüllst. Eine höhere Einzahlung führt nicht automatisch zu einer zusätzlichen Steuererstattung. Deshalb lohnt sich ein genauer Blick auf deine tatsächlichen Einzahlungen und den ausgewiesenen Zulagenanspruch.
💡Teste jetzt Accountable 14 Tage kostenlos. Mit unserer Lösung erledigst du Buchhaltung, Rechnungen, Banking und Steuererklärungen selbst und brauchst keine Steuerkenntnisse oder lange Einarbeitung!
Häufige Fragen zur Sonderausgabenabzug und Günstigerprüfung
Muss ich die Günstigerprüfung selbst beantragen?
Nein. Das Finanzamt führt sie von Amts wegen durch, wenn die erforderlichen Angaben und Daten vorliegen. Du musst keine eigene Vergleichsrechnung einreichen. Die konkrete Umsetzung richtet sich nach den amtlichen Formularen für die Einkommensteuererklärung 2027.
Was passiert, wenn meine Zulage höher ist als der Steuervorteil?
Dann entsteht keine zusätzliche Einkommensteuerermäßigung aus dem Sonderausgabenabzug. Dein bestehender Zulagenanspruch bleibt erhalten, sofern die Fördervoraussetzungen erfüllt sind.
Kann ich das Altersvorsorgedepot als Betriebsausgabe absetzen?
Nein. Die begünstigten Beiträge gehören zu deiner privaten Altersvorsorge. Der mögliche Abzug erfolgt bei der Einkommensteuer als Sonderausgabe, nicht in deiner Einnahmenüberschussrechnung.
Selbstständig starten, ohne Steuerfehler
Der komplette Leitfaden für die ersten 12 Monate - von Steuerberatern geprüft
Steuern? Einfach, einfach! Ich kann mit Accountable mein Business super effizient gestalten was den Verwaltungs-Teil betrifft. Auch bei Fragen ist der Steuer-Coach (auch mit echten Menschen ;-)) wirklich schnell und super hilfreich! Alles in allem kann ich Accountable einfach weiterempfehlen.
Patric S
31.03.2026
Top App! ich habe sowas von keine Ahnung von der ganzen Geschichte. Aber es ist super erklärt und wirklich sehr leicht ! Ich bin top zufrieden
marco moertzsch
20.11.2025
Bin überwältigt wie gut diese App ist. Sie übernimmt quasi alles für dich, man muss nur seine Sachen eintragen und selbst da übernimmt die KI 90%. Wenn man irgendwas nicht weiß, Probleme oder Fragen hat hilft die Ki oder man bekommt innerhalb von 1-2 Tagen direkt Hilfe von einem Steuer-Coach. UI auch sehr schön und leicht zu bedienen. Absolute Empfehlung von mir, wüsste nicht was man besser machen könnte!
vuno7
20.11.2025
Das Interface leitet einen super einfach durch alle relevanten Dinge: Konten, Einnahmen und Ausgaben, Steuern. Man wird sehr übersichtlich darauf hingewiesen, welche Steuern zu zahlen sind. Wenn man seine Buchhaltung in der Plattform pflegt, werden die Daten automatisch in die richtigen Steuerformulare übertragen. Bei Fragen gibt es den KI Chat und echte Ansprechpartner. Es macht richtig Spaß. Nachdem ich einige Änderungswünsche vorgeschlagen hatte, hat mir der Support sehr kulant geholfen und Nachbesserung versprochen.
Jonathan
20.05.2025
Ein super Steuerprogramm,das Rechnungen schreiben ist sehr einfach. Es ist alles sehr übersichtlich. Sehr gut ist die persönliche Beratung, wenn sie gebraucht wird.
Anonym
25.03.2026
Ich habe noch nie ein Finanzprogramm benutzt, das so zuverlässig, treffsicher und genau die Belege automatisiert ausliest. Einfach super. Die Buchung der einzelnen Vorgänge geht damit in Windeseile – und wenn mal eine Fall nicht ganz klar ist, hilft die KI und der Chatbot super weiter. Die automatischen Vorschläge zur Belegzuordnung sind auch für den absoluten Laien perfekt verständlich. Auf jeden Fall kann ich sagen, dass ich noch nie so schnell die Belegerfassung erledigt hatte. Ich pflege gerade die letzten Monate ein und bin damit ruckzuck durch.
Christian
09.11.2025
Super App. Macht Buchhaltung, Rechnungen erstellen, Steuerzahlung und alles drum und dran sehr einfach. Und wenn man mal Fragen hat, haben die einen tollen Kundenservice. Wirklich empfehlenswert.
Kristina
27.02.2025
Ich liebe die App, ich bin super froh, endlich keinen Papierkram mehr zu haben. Ich hatte erst Probleme beim Upgrade auf meines Plans, aber der Support ist super schnell und hilfsbereit und so konnte ich in kürzester Zeit auch das Upgrade durchführen. Jetzt mit allen Funktionen ist es einfach noch so viel besser, da ich die Anwendung nun auch am PC nutzen kann und Zugriff auf den Chat mit den Steuer-Profis habe, die mich bei jeder Frage unterstützen. Einfach klasse!
LisNutz
11.05.2024
Ich finde das Team von Accountable sehr fachlich, professionell, schnelle Antworten (auch um 22 Uhr). Einfach ein gelungenes Produkt mit einem starken Team dahinter.
Willi H
09.04.2026
Eine sehr übersichtliche und intuitive App. Ich nutze sie seitdem ich meine Selbstständigkeit angefangen habe und habe seitdem noch keine Probleme damit gehabt, dass irgendwas nicht funktioniert hat oder ich den Überblick verloren habe. Außerdem ist es auch total nützlich, dass man Fragen zu Steuern usw. direkt an eine KI oder einen Steuer-Coach stellen kann


 31.03.2026


