Du hast eine Steuerfrage? Du bekommst unsere Experten-Antwort kostenlos per E-Mail.
Bitte gib eine gültige E-Mail-Adresse ein
Die Anlage Sin der Steuererklärung erfasst deine Gewinne und Verluste, die du aus freiberuflichen oder selbstständigen Tätigkeiten erzielst.
Nebenberufliche Tätigkeiten, etwa Lehrtätigkeiten, künstlerische Arbeiten oder wissenschaftliche Projekte, können über die Anlage S ebenfalls angegeben werden.Wir erklären dir Schritt für Schritt, wie du die Anlage S richtig ausfüllst und welche Besonderheiten du beachten solltest.
Was ist die Anlage S in der Steuererklärung?
Die Anlage S ist ein Teil der Einkommensteuererklärung und erfasst Einkünfte aus selbstständiger Arbeit nach § 18 EStG. Darunter fallen typische freiberufliche Tätigkeiten wie Ärzt:innen, Anwält:innen, Journalist:innen, Künstler:innen oder Lehrende sowie bestimmte sonstige selbstständige Arbeiten (z. B. Testamentsvollstreckung, Aufsichtsratsmandate).
Im Unterschied zur Anlage G (für gewerbliche Einkünfte) betrifft die Anlage S ausschließlich Einkünfte, die nicht gewerblich sind.
➡️ Unsicher, ob du Freiberufler:in oder Gewerbetreibende:r bist? In unserem Schnelltest findest du es ganz einfach heraus.
Wenn du deine Einkommensteuererklärung machst, ist es wichtig, die richtigen Anlagen einzureichen. Für die Gewinnermittlung brauchst du die Anlage EÜR. Doch auch zwischen der Anlage S und der Anlage G gibt es entscheidende Unterschiede, die du kennen solltest:
Anlage S
Anlage G
Die Anlage S ist für Freiberufler:innen vorgesehen.
Die Anlage G ist für Selbstständige mit Gewerbeanmeldung gedacht.
Sie muss eingereicht werden, wenn du einen Beruf oder eine Tätigkeit gemäß § 18 EStG ausübst (z. B. Ärzt:in, Anwält:in, Künstler:in, Journalist:in, Lehrer:in).
Diese Anlage ist erforderlich, wenn du einer gewerblichen Tätigkeit nachgehst, die nicht unter § 18 EStG fällt.
Freiberufliche Tätigkeiten sind in der Regel von der Gewerbesteuer befreit.
Gewerbliche Tätigkeiten unterliegen der Gewerbesteuer, wobei der Freibetrag von 24.500 Euro für Einzelunternehmer:innen gilt.
Diese Unterschiede haben direkte Auswirkungen auf deine Steuererklärung:
Freiberufliche Tätigkeiten: Wenn du freiberuflich tätig bist, reicht die Anlage S aus, und du bist von der Gewerbesteuer befreit. Deine Einkünfte werden nur mit der Einkommensteuer versteuert.
Gewerbliche Tätigkeiten: Als Gewerbetreibende:r benötigst du die Anlage G und bist verpflichtet, zusätzlich eine Gewerbesteuererklärung abzugeben.
Wenn du nicht sicher bist, welche Anlage für dich die richtige ist, prüfe, ob deine Tätigkeit in § 18 EStG als freiberuflich definiert ist, oder frage bei deinem:deiner Steuerberater:in nach.
Die Anlage S ist in der Steuererklärung von dir auszufüllen, wenn du im Veranlagungsjahr freiberufliche oder sonstige selbstständige Einkünfte erzielt hast. Das gilt in folgenden Fällen:
Freiberufliche Tätigkeit im Veranlagungsjahr
Beteiligung an einer freiberuflichen Personengesellschaft im Veranlagungsjahr
Aufgabe oder Veräußerung des freiberuflichen Betriebs
Aufwendungen durch die Absicht der freiberuflichen Selbstständigkeit
Ehepartner:innen mit eigenen Einkünften aus selbstständiger Arbeit müssen jeweils eine separate Anlage S einreichen.
Ein Sonderfall sind Kleinunternehmer:innen nach § 19 des Umsatzsteuergesetzes. Auch wenn Kleinunternehmer:innen keine Umsatzsteuer abführen müssen, sind ihre Einkünfte steuerlich zu erfassen. Entscheidend ist die Art der Tätigkeit: Für freiberufliche Einkünfte nutzt du die Anlage S, für gewerbliche Tätigkeiten die Anlage G, die auch Einkünfte aus Land- und Forstwirtschaft umfasst.
Die Einkünfte aus selbstständiger Arbeit sind in § 18 EStG klar definiert. Sie umfassen alle Einnahmen, die nicht aus einem Gewerbebetrieb stammen und durch eine freiberufliche oder andere selbstständige Tätigkeit erzielt werden. Folgende Arten von Einkünften musst du in der Anlage S angeben:
Freiberufliche Tätigkeiten in Wissenschaft, Kunst, Unterricht und Erziehung, aber auch Berufe im Gesundheitswesen, in Recht und Beratung, als Journalist:in oder Übersetzer:in.
Sonstige selbstständige Arbeiten, etwa als Testamentsvollstrecker:in, Vermögensverwalter:in oder Aufsichtsratsmitglied.
Gewinnanteile aus Beteiligungen an freiberuflichen Personengesellschaften, z. B. einer Kanzlei oder Gemeinschaftspraxis.
Einkünfte aus Beteiligungen an vermögensverwaltenden Gesellschaften oder Gemeinschaften, die Vermögen erhalten, verwalten oder Kapitalgesellschaften halten. Einnahmen sind hier nur dann einzutragen, wenn du als Gesellschafter:in oder Mitglied dein eingezahltes Kapital bereits zurückerhalten hast.
Vorübergehenden Tätigkeiten, die nur zeitlich begrenzt ausgeübt werden.
Veräußerungsgewinne, wenn du Vermögenswerte, Betriebsteile oder Gesellschaftsanteile verkaufst, die deiner selbstständigen Tätigkeit dienen.
Lotterie-Einnahmen, sofern diese nicht einem Gewerbebetrieb zuzuordnen sind.
Diese Einkünfte müssen von Selbstständigen oder Freiberufler:innen in der Anlage S genau aufgeführt werden, unabhängig davon, ob sie aus einer dauerhaften oder vorübergehenden Tätigkeit stammen.
💡 Hinweis: Die Anlage S ist nicht zwingend mit einer Bilanz einzureichen. In den meisten Fällen genügt eine Einnahme-Überschuss-Rechnung (EÜR), die digital übermittelt werden muss.
Nebenberufliche Tätigkeiten in der Anlage S
Auch nebenberufliche Tätigkeiten können in der Anlage S angegeben werden. Eine Tätigkeit gilt dann als nebenberuflich, wenn sie nicht mehr als ein Drittel der Zeit in Anspruch nimmt, die eine vergleichbare Vollzeittätigkeit beanspruchen würde. Dabei ist es unerheblich, ob du zusätzlich angestellt bist, studierst oder Hausarbeit leistest – entscheidend ist der zeitliche Umfang.
In der Anlage S können bestimmte Einkünfte aus einer nebenberuflichen Tätigkeit steuerfrei bleiben. Das gilt für begünstigte Tätigkeiten, bei denen Freibeträge greifen. Die bekanntesten sind die Übungsleiterpauschale und die Ehrenamtspauschale.
Übungsleiterpauschale
Die Übungsleiterpauschale beträgt aktuell 3.000 Euro pro Jahr (§ 3 Nr. 26 EStG). Sie gilt, wenn die Tätigkeit im Auftrag einer juristischen Person des öffentlichen Rechts oder einer gemeinnützigen, mildtätigen oder kirchlichen Einrichtung in der EU, im EWR oder in der Schweiz ausgeübt wird. Stimmen diese Voraussetzungen, gelten folgende Tätigkeiten als eine in Anlage S steuerfreie nebenberufliche Tätigkeit:
Übungsleiter:in, Ausbilder:in
Erzieher:in, Betreuer:in oder vergleichbare Tätigkeiten
Künstlerische, schriftstellerische und journalistische Tätigkeiten
Unterrichtende Tätigkeiten (z. B. durch Lehrtätigkeit, Prüfungstätigkeit oder Nachhilfe)
Bist du in einem Ehrenamt tätig, fällt das ebenfalls unter die nebenberuflichen Tätigkeiten in Anlage S. Wer sich in einem ideellen Bereich oder einem Zweckbetrieb eines Vereines ehrenamtlich engagiert, kann eine Pauschale von 960 Euro jährlich (§ 3 Nr. 26a EStG) geltend machen. Ausgenommen sind Beschäftigungen im wirtschaftlichen Geschäftsbetrieb. Für aktive Sportler:innen eines Sportvereins entfällt die Pauschale ebenfalls. Beispiele für begünstigte Ehrenämter gibt es viele, daher hier eine Auswahl zur Orientierung:
Platz- oder Gerätewärt:in, Hausmeister:in, Reinigungskraft auf Plätzen und an Geräten des ideellen Bereichs und des Zweckbetriebs
Bürokraft einer Vereinsgeschäftsstelle
Um die Ehrenamtspauschale zu erhalten, müssen die ehrenamtlichen Tätigkeiten auch wirklich als steuerfreie nebenberufliche Nebentätigkeiten in Anlage S gemeldet werden. Die Pauschale wird jährlich und einmalig angerechnet, auch wenn mehrere Ehrenämter ausgeübt werden.
Du kannst die steuerfreien Pauschalen auch kombinieren, wenn die Voraussetzungen der Übungsleiterpausche und der Ehrenamtspauschale in unterschiedlichen ehrenamtlichen Tätigkeiten und Bereichen erbracht werden. Dann können beide angerechnet werden, auch wenn sich diese Tätigkeiten und Bereiche im selben Verein befinden. Bei gleichen Tätigkeiten in unterschiedlichen Vereinen ist das nicht möglich.
💡 Tipp von Accountable: Liegen deine Einnahmen nur innerhalb der Freibeträge (3.300 Euro Übungsleiterpauschale oder 960 Euro Ehrenamtspauschale), reicht ein Eintrag in der Anlage S bzw. Anlage N. Eine zusätzliche Anlage EÜR ist dann nicht nötig.
Anlage S in der Steuererklärung – Ausfüllhilfe
Die Anlage S hat mehrere Seiten mit diversen Feldern, die je nach deiner Situation auszufüllen sind. Das Formular findest du digital im Programm des Finanzamts (ELSTER) oder in einer Steuersoftware wie Accountable.
Die Anlage S findest du in ELSTER unter Formulare & Leistungen → Einkommensteuererklärung → Weitere Anlagen hinzufügen. Dort kannst du die Anlage S aktivieren und direkt digital ausfüllen.
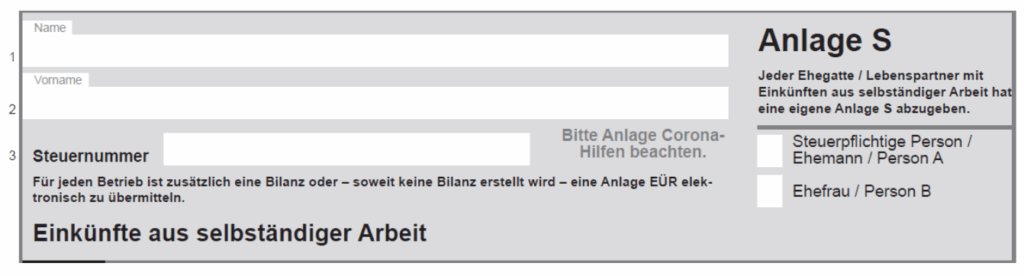
Wichtig: Jede:r Ehegatt:in oder Lebenspartner:in mit solchen Einkünften muss eine eigene Anlage S abgeben.
Oben im Formular steht außerdem der Hinweis: „Bitte Anlage Corona-Hilfen beachten“ – wenn du Zuschüsse erhalten hast, musst du diese gesondert erklären.
💡 Tipp von Accountable: Mach’ es dir einfach und nutze die Steuerlösung von Accountable, um deine Einkommensteuer mit Anlage S schnell und digital ans Finanzamt zu übermitteln! Und so geht’s.
Seite 1: Grundangaben & Gewinne
Zeilen 1–3: Grundangaben
Trage Name, Vorname und deine Steuernummer ein.
Falls ihr zu zweit (Ehe/Lebenspartnerschaft) tätig seid: Jede:r füllt eine eigene Anlage S aus.
Markiere, ob es sich um das Formular für Partner A oder B handelt.
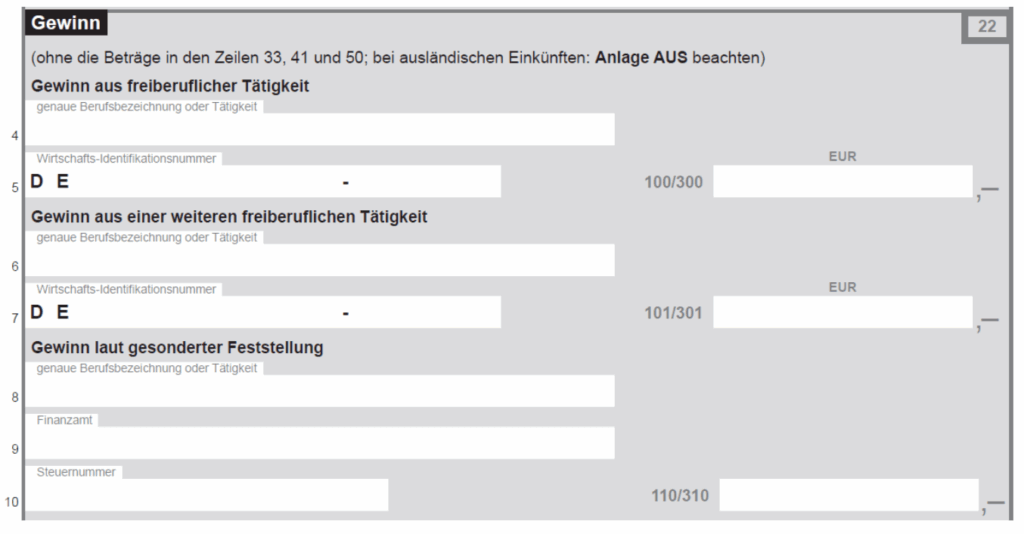
Zeilen 4–7: Gewinne aus freiberuflicher Tätigkeit
Zeile 4: Gewinn aus deiner Haupttätigkeit (z. B. Steuerberater:in).
Darunter: deine genaue Berufsbezeichnung.
Zeile 5: Trage die zugehörige W-IdNr. (wirtschaftliche Identifikationsnummer, DE-…) ein.
Zeile 6: Falls du eine weitere freiberufliche Tätigkeit hast, kommt hier der Gewinn hin.
Zeile 7: Die passende W-IdNr. dazu.
💡 Tipp: Wenn du mehrere Berufe hast (z. B. Texter:in und Yogalehrer:in), gib sie klar getrennt an. So ersparst du dir Rückfragen vom Finanzamt.
Zeilen 8–10: Gewinn aus gesonderter Feststellung
Relevanz: Nur, wenn dein Betriebssitz in einem anderen Finanzamtsbezirk liegt oder eine gesonderte und einheitliche Feststellung vorgeschrieben ist.
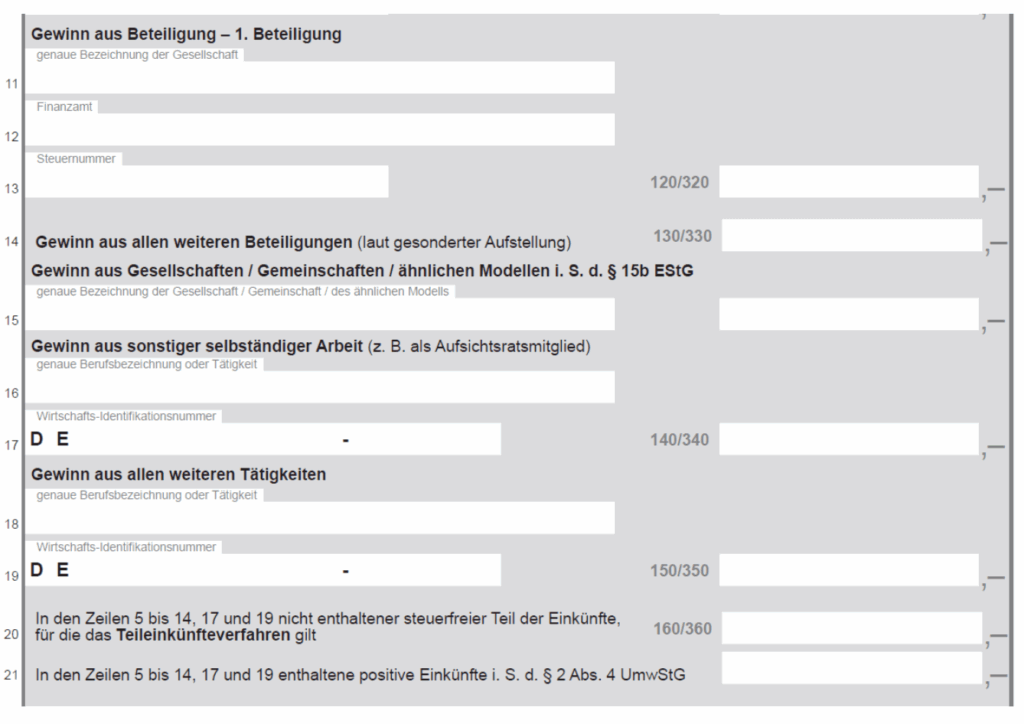
Zeilen 11–13: Gewinn aus der ersten Beteiligung an einer freiberuflichen Personengesellschaft (z. B. Gemeinschaftspraxis, Kanzlei).
Zeile 14: Gewinne aus weiteren Beteiligungen → Sammelzeile (mit Aufstellung beifügen).
💡Beachte, dass das Finanzamt bei einem Gesellschaftsanteil von weniger als 1 Prozent davon ausgeht, dass es sich um Einkünfte aus Kapitalvermögen handelt. In diesem Fall musst du die Angaben in der Anlage KAP machen, nicht in der Anlage S. Wenn du zu mindestens 1 % beteiligt bist (§ 17 EStG), können die Gewinne im Rahmen der gewerblichen Einkünfte in Anlage G erfasst werden.
Zeile 15: Steuerstundungsmodelle (§ 15b EStG)
Gewinne aus Steuerstundungsmodellen gesondert eintragen.
Zeilen 16–19: Sonstige selbständige Arbeit
Zeile 16: Gewinn aus sonstiger selbständiger Arbeit (z. B. Aufsichtsratsmandat).
Zeile 17: W-IdNr. dazu.
Zeile 18: Gewinne aus weiteren Tätigkeiten.
Zeile 19: W-IdNr. dazu.
Zeile 20: Steuerfreier Teil nach Teileinkünfteverfahren
Trage den steuerfreien Anteil (40 %) deiner Beteiligungseinkünfte ein.
Zeile 21: Positive Einkünfte nach UmwStG
Wenn Einkünfte nach § 2 Abs. 4 UmwStG enthalten sind, gehören sie hierhin.
📌 Beispiel: Du bist Ärztin (Haupttätigkeit, Gewinn 60.000 € → Zeile 4). Zusätzlich hast du einen Lehrauftrag (Nebentätigkeit, Gewinn 5.000 € → Zeile 16). Außerdem bist du an einer Gemeinschaftspraxis beteiligt (Gewinnanteil 20.000 € → Zeile 11).
Seite 2: Wagniskapital & Thesaurierung
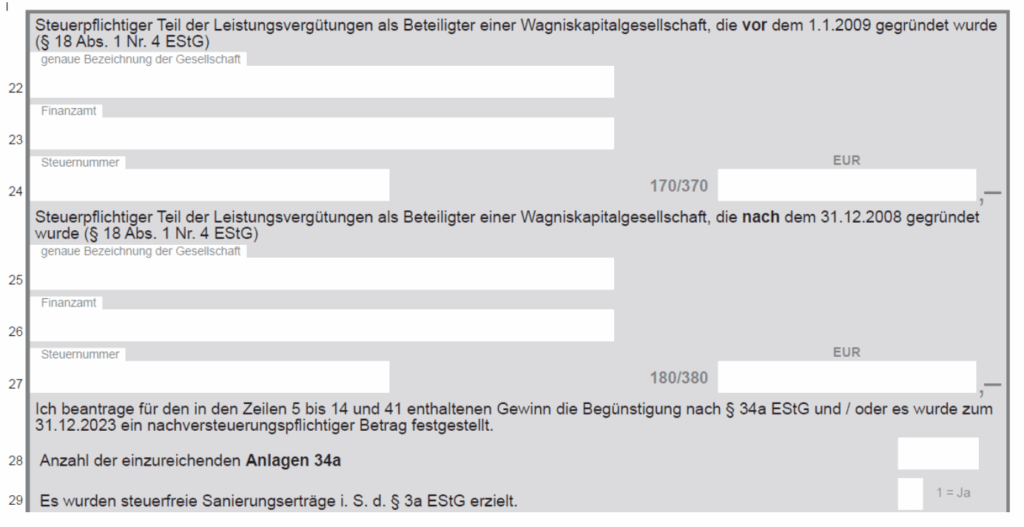
Zeilen 22–24 & 25–27: Wagniskapitalgesellschaften
Hier geht es um steuerpflichtige Leistungsvergütungen bei Beteiligung an einer Wagniskapitalgesellschaft.
Trage die Angaben zur Gesellschaft, Finanzamt, Steuernummer und den Gewinn ein.
Zeile 28: Thesaurierungsbegünstigung (§ 34a EStG)
Hier beantragst du die Begünstigung für einbehaltene Gewinne (ermäßigter Steuersatz).
Wichtig: Dafür musst du zusätzlich die Anlage 34a einreichen.
Falls dir im Rahmen einer Sanierung Schulden erlassen wurden, kreuze hier „1 = Ja“ an.
💡 Tipp: Die Thesaurierungsbegünstigung lohnt sich vor allem, wenn du Gewinne im Betrieb lässt und nicht privat entnimmst. So kannst du die Steuerlast senken.
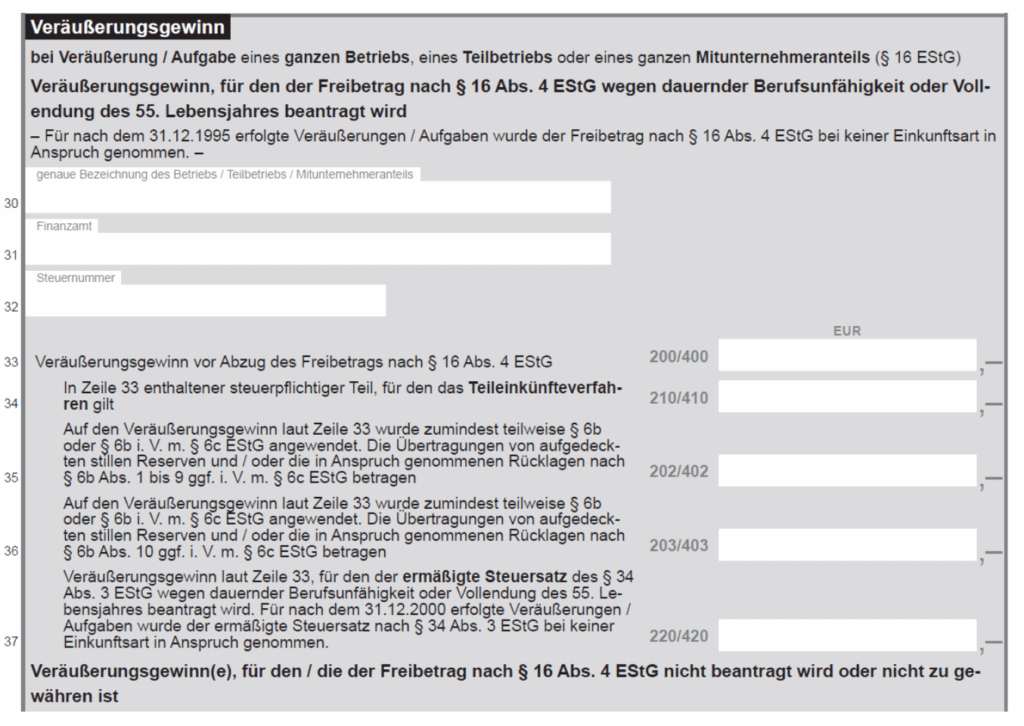
Zeilen 30–37: Veräußerungsgewinne mit Freibetrag (§ 16 Abs. 4 EStG)
Wenn du deinen Betrieb oder Anteil veräußerst, kannst du unter Umständen den Freibetrag von bis zu 45.000 € nutzen (ab 55 Jahren oder bei dauernder Berufsunfähigkeit).
Hier trägst du die Bezeichnung, das zuständige Finanzamt und den Gewinn ein.
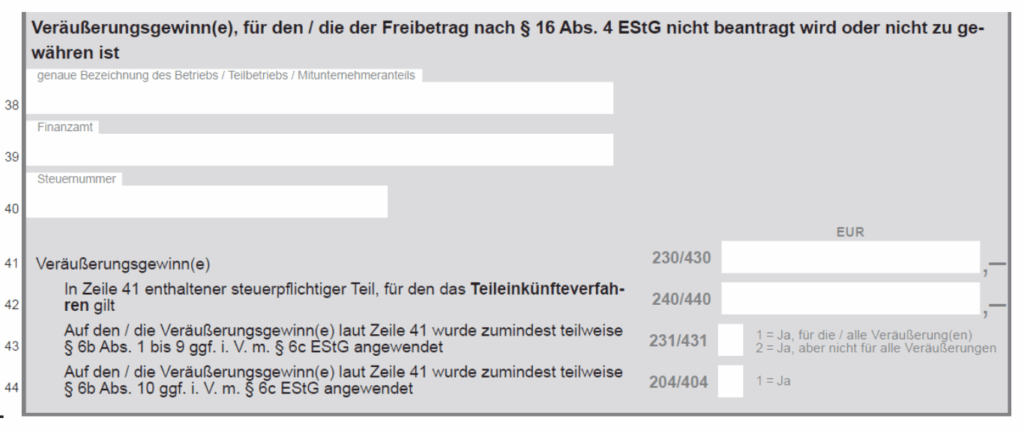
Zeilen 38–44: Weitere Veräußerungsgewinne
Ohne Freibetrag, aber ggf. mit Anwendung des Teileinkünfteverfahrens (60 % steuerpflichtig).
Wenn dein Veräußerungsgewinn (aus Zeile 41) aus einer Beteiligung an einer Kapitalgesellschaft stammt, gilt das Teileinkünfteverfahren (TEV).
Das heißt: nur 60 % des Gewinns sind steuerpflichtig, 40 % steuerfrei.
In Zeile 42 trägst du diesen steuerpflichtigen Anteil ein.
Zeile 43 – Übertragung nach § 6b EStG
Falls du den Gewinn nach § 6b EStG (Übertragung stiller Reserven) auf ein anderes Wirtschaftsgut übertragen hast, kommt der entsprechende Betrag hierhin.
Beispiel: Verkauf einer Kanzleiimmobilie und Übertragung der stillen Reserven auf ein neues Grundstück.
Zeile 44 – Übertragung nach § 6c EStG
Gleiches Prinzip wie § 6b, nur speziell für Beteiligungen an Körperschaften, Personenvereinigungen oder Vermögensmassen.
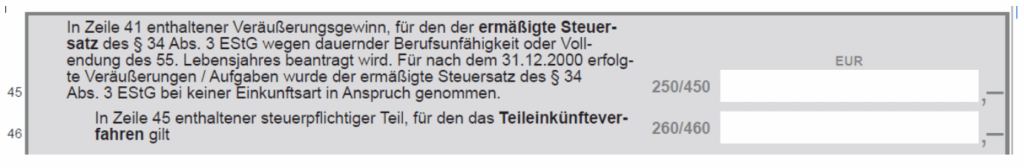
Wenn auf den Gewinn aus Zeile 45 das Teileinkünfteverfahren anzuwenden ist, trägst du hier den steuerpflichtigen Anteil (60 %) ein.
Beispiel:
Du verkaufst deinen Mitunternehmeranteil und erzielst einen Gewinn von 100.000 €.
Da es sich um eine Beteiligung handelt, gilt das Teileinkünfteverfahren → 60.000 € steuerpflichtig → Eintrag in Zeile 42.
Zusätzlich beantragst du die Besteuerung nach § 34 Abs. 3 EStG (ermäßigter Steuersatz). Der steuerpflichtige Teil (60.000 €) wird dann in Zeile 46 eingetragen.
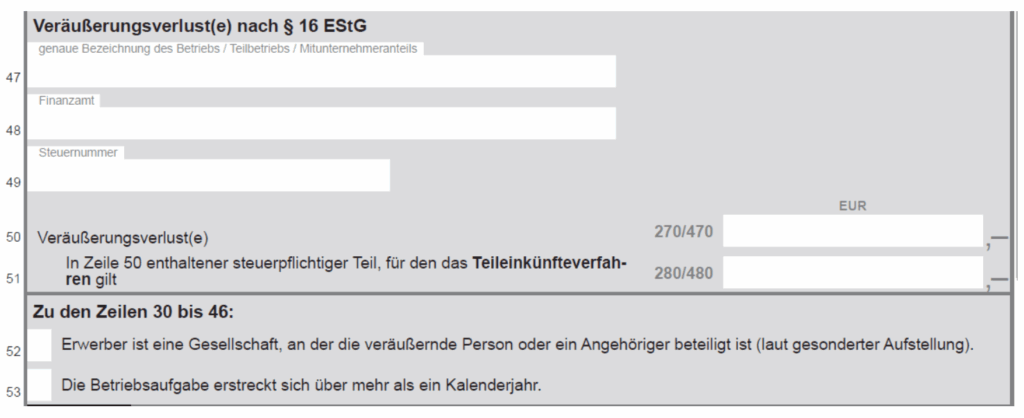
Zeilen 47–51: Veräußerungsverluste
Wenn du beim Verkauf Verluste gemacht hast, gehören diese hierhin.
In Zeile 51 trägst du den steuerpflichtigen Anteil nach Teileinkünfteverfahren ein.
Zeilen 52–53: Ergänzende Angaben
52: Handelt es sich um eine Veräußerung an Angehörige oder eine verbundene Gesellschaft?
53: Dauert die Aufgabe deines Betriebs länger als ein Kalenderjahr? → ankreuzen.
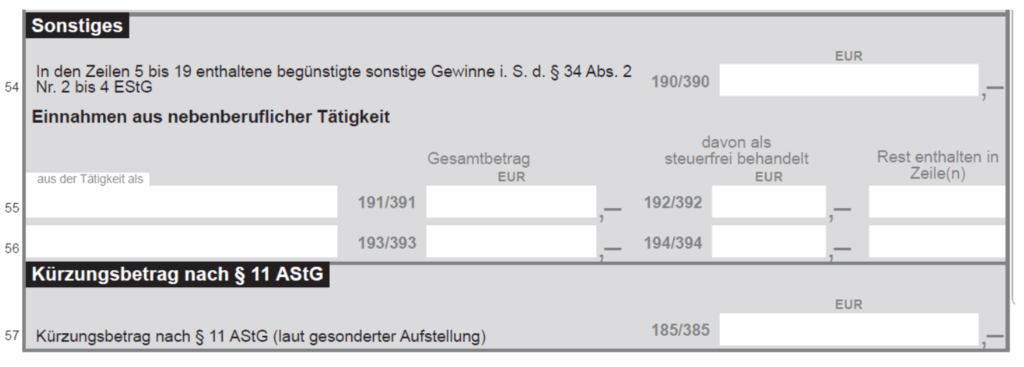
Zeile 54: Außerordentliche Einkünfte (§ 34 EStG)
Hier kommen z. B. Vergütungen für mehrjährige Tätigkeiten rein.
Zeilen 55–56: Nebenberufliche Tätigkeiten
Nenne die Tätigkeit (z. B. Übungsleiter:in) und gib die steuerfreien Anteile an.
Zeile 57: Kürzungsbetrag nach § 11 AStG
Nur relevant bei Auslandssachverhalten.
Beispiel: Du gibst deine Kanzlei mit 58 Jahren auf und erzielst einen Aufgabegewinn von 120.000 €. Davon kannst du den Freibetrag nach § 16 Abs. 4 EStG (45.000 €) abziehen – nur 75.000 € sind steuerpflichtig.
Teileinkünfteverfahren (TEV) in der Anlage S
Wenn du Anteile an einer Kapitalgesellschaft (z. B. GmbH oder AG) im Betriebsvermögen hältst, kommt das sogenannte Teileinkünfteverfahren (TEV) ins Spiel. Dieses Verfahren sorgt dafür, dass Gewinnausschüttungen oder Veräußerungsgewinne nicht doppelt besteuert werden. Das TEV findest du in der Anlage S an verschiedenen Stellen, z. B. bei Gewinnen aus Beteiligungen (Zeilen 11–14) oder bei Veräußerungsgewinnen (Zeilen 42 und 46).
Warum solltest du diesen Punkt berücksichtigen? Kapitalgesellschaften zahlen auf Unternehmensebene bereits Körperschaftsteuer. Damit diese Gewinne nicht noch einmal voll mit Einkommensteuer belastet werden, greift das TEV:
60 % der Einkünfte sind einkommensteuerpflichtig.
40 % bleiben steuerfrei.
Das gilt sowohl für laufende Ausschüttungen (Dividenden) als auch für Gewinne beim Verkauf von Anteilen.
💡 Wichtig: Das TEV gilt nur, wenn die Anteile im Betriebsvermögen gehalten werden.
Für Privatanleger:innen mit Aktien im Depot gibt es dagegen die Abgeltungsteuer (25 %), die über die Anlage KAP abgewickelt wird.
Beispiel: Du bist freiberufliche:r Architekt:in und hältst 10 % an einer GmbH, die Bau-Software entwickelt. Die GmbH schüttet dir 20.000 € Gewinnanteil aus.
Steuerpflichtig: 60 % = 12.000 €
Steuerfrei: 40 % = 8.000 €
In der Anlage S wird nur der steuerpflichtige Anteil berücksichtigt.
Fazit: Anlage S richtig ausfüllen und in der Steuererklärung Vorteile nutzen
Die Anlage S ist ein zentrales Formular für alle, die Einkünfte aus selbstständiger oder freiberuflicher Arbeit erzielen. Sie sorgt dafür, dass diese Einnahmen korrekt in der Steuererklärung erfasst werden – egal ob haupt- oder nebenberuflich. Besonders wichtig ist die klare Abgrenzung zur Anlage G, die für gewerbliche Einkünfte gilt.
Dank steuerfreier Pauschalen wie der Übungsleiterpauschale und der Ehrenamtspauschale können bestimmte nebenberufliche Tätigkeiten ganz oder teilweise steuerfrei bleiben. Wer die Anlage S digital über ELSTER oder eine Steuersoftware wie Accountable ausfüllt, spart Zeit und vermeidet Fehler.
Kurz gesagt: Mit der Anlage S stellst du sicher, dass deine freiberuflichen Einkünfte vollständig und korrekt beim Finanzamt ankommen – und nutzt gleichzeitig deine steuerlichen Vorteile optimal aus.
💡 Accountable ist die Steuerlösung für Selbstständige. Lade dir die kostenlose App herunter oder erstelle dir direkt online einen Account. So hast du von Anfang an deine Buchhaltung und Steuererklärungen im Griff. Unser Team hilft dir zudem jederzeit persönlich im Chat!
Selbstständig starten, ohne Steuerfehler
Der komplette Leitfaden für die ersten 12 Monate - von Steuerberatern geprüft
Steuern? Einfach, einfach! Ich kann mit Accountable mein Business super effizient gestalten was den Verwaltungs-Teil betrifft. Auch bei Fragen ist der Steuer-Coach (auch mit echten Menschen ;-)) wirklich schnell und super hilfreich! Alles in allem kann ich Accountable einfach weiterempfehlen.
Patric S
31.03.2026
Top App! ich habe sowas von keine Ahnung von der ganzen Geschichte. Aber es ist super erklärt und wirklich sehr leicht ! Ich bin top zufrieden
marco moertzsch
20.11.2025
Bin überwältigt wie gut diese App ist. Sie übernimmt quasi alles für dich, man muss nur seine Sachen eintragen und selbst da übernimmt die KI 90%. Wenn man irgendwas nicht weiß, Probleme oder Fragen hat hilft die Ki oder man bekommt innerhalb von 1-2 Tagen direkt Hilfe von einem Steuer-Coach. UI auch sehr schön und leicht zu bedienen. Absolute Empfehlung von mir, wüsste nicht was man besser machen könnte!
vuno7
20.11.2025
Das Interface leitet einen super einfach durch alle relevanten Dinge: Konten, Einnahmen und Ausgaben, Steuern. Man wird sehr übersichtlich darauf hingewiesen, welche Steuern zu zahlen sind. Wenn man seine Buchhaltung in der Plattform pflegt, werden die Daten automatisch in die richtigen Steuerformulare übertragen. Bei Fragen gibt es den KI Chat und echte Ansprechpartner. Es macht richtig Spaß. Nachdem ich einige Änderungswünsche vorgeschlagen hatte, hat mir der Support sehr kulant geholfen und Nachbesserung versprochen.
Jonathan
20.05.2025
Ein super Steuerprogramm,das Rechnungen schreiben ist sehr einfach. Es ist alles sehr übersichtlich. Sehr gut ist die persönliche Beratung, wenn sie gebraucht wird.
Anonym
25.03.2026
Ich habe noch nie ein Finanzprogramm benutzt, das so zuverlässig, treffsicher und genau die Belege automatisiert ausliest. Einfach super. Die Buchung der einzelnen Vorgänge geht damit in Windeseile – und wenn mal eine Fall nicht ganz klar ist, hilft die KI und der Chatbot super weiter. Die automatischen Vorschläge zur Belegzuordnung sind auch für den absoluten Laien perfekt verständlich. Auf jeden Fall kann ich sagen, dass ich noch nie so schnell die Belegerfassung erledigt hatte. Ich pflege gerade die letzten Monate ein und bin damit ruckzuck durch.
Christian
09.11.2025
Super App. Macht Buchhaltung, Rechnungen erstellen, Steuerzahlung und alles drum und dran sehr einfach. Und wenn man mal Fragen hat, haben die einen tollen Kundenservice. Wirklich empfehlenswert.
Kristina
27.02.2025
Ich liebe die App, ich bin super froh, endlich keinen Papierkram mehr zu haben. Ich hatte erst Probleme beim Upgrade auf meines Plans, aber der Support ist super schnell und hilfsbereit und so konnte ich in kürzester Zeit auch das Upgrade durchführen. Jetzt mit allen Funktionen ist es einfach noch so viel besser, da ich die Anwendung nun auch am PC nutzen kann und Zugriff auf den Chat mit den Steuer-Profis habe, die mich bei jeder Frage unterstützen. Einfach klasse!
LisNutz
11.05.2024
Ich finde das Team von Accountable sehr fachlich, professionell, schnelle Antworten (auch um 22 Uhr). Einfach ein gelungenes Produkt mit einem starken Team dahinter.
Willi H
09.04.2026
Eine sehr übersichtliche und intuitive App. Ich nutze sie seitdem ich meine Selbstständigkeit angefangen habe und habe seitdem noch keine Probleme damit gehabt, dass irgendwas nicht funktioniert hat oder ich den Überblick verloren habe. Außerdem ist es auch total nützlich, dass man Fragen zu Steuern usw. direkt an eine KI oder einen Steuer-Coach stellen kann
Niklas
28.03.2025
Jetzt anmelden: Kostenloses Webinar zum Altersvorsorgedepot
Das Altersvorsorgedepot kommt ab 2027 - so bereitest du dich vor

 31.03.2026


