Du hast eine Steuerfrage? Du bekommst unsere Experten-Antwort kostenlos per E-Mail.
Bitte gib eine gültige E-Mail-Adresse ein
Als Selbstständige organisierst du deineAltersvorsorgeselbst. Mit der Rürup-Rente kannst du eine lebenslange Zusatzrente aufbauen. Ab 2027 kommt das geförderte Altersvorsorgedepot hinzu, das andere Möglichkeiten bei der Geldanlage und Auszahlung bietet. Doch welches Modell passt besser, wenn deine Einnahmen schwanken oder du im Ruhestand selbst entscheiden möchtest, wie du dein Geld nutzt? Wir vergleichen die Unterschiede.
Altersvorsorgedepot vs. Rürup-Rente – kurz zusammengefasst
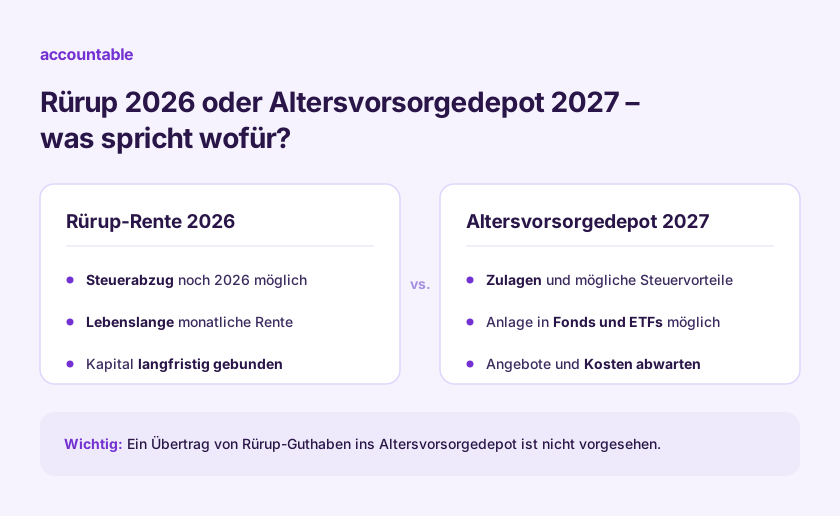
Die Rürup-Rente dient dem Aufbau einer lebenslangen Rente und wird über einen Sonderausgabenabzug gefördert.
Das Altersvorsorgedepot ermöglicht ab 2027 geförderte Kapitalmarktanlagen, auch ohne Beitragsgarantie.
Beide Modelle sind langfristig angelegt, unterscheiden sich aber bei Kapitalzugriff und Auszahlungsformen.
Welche Lösung passt, hängt vor allem von deinem Vorsorgeziel und finanziellen Spielraum ab.
Was unterscheidet das Altersvorsorgedepot grundsätzlich von der Rürup-Rente?
Der wichtigste Unterschied liegt im Zweck des Vertrags: Rürup ist auf eine lebenslange Rentenzahlung ausgerichtet. Das Altersvorsorgedepot eröffnet dagegen mehr Gestaltungsmöglichkeiten bei der Anlage und der späteren Auszahlung. Beide Modelle dienen der Altersvorsorge, sind aber nicht frei verfügbare Sparkonten.
Die Rürup-Rente, auch Basisrente genannt, gehört zur ersten Schicht der Altersversorgung. Du zahlst in einen Versicherungsvertrag ein und erhältst später eine lebenslange monatliche Rente. Die Beiträge kannst du – wie bestimmte andere private Versicherungen – innerhalb gesetzlicher Grenzen steuerlich absetzen. Besonders für Selbstständige mit geringen Ansprüchen aus der gesetzlichen Rentenversicherung kann das interessant sein.
Das Altersvorsorgedepot gehört zur zusätzlichen privaten Altersvorsorge. Ab 2027 können auch viele Selbstständige unter bestimmten Voraussetzungen die staatliche Förderung nutzen. Das Geld wird innerhalb der gesetzlichen Vorgaben am Kapitalmarkt angelegt. Anders als bei Rürup kommt später neben der lebenslangen Rente auch ein befristeter Auszahlungsplan infrage.
Wie unterscheiden sich die staatlichen Förderungen von Rürup-Rente und Altersvorsorgedepot?
Beide Modelle werden staatlich unterstützt, allerdings nach unterschiedlichen Förderregeln. Bei Rürup steht der steuerliche Abzug deiner Beiträge im Vordergrund. Beim Altersvorsorgedepot kommen insbesondere staatliche Zulagen hinzu.
Wie wird die Rürup-Rente gefördert?
Beiträge zu einer begünstigten Rürup-Rente kannst du innerhalb gesetzlicher Grenzen in der Anlage Vorsorgeaufwand als Sonderausgaben geltend machen. Das sind private Ausgaben, die dein zu versteuerndes Einkommen mindern können. Wie hoch der Vorteil ausfällt, hängt von deinem persönlichen Einkommensteuersatz ab. Eine eigene Grundzulage gibt es bei Rürup nicht.
Welche Förderung bietet das Altersvorsorgedepot?
Ab 2027 können förderberechtigte Selbstständige für Einzahlungen ins Altersvorsorgedepot beitragsabhängige Zulagen erhalten. Zusätzlich prüft das Finanzamt, ob der Sonderausgabenabzug einen höheren steuerlichen Vorteil ergibt. Der Zulagenanspruch wird dabei berücksichtigt.
Wichtig: Die Förderung allein entscheidet nicht, welches Modell zu dir passt. Die konkreten Steuerberechnungen behandeln wir in einem eigenen Artikel.
Wie flexibel kannst du bei der Rürup-Rente und beim Altersvorsorgedepot einzahlen?
Gerade für Freelancer mit unregelmäßigen Einnahmen bzw. generell bei der Altersvorsorge mit wenig finanziellem Spielraum ist wichtig, ob sich Sparbeiträge anpassen lassen. Hier kommt es bei beiden Modellen auf die konkreten Vertragsbedingungen an – und nicht allein auf die Bezeichnung des Produkts.
Kannst du Rürup-Beiträge verändern oder aussetzen?
Viele Rürup-Tarife erlauben es, Beiträge zu erhöhen, zu senken oder vorübergehend auszusetzen. Auch Sonderzahlungen können möglich sein. Welche Fristen oder Mindestbeiträge gelten, steht im jeweiligen Vertrag. Das solltest du besonders bei schwankenden Geschäftseinnahmen prüfen. Eine Beitragsfreistellung beendet künftige Zahlungen, löst aber nicht die Bindung des angesparten Kapitals.
Wie flexibel sind Einzahlungen ins Altersvorsorgedepot?
Beim Altersvorsorgedepot richtet sich die Zulage nach deinen tatsächlich geleisteten Jahresbeiträgen. Du musst nicht jedes Jahr den maximal geförderten Betrag einzahlen. Für die Grundzulage ist allerdings grundsätzlich ein jährlicher Eigenbeitrag von mindestens 120 € erforderlich. Wie du Zahlungen auf das Jahr verteilen oder pausieren kannst, hängt auch hier vom Anbieter ab.
Beispiel: EBeispiel: Eine selbstständige Texterin hat im Frühjahr viele Aufträge, im Sommer deutlich weniger. Für sie ist entscheidend, ob sie Beiträge zeitweise reduzieren und später wieder erhöhen kann – unabhängig davon, welches Modell sie wählt. Bei solchen Schwankungen kann es auch sinnvoll sein, die Steuervorauszahlungen anzupassen.
Wie stark ist dein Kapital bei Rürup und Altersvorsorgedepot gebunden?
Flexible Einzahlungen bedeuten keinen freien Zugriff auf dein Erspartes. Für unerwartete Ausgaben brauchst du deshalb separate Rücklagen.Bei Kapitalentnahme und Anbieterwechsel unterscheiden sich die beiden Modelle deutlich.
Kannst du dir Rürup-Kapital vorzeitig auszahlen lassen?
Nein. Eine Rürup-Rente lässt sich grundsätzlich nicht mit Auszahlung des Guthabens kündigen. Selbst wenn du keine Beiträge mehr zahlst, verbleibt das angesparte Vermögen im Vertrag. Ein Wechsel zu einem anderen Anbieter ist ebenfalls oft schwierig oder ausgeschlossen. Dafür erhältst du später eine lebenslange Rente.
Kannst du beim Altersvorsorgedepot Geld entnehmen oder den Anbieter wechseln?
Eine vorzeitige Auszahlung ist nicht mit einer freien Entnahme aus einem privaten Depot gleichzusetzen: Sie kann dazu führen, dass du staatliche Zulagen und steuerliche Vorteile zurückzahlen musst. Bestimmte gesetzliche Ausnahmen bleiben möglich.
Anders sieht es beim Anbieterwechsel aus. Innerhalb des neuen Fördersystems kannst du dein Vorsorgevermögen unter gesetzlichen Voraussetzungen übertragen. Ab fünf Jahren nach Vertragsabschluss darf der abgebende Anbieter dafür keine Wechselgebühr mehr verlangen; der neue Anbieter darf höchstens 150 € Verwaltungspauschale berechnen.
"Findest du einen AVD-Vertrag mit besseren Konditionen, kann sich ein Wechsel lohnen. Dein Geld bleibt aber auch beim neuen Anbieter fest fürs Alter angelegt. Du kannst also bei einer Steuernachzahlung oder Auftragsflaute nicht einfach darauf zugreifen. Dafür brauchst du eigene Rücklagen."
Tino Keller– Accountable Gründer
Welche Renditechancen bieten Rürup und Altersvorsorgedepot?
Über deine Rendite entscheidet vor allem die gewählte Geldanlage. Bei beiden Modellen können Kapitalmarktschwankungen das Ergebnis beeinflussen. Auch Vertragskosten schmälern, was am Ende übrig bleibt. Gerade über längere Anlagezeiträume kann dieser Unterschied erheblich sein.
Kannst du mit einer Rürup-Rente in ETFs investieren?
Ja. Neben klassischen Rentenversicherungen gibt es fondsgebundene Rürup-Verträge, bei denen dein Kapital beispielsweise in ETFs fließt. Welche Fonds verfügbar sind und wie viel du selbst auswählen kannst, hängt vom Tarif ab. Eine fondsgebundene Rürup-Rente ist deshalb nicht automatisch risikoarm.
Bei manchen Verträgen begrenzen Garantien den Spielraum für Aktienanlagen. Andere verzichten weitgehend auf solche Sicherheiten. Entscheidend ist das konkrete Angebot, nicht das Etikett „Rürup“.
Welche Anlagemöglichkeiten bietet das Altersvorsorgedepot?
Im Altersvorsorgedepot ohne Beitragsgarantie kannst du im gesetzlich vorgegebenen Rahmen etwa in geeignete Aktienfonds oder ETFs investieren. Dadurch lassen sich langfristige Renditechancen nutzen. Gleichzeitig kann dein Depotwert fallen; ein bestimmtes Endkapital ist nicht zugesichert.
Wer Garantien bevorzugt, kann stattdessen eines der gesonderten geförderten Garantieprodukte mit 80 oder 100 Prozent Beitragsgarantie prüfen.
"Das Altersvorsorgedepot muss nicht zwangsläufig mehr Rendite bringen als eine fondsgebundene Rürup-Rente. Vergleiche immer die tatsächliche Anlage und die Kosten."
Tino Keller– Accountable Gründer
Wie unterscheiden sich Rürup-Rente und Altersvorsorgedepot bei Auszahlung und Vererbung?
Bei Auszahlung und Vererbung unterscheiden sich die Modelle deutlich. Das betrifft auch die Absicherung deiner Angehörigen.
Welche Auszahlung bekommst du aus einer Rürup-Rente?
Bei Rürup erhältst du grundsätzlich eine lebenslange monatliche Rente. Ein freies Kapitalwahlrecht besteht nicht. Der Rentenanspruch selbst ist nicht vererbbar. Für Ehepartner oder berechtigte Kinder lässt sich unter bestimmten Voraussetzungen eine Hinterbliebenenversorgung vereinbaren. Ob sie enthalten ist und was sie kostet, musst du beim Anbieter prüfen.
Welche Auszahlungen und Erbmöglichkeiten bietet das Altersvorsorgedepot?
Beim Altersvorsorgedepot kannst du für die Auszahlungsphase zwischen einer lebenslangen Rente und einem befristeten Auszahlungsplan wählen. Der Auszahlungsplan muss mindestens bis zum vollendeten 85. Lebensjahr reichen. Danach endet die Zahlung, wenn das Kapital verbraucht ist.
Noch vorhandenes Kapital aus einem Auszahlungsplan ist grundsätzlich vererbbar. Bei der Vererbung sind erhaltene Förderungen regelmäßig zurückzuzahlen; für Übertragungen auf einen Altersvorsorgevertrag des überlebenden Ehepartners gelten Ausnahmen. Bei einer lebenslangen Rente enden die Zahlungen grundsätzlich mit dem Tod, soweit keine vereinbarte Rentengarantiezeit greift.
Für deine Entscheidung zählt deshalb auch, ob dir lebenslange Zahlungen oder vererbbares Restvermögen wichtiger sind.
Altersvorsorgedepot oder Rürup: Die wichtigsten Unterschiede im Überblick
Beide Modelle fördern deine private Altersvorsorge. Der entscheidende Unterschied liegt darin, wie dein Geld angelegt werden kann und welche Auszahlungen später möglich sind.
Kriterium
Rürup-Rente
Altersvorsorgedepot
Vorsorgeform
Basisversorgung
Geförderte Zusatzvorsorge
Staatliche Förderung
Sonderausgabenabzug
Zulagen, eventuell weiterer Steuervorteil
Einzahlungen
Je nach Vertrag anpassbar
Je nach Vertrag anpassbar
Vorzeitige Verfügung
Keine freie Auszahlung
Möglich, aber meist förderschädlich
Anbieterwechsel
Oft eingeschränkt
Gesetzlich geregelter Wechsel
Geldanlage
Klassisch oder fondsgebunden
Förderfähige Kapitalmarktanlagen
Auszahlung
Lebenslange Rente
Lebenslange Rente oder Auszahlungsplan
Vererbung
Nur begrenzte Hinterbliebenenabsicherung
Restkapital aus Auszahlungsplan grundsätzlich vererbbar
Die tatsächlichen Vertragsbedingungen können abweichen.
Altersvorsorgedepot oder Rürup-Rente: Was passt zu deiner Selbstständigkeit?
Beide Vorsorgemodelle können für Selbstständige sinnvoll sein. Entscheidend ist, was du dir von deiner Altersvorsorge erwartest. Die folgenden Beispiele zeigen, wann eher Rürup und wann eher das Altersvorsorgedepot zu deinen Plänen passt.
Fall 1: Du möchtest eine lebenslange Zusatzrente
Du arbeitest selbstständig in der Unternehmensberatung und hast bereits ausreichend Rücklagen. Für deinen Ruhestand wünschst du dir vor allem eine verlässliche monatliche Rentenzahlung bis ans Lebensende.
Dann spricht einiges für die Rürup-Rente. Sie ist von Anfang an auf eine lebenslange Auszahlung ausgelegt. Auch beim Altersvorsorgedepot kannst du eine lebenslange Rente wählen. Möchtest du dir dagegen offenhalten, wie du dein angespartes Kapital später nutzt, bietet dir das Altersvorsorgedepot mehr Möglichkeiten.
Fall 2: Du möchtest deine Geldanlage selbst gestalten
Als IT-Freelancer investierst du bereits privat in ETFs. Auch bei deiner Altersvorsorge möchtest du selbst entscheiden, in welche Fonds dein Geld fließt.
Hier könnte das Altersvorsorgedepot die passendere Lösung sein. Bei einem frei gestaltbaren Depot kannst du innerhalb der gesetzlichen Vorgaben selbst Anlagen auswählen. Allerdings bieten auch fondsgebundene Rürup-Verträge eine gewisse Auswahlmöglichkeit.
Vergleiche deshalb, welche ETFs tatsächlich verfügbar sind und was dich der jeweilige Vertrag kostet. Wenn dir zusätzlich eine lebenslange Rentenzahlung besonders wichtig ist, kann auch eine Rürup-Rente gut passen.
Fall 3: Du möchtest bei der Auszahlung flexibel bleiben
Du bist selbstständig im Grafikdesign tätig und hast bereits andere Rentenansprüche. Dein zusätzliches Vorsorgevermögen möchtest du im Ruhestand schrittweise über einen bestimmten Zeitraum auszahlen lassen. Außerdem wäre es dir wichtig, verbleibendes Kapital gegebenenfalls an Angehörige weiterzugeben.
In diesem Fall spricht mehr für das Altersvorsorgedepot. Anders als bei Rürup kannst du einen befristeten Auszahlungsplan wählen. Auch die Weitergabe von Restkapital ist unter bestimmten Bedingungen möglich, wobei Förderbeträge zurückzuzahlen sein können.
Dafür trägst du das Risiko, dass dein Auszahlungsplan irgendwann endet. Wenn du das Geld hingegen als dauerhafte Absicherung deiner Lebenshaltungskosten brauchst, kann die lebenslange Rürup-Rente die sinnvollere Wahl sein.
Fazit: Ist das Altersvorsorgedepot besser als Rürup?
Eine pauschale Antwort gibt es nicht. Rürup ist konsequent auf die lebenslange Rente ausgerichtet. Beim Altersvorsorgedepot kannst du innerhalb der gesetzlichen Regeln stärker über die Anlage und die spätere Auszahlungsform mitentscheiden.
Als Selbstständige solltest du deshalb zuerst klären, welche Form der Absicherung du brauchst. Vergleiche anschließend konkrete Vertragsangebote und lass deine steuerliche Situation bei Bedarf von einer Steuerberater:in prüfen. Auch die Kosten und das jeweilige Anlagerisiko solltest du dabei berücksichtigen. Unter passenden Voraussetzungen können sich beide Vorsorgewege ergänzen.
💡Teste jetzt Accountable 14 Tage kostenlos. Mit unserer Lösung erledigst du Buchhaltung, Rechnungen, Banking und Steuererklärungen selbst und brauchst keine Steuerkenntnisse oder lange Einarbeitung!
Häufige Fragen zu Altersvorsorgedepot und Rürup-Rente
Kann ich Rürup-Rente und Altersvorsorgedepot gleichzeitig nutzen?
Ja, grundsätzlich ist das möglich. Beide Modelle folgen unterschiedlichen Förderregeln. Ob du jeweils begünstigt bist, hängt von den gesetzlichen Voraussetzungen ab. Berücksichtige dabei auch deine finanzielle Belastbarkeit.
Kann ich meine Rürup-Rente in ein Altersvorsorgedepot übertragen?
Nein. Ein solcher Wechsel ist nicht vorgesehen. Wenn du später ein Altersvorsorgedepot eröffnest, bleibt dein bisheriger Rürup-Vertrag bestehen. Die bisherigen Vertragsregeln gelten weiter.
Ist das Altersvorsorgedepot sicherer als Rürup?
Das lässt sich nicht pauschal sagen. Ein Altersvorsorgedepot hat keine Beitragsgarantie. Bei der Rürup-Rente hängt das Anlagerisiko vom Tarif ab; auch fondsgebundene Verträge können im Wert schwanken.
Selbstständig starten, ohne Steuerfehler
Der komplette Leitfaden für die ersten 12 Monate - von Steuerberatern geprüft
Steuern? Einfach, einfach! Ich kann mit Accountable mein Business super effizient gestalten was den Verwaltungs-Teil betrifft. Auch bei Fragen ist der Steuer-Coach (auch mit echten Menschen ;-)) wirklich schnell und super hilfreich! Alles in allem kann ich Accountable einfach weiterempfehlen.
Patric S
31.03.2026
Top App! ich habe sowas von keine Ahnung von der ganzen Geschichte. Aber es ist super erklärt und wirklich sehr leicht ! Ich bin top zufrieden
marco moertzsch
20.11.2025
Bin überwältigt wie gut diese App ist. Sie übernimmt quasi alles für dich, man muss nur seine Sachen eintragen und selbst da übernimmt die KI 90%. Wenn man irgendwas nicht weiß, Probleme oder Fragen hat hilft die Ki oder man bekommt innerhalb von 1-2 Tagen direkt Hilfe von einem Steuer-Coach. UI auch sehr schön und leicht zu bedienen. Absolute Empfehlung von mir, wüsste nicht was man besser machen könnte!
vuno7
20.11.2025
Das Interface leitet einen super einfach durch alle relevanten Dinge: Konten, Einnahmen und Ausgaben, Steuern. Man wird sehr übersichtlich darauf hingewiesen, welche Steuern zu zahlen sind. Wenn man seine Buchhaltung in der Plattform pflegt, werden die Daten automatisch in die richtigen Steuerformulare übertragen. Bei Fragen gibt es den KI Chat und echte Ansprechpartner. Es macht richtig Spaß. Nachdem ich einige Änderungswünsche vorgeschlagen hatte, hat mir der Support sehr kulant geholfen und Nachbesserung versprochen.
Jonathan
20.05.2025
Ein super Steuerprogramm,das Rechnungen schreiben ist sehr einfach. Es ist alles sehr übersichtlich. Sehr gut ist die persönliche Beratung, wenn sie gebraucht wird.
Anonym
25.03.2026
Ich habe noch nie ein Finanzprogramm benutzt, das so zuverlässig, treffsicher und genau die Belege automatisiert ausliest. Einfach super. Die Buchung der einzelnen Vorgänge geht damit in Windeseile – und wenn mal eine Fall nicht ganz klar ist, hilft die KI und der Chatbot super weiter. Die automatischen Vorschläge zur Belegzuordnung sind auch für den absoluten Laien perfekt verständlich. Auf jeden Fall kann ich sagen, dass ich noch nie so schnell die Belegerfassung erledigt hatte. Ich pflege gerade die letzten Monate ein und bin damit ruckzuck durch.
Christian
09.11.2025
Super App. Macht Buchhaltung, Rechnungen erstellen, Steuerzahlung und alles drum und dran sehr einfach. Und wenn man mal Fragen hat, haben die einen tollen Kundenservice. Wirklich empfehlenswert.
Kristina
27.02.2025
Ich liebe die App, ich bin super froh, endlich keinen Papierkram mehr zu haben. Ich hatte erst Probleme beim Upgrade auf meines Plans, aber der Support ist super schnell und hilfsbereit und so konnte ich in kürzester Zeit auch das Upgrade durchführen. Jetzt mit allen Funktionen ist es einfach noch so viel besser, da ich die Anwendung nun auch am PC nutzen kann und Zugriff auf den Chat mit den Steuer-Profis habe, die mich bei jeder Frage unterstützen. Einfach klasse!
LisNutz
11.05.2024
Ich finde das Team von Accountable sehr fachlich, professionell, schnelle Antworten (auch um 22 Uhr). Einfach ein gelungenes Produkt mit einem starken Team dahinter.
Willi H
09.04.2026
Eine sehr übersichtliche und intuitive App. Ich nutze sie seitdem ich meine Selbstständigkeit angefangen habe und habe seitdem noch keine Probleme damit gehabt, dass irgendwas nicht funktioniert hat oder ich den Überblick verloren habe. Außerdem ist es auch total nützlich, dass man Fragen zu Steuern usw. direkt an eine KI oder einen Steuer-Coach stellen kann


 31.03.2026


