Du hast eine Steuerfrage? Du bekommst unsere Experten-Antwort kostenlos per E-Mail.
Bitte gib eine gültige E-Mail-Adresse ein
Du sparst jeden Monat für später – zum Beispiel mit einem ETF-Sparplan? Als Selbstständige:r kannst du alternativ eine Rürup-Rente nutzen. Ab 2027 kommt das staatlich geförderte Altersvorsorgedepot hinzu. Doch welche Beiträge lassen sich tatsächlich von der Steuer absetzen? Und was ist der Unterschied zwischen einem Sonderausgabenabzug und staatlichen Zulagen? Wir vergleichen die steuerlichen Regeln und zeigen anhand konkreter Rechnungen, wie viel Förderung bei verschiedenen Einkommen möglich ist.
ETF-Sparplan, Rürup oder Altersvorsorgedepot – kurz zusammengefasst
Private ETF-Sparraten kannst du grundsätzlich nicht als Sonderausgaben oder Betriebsausgaben absetzen.
Rürup-Beiträge sind innerhalb gesetzlicher Höchstbeträge als Sonderausgaben abziehbar und können deine Einkommensteuer mindern.
Beim Altersvorsorgedepot ab 2027 erhältst du bei Förderberechtigung Zulagen und eventuell eine zusätzliche Steuerentlastung.
Entscheidend für den Vergleich ist auch die Besteuerung der späteren Erträge beziehungsweise Auszahlungen – abhängig von der Vorsorgeform.
Kannst du einen privaten ETF-Sparplan steuerlich absetzen?
Nein. Ein privaterETF-Sparplanist keine steuerlich absetzbare Altersvorsorge. Auch wenn du damit gezielt für den Ruhestand sparst, gelten die monatlichen Einzahlungen nicht als Sonderausgaben. Als Freelancer darfst du sie ebenso wenig als Betriebsausgaben von deinem Gewinn abziehen.
Beispiel: Du überweist monatlich 75 € aus deinem privaten Geld auf ein ETF-Depot. Über das Jahr investierst du 900 €. Dein steuerpflichtiges Einkommen sinkt dadurch nicht. Du baust Vermögen auf, erhältst aber für die Einzahlungen keinen direkten Steuerabzug.
Welche Steuern fallen auf ETF-Erträge an?
Auf steuerpflichtige Kapitalerträge fallen grundsätzlich 25 % Kapitalertragsteuer zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer an. Ob du dafür eine Anlage KAP abgeben musst, hängt vom Einzelfall ab. Der Sparer-Pauschbetrag stellt jährlich 1.000 € der Kapitalerträge frei; bei Zusammenveranlagung sind es 2.000 €.
Bei qualifizierten Aktien-ETFs bleiben zudem 30 % der Erträge durch die Teilfreistellung steuerfrei (§ 20 InvStG). Unter Umständen fällt bereits während der Haltedauer eine steuerpflichtige Vorabpauschale an.
"Bei einem normalen ETF-Sparplan kannst du deine Einzahlungen nicht von der Steuer absetzen. Steuervergünstigungen gibt es nur bei den Erträgen, also zum Beispiel bei Gewinnen aus dem ETF-Verkauf."
Sophia– Steuer Coach
Wie viel kannst du mit einer Rürup-Rente steuerlich absetzen?
Beiträge zur Rürup-Rente, auch Basisrente genannt, kannst du in den entsprechenden Anlagen deiner Einkommensteuererklärung als Sonderausgaben geltend machen.Die Rürup-Rente ist eine Form der privaten Rentenversicherung für Selbstständige. Ihre Beiträge mindern dein zu versteuerndes Einkommen, nicht unmittelbar deinen Gewinn aus der Selbstständigkeit. Wie viel Einkommensteuer du dadurch sparst, hängt insbesondere von deinem persönlichen Steuersatz ab.
Welche Höchstbeträge gelten für Rürup?
Für 2026 beträgt der Höchstbetrag für begünstigte Altersvorsorgeaufwendungen 30.826 € für Alleinstehende und 61.652 € bei Zusammenveranlagung. Innerhalb dieser Grenzen sind die Beiträge seit 2023 grundsätzlich zu 100 % abziehbar (§ 10 EStG).
Der Höchstbetrag gilt allerdings für die gesamte Basisversorgung. Zahlst du bereits Beiträge zur gesetzlichen Rentenversicherung oder zu einem berufsständischen Versorgungswerk, werden diese mitberücksichtigt. Dein zusätzlicher Spielraum für Rürup kann deshalb deutlich kleiner sein. Die Höchstbeträge werden jährlich angepasst; für 2027 kann eine andere Grenze gelten.
Beispiel: Eine freiberufliche Ärztin zahlt bereits in ihr Versorgungswerk ein. Diese Vorsorgeaufwendungen nutzen einen Teil des gemeinsamen Höchstbetrags. Sie kann ihn für Rürup deshalb nicht nochmals vollständig ausschöpfen.
Bekommst du den eingezahlten Betrag vom Finanzamt zurück?
Nein. Absetzbar bedeutet nicht erstattungsfähig in voller Höhe. Das Finanzamt zieht nur den begünstigten Beitrag von deinem zu versteuernden Einkommen ab. Bei niedrigem Einkommen kann der Vorteil entsprechend geringer ausfallen als bei hohem Einkommen.
Wie groß die Steuerersparnis ist, zeigen wir später anhand eines einheitlichen Sparbetrags für alle drei Vorsorgeformen.
Wie kannst du das Altersvorsorgedepot ab 2027 steuerlich absetzen?
Beim Altersvorsorgedepot (AVD)fördert der Staatdeine Einzahlungen ab 2027 auf zwei miteinander verknüpften Wegen: über Zulagen und gegebenenfalls über einen zusätzlichen Sonderausgabenabzug. Anders als bei einem privaten ETF-Depot gilt die Förderung nur für einen entsprechend zertifizierten Altersvorsorgevertrag.
Auch viele Selbstständige werden künftig unmittelbar förderberechtigt. Dazu zählen unter den gesetzlichen Voraussetzungen Personen mit gewerblichen oder freiberuflichen Einkünften, die eine Steuererklärung abgeben.
Wie hoch ist die staatliche Grundzulage?
Für die ersten 360 € Eigenbeitrag pro Jahr erhältst du 50 Cent Zulage je Euro. Auf weitere Einzahlungen bis zu 1.800 € jährlich gibt es 25 Cent je Euro. Daraus ergeben sich maximal 540 € Grundzulage pro Jahr. Die Zulage fließt in den Vorsorgevertrag und nicht auf dein Girokonto.
Insgesamt dürfen bis zu 6.840 € jährlich eingezahlt werden. Gefördert werden allerdings höchstens 1.800 € Eigenbeitrag; höhere Einzahlungen steigern die Grundzulage nicht.
Kannst du zusätzlich Beiträge als Sonderausgaben absetzen?
Ja. Für den steuerlichen Abzug deiner Altersvorsorgedepot-Beiträge gilt ab 2027: Das Finanzamt berücksichtigt nach § 10a EStG grundsätzlich bis zu 1.800 € Eigenbeiträgeplus deinen Zulagenanspruch. Ohne Kinderzulage ergibt das bei voller Grundzulage einen möglichen Abzugsbetrag von 2.340 €.
Bei der Günstigerprüfung vergleicht das Finanzamt die rechnerische Steuerentlastung mit deinem Zulagenanspruch. Ist die Steuerersparnis größer, erhältst du nur die Differenz zusätzlich. Die 540 € Grundzulage und eine volle Steuererstattung aus demselben Abzug darfst du also nicht einfach addieren.
Altersvorsorgedepot direkt bei Accountable
Ab 2027 möchte Accountable ein staatlich gefördertes Altersvorsorgedepot in seine Steuer- und Finanz-App integrieren. So sollen Selbstständige ihre langfristige Geldanlage und ihre steuerlichen Angelegenheiten einfacher miteinander verbinden können. Geplant sind verschiedene Anlageprofile und flexible Sparmöglichkeiten. Erfahre mehr über das Accountable-Altersvorsorgedepot und sichere dir einen Platz auf der Warteliste.
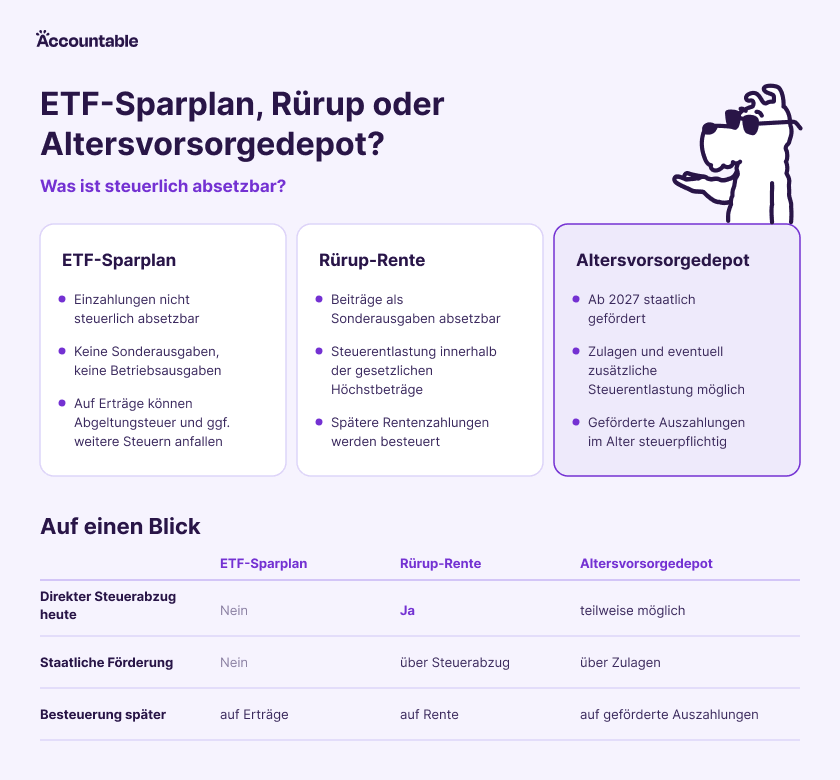
ETF-Sparplan, Rürup oder Altersvorsorgedepot: Was ist wie steuerlich absetzbar?
Die drei Vorsorgeformen unterscheiden sich vor allem darin, wann und wie der Staat deine Einzahlungen fördert. Die Übersicht bezieht sich auf einen privaten ETF-Sparplan sowie die Förderregeln für Rürup und das Altersvorsorgedepot ab 2027.
Steuerliche Frage
Privater ETF-Sparplan
Rürup-Rente
Altersvorsorgedepot ab 2027
Einzahlung als Sonderausgabe absetzbar?
Nein
Ja, innerhalb des Höchstbetrags
Ja, soweit förderberechtigt; mit Günstigerprüfung
Staatliche Zulage?
Nein
Nein
Ja, abhängig vom Eigenbeitrag
Besteuerung während des Ansparens?
Kapitalerträge können steuerpflichtig sein
Keine laufende Ertragsbesteuerung im Vertrag
Keine laufende Ertragsbesteuerung im Vertrag
Besteuerung später?
Steuer auf steuerpflichtige Kapitalerträge
Nachgelagerte Rentenbesteuerung
Nachgelagerte Besteuerung geförderter Leistungen
"Bei der Rürup-Rente und dem Altersvorsorgedepot kannst du heute Steuern sparen, musst die späteren Auszahlungen aber versteuern. Bei einem privaten ETF-Sparplan sind dagegen grundsätzlich nur die Gewinne steuerpflichtig – nicht das eingezahlte Geld.Welches Modell für dich langfristig finanziell am günstigsten ist, hängt deshalb auch von weiteren Faktoren ab, zum Beispiel von den laufenden Kosten und deiner Steuerbelastung im Ruhestand."
Sophia– Steuer Coach
Beispielrechnung: Wie viel Steuern sparst du bei 150 € monatlicher Altersvorsorge?
Auch bei der Altersvorsorge mit kleineren Sparbeträgen lohnt sich ein genauer Blick auf die steuerlichen Unterschiede. In unserem Beispiel legst du 150 € pro Monat, also 1.800 € jährlich, für später zurück. Wir vergleichen die unmittelbare Förderung bei drei Vorsorgeformen. Die Rechnungen sind vereinfachte Modelle für 2027, keine persönliche Steuerprognose.
Für Rürup nehmen wir an, dass der gesamte Beitrag zusätzlich abziehbar ist. Beim Altersvorsorgedepot gehen wir von einer unmittelbar förderberechtigten, alleinstehenden Person ohne Kinderzulage aus. Solidaritätszuschlag und Kirchensteuer bleiben unberücksichtigt. Ein gleichbleibender Grenzsteuersatz vereinfacht die Rechnung. Tatsächlich kann die Steuerwirkung wegen des progressiven Einkommensteuertarifs von den Modellwerten abweichen.
Beispiel 1: Du hast einen Grenzsteuersatz von 35 %
ETF-Sparplan: Deine 1.800 € Sparbeiträge sind privat und nicht abziehbar. Aus der Einzahlung entsteht keine unmittelbare Steuerersparnis.
Rürup-Rente: Bei vollständig abziehbaren 1.800 € ergibt sich modellhaft eine Steuerentlastung von 630 € (1.800 € × 35 %).
Altersvorsorgedepot: Zu deinen 1.800 € kommen 540 € Grundzulage. Für die Günstigerprüfung werden 2.340 € angesetzt. Bei angenommener Steuerwirkung von 35 % entspräche das 819 €. Da die Zulage angerechnet wird, bleiben 279 € zusätzliche Steuerentlastung. Die Berechnung lautet: 819 € rechnerischer Steuervorteil minus 540 € Zulagenanspruch.
Vorsorgeform
Sofortiger Vorteil in diesem Modell
ETF-Sparplan
0 € Steuerabzug
Rürup-Rente
ca. 630 € Steuerersparnis
Altersvorsorgedepot
540 € Zulage im Vertrag + ca. 279 € zusätzliche Steuerentlastung
Die 540 € AVD-Zulage fließen in deinen Vertrag, nicht als Auszahlung auf dein Konto. Auch die spätere Besteuerung unterscheidet sich. Du vergleichst denselben Eigenbeitrag, nicht denselben Kontozuwachs: Beim AVD erhöht die Zulage den angesparten Betrag auf 2.340 €, noch bevor Erträge und Kosten berücksichtigt werden. Die Rürup-Steuerersparnis wird dagegen nicht automatisch in deinem Vertrag angelegt.
Beispiel 2: Du hast einen Grenzsteuersatz von 20 %
Bei gleichem Jahresbeitrag von 1.800 € entsteht für den privaten ETF-Sparplan weiterhin kein Beitragsabzug. Rürup führt rechnerisch zu 360 € Steuerersparnis.
Beim Altersvorsorgedepot ergibt ein Abzug von 2.340 € bei 20 % lediglich 468 € rechnerische Steuerentlastung. Das ist weniger als die Grundzulage von 540 €. Deshalb bleibt es bei der Zulage ohne zusätzliche Steuerentlastung.
Die Günstigerprüfung schützt hier den höheren Zulagenanspruch. Anders als bei Rürup hängt die unmittelbare AVD-Förderung daher nicht allein von der möglichen Einkommensteuerersparnis ab.
Was bedeutet das für dich?
Bei einem hohen Steuersatz kann sich der Sonderausgabenabzug der Rürup-Rente besonders auszahlen. Verdienst du weniger, ist die direkte Zulage beim Altersvorsorgedepot oft interessanter. Denn anders als beim Steuerabzug hängt ihre Höhe nicht von deinem persönlichen Steuersatz ab.
Wann werden ETF-Sparplan, Rürup und Altersvorsorgedepot besteuert?
Ein Steuerabzug bei der Einzahlung ist nur ein Teil des Vergleichs. Für deine tatsächliche Steuerbelastung zählt auch, was beim Vermögensaufbau und später bei der Auszahlung passiert.
Wie werden Erträge aus einem privaten ETF-Depot besteuert?
Bei einem privaten ETF-Sparplan können Ausschüttungen und realisierte Kursgewinne steuerpflichtig sein. Unter Umständen fällt außerdem eine Vorabpauschale an. Der Sparer-Pauschbetrag und gegebenenfalls die Teilfreistellung verringern die Belastung. Beim privaten Vermögensaufbau mit ETFs kannst du über dein Depotvermögen dagegen grundsätzlich frei verfügen.
Wann fallen bei der Rürup-Rente und AVD Steuern an?
Bei der Rürup-Rente werden Erträge im Vertrag nicht laufend persönlich besteuert. Die späteren Rentenzahlungen unterliegen der nachgelagerten Einkommensteuer; der steuerpflichtige Anteil richtet sich nach den gesetzlichen Regeln beim Rentenbeginn.
Auch beim geförderten Altersvorsorgedepot fallen während der Ansparphase keine laufenden Steuern auf die Erträge im Vertrag an. Spätere Leistungen aus geförderten Beiträgen sind grundsätzlich voll zu versteuern. Für Leistungen aus nicht geförderten Beiträgen gelten gesonderte Regeln.
Was bedeutet das für dich?
Die spätere (hohe) Besteuerung von Rürup-Rente und Altersvorsorgedepot kann zunächst abschreckend wirken. Doch durch die Steuerersparnis bei der Einzahlung kann sich dieser vermeintliche Nachteil über die gesamte Laufzeit in einen Vorteil verwandeln. Das muss aber nicht so sein. Rechne deshalb für deine persönliche Situation immer durch, was dir am Ende nach Steuern bleibt.
Welche Steuerfehler sollten Selbstständige bei der Altersvorsorge vermeiden?
Wie beim steuerlichen Absetzen von Versicherungen kommt es auch bei der Altersvorsorge auf die richtige Zuordnung der Beiträge an. Diese drei Missverständnisse können dazu führen, dass du deine mögliche Steuerersparnis überschätzt:
Private ETF-Raten als Betriebsausgaben erfassen: Ein privater Sparplan bleibt auch dann eine private Geldanlage, wenn du ihn für den Ruhestand nutzt.
Rürup-Höchstbetrag doppelt nutzen: Beiträge zur gesetzlichen Rentenversicherung oder zu einem Versorgungswerk zählen beim gemeinsamen Abzugsrahmen mit.
AVD-Zulage und Steuerabzug voll addieren: Bei der Günstigerprüfung wird der Zulagenanspruch berücksichtigt. Nur eine darüber hinausgehende Entlastung erhältst du zusätzlich.
Tipp: Unterscheide bei deiner Planung konsequent zwischen deinem Eigenbeitrag und der staatlichen Förderung. Prüfe anschließend, welcher Anteil tatsächlich als zusätzliche Steuerermäßigung bei dir ankommt.
Fazit: Welche Altersvorsorge bringt dir steuerliche Vorteile?
Private ETF-Sparraten sind nicht absetzbar, auch wenn du damit fürs Alter vorsorgst. Rürup-Beiträge können dagegen innerhalb des gemeinsamen Höchstbetrags für die Basisversorgung dein zu versteuerndes Einkommen senken.
Das Altersvorsorgedepot kombiniert ab 2027 staatliche Zulagen mit einem möglichen zusätzlichen Sonderausgabenabzug. Wie groß dieser Vorteil ausfällt, hängt von deinen Einzahlungen und deiner steuerlichen Situation ab. Für deine Altersvorsorge als Selbstständige:r zählt neben dem heutigen Steuerabzug vor allem, was dir später nach Steuern bleibt.
💡Teste jetzt Accountable 14 Tage kostenlos. Mit unserer Lösung erledigst du Buchhaltung, Rechnungen, Banking und Steuererklärungen selbst und brauchst keine Steuerkenntnisse oder lange Einarbeitung!
Häufige Fragen zur steuerlichen Absetzbarkeit der Altersvorsorge
Kann ich einen ETF-Sparplan als Betriebsausgabe absetzen?
Nein, wenn du privat für dein Alter sparst. Deine monatliche ETF-Rate ist dann keine betriebliche Ausgabe. Auch ein Sparziel für die Rente ändert daran nichts.
Kann ich Rürup und Altersvorsorgedepot gleichzeitig steuerlich geltend machen?
Grundsätzlich ja. Rürup fällt unter die Regeln für die Basisversorgung, das Altersvorsorgedepot unter die zusätzliche geförderte Altersvorsorge. Für beide gelten eigene Voraussetzungen und Fördergrenzen.
Bekomme ich beim Altersvorsorgedepot Zulagen und eine Steuererstattung?
Eine zusätzliche Steuerermäßigung ist möglich, wird aber nicht automatisch gewährt. Das Finanzamt prüft, ob der Sonderausgabenabzug günstiger ist als dein Zulagenanspruch. Nur den übersteigenden Vorteil erhältst du zusätzlich.
Selbstständig starten, ohne Steuerfehler
Der komplette Leitfaden für die ersten 12 Monate - von Steuerberatern geprüft
Steuern? Einfach, einfach! Ich kann mit Accountable mein Business super effizient gestalten was den Verwaltungs-Teil betrifft. Auch bei Fragen ist der Steuer-Coach (auch mit echten Menschen ;-)) wirklich schnell und super hilfreich! Alles in allem kann ich Accountable einfach weiterempfehlen.
Patric S
31.03.2026
Top App! ich habe sowas von keine Ahnung von der ganzen Geschichte. Aber es ist super erklärt und wirklich sehr leicht ! Ich bin top zufrieden
marco moertzsch
20.11.2025
Bin überwältigt wie gut diese App ist. Sie übernimmt quasi alles für dich, man muss nur seine Sachen eintragen und selbst da übernimmt die KI 90%. Wenn man irgendwas nicht weiß, Probleme oder Fragen hat hilft die Ki oder man bekommt innerhalb von 1-2 Tagen direkt Hilfe von einem Steuer-Coach. UI auch sehr schön und leicht zu bedienen. Absolute Empfehlung von mir, wüsste nicht was man besser machen könnte!
vuno7
20.11.2025
Das Interface leitet einen super einfach durch alle relevanten Dinge: Konten, Einnahmen und Ausgaben, Steuern. Man wird sehr übersichtlich darauf hingewiesen, welche Steuern zu zahlen sind. Wenn man seine Buchhaltung in der Plattform pflegt, werden die Daten automatisch in die richtigen Steuerformulare übertragen. Bei Fragen gibt es den KI Chat und echte Ansprechpartner. Es macht richtig Spaß. Nachdem ich einige Änderungswünsche vorgeschlagen hatte, hat mir der Support sehr kulant geholfen und Nachbesserung versprochen.
Jonathan
20.05.2025
Ein super Steuerprogramm,das Rechnungen schreiben ist sehr einfach. Es ist alles sehr übersichtlich. Sehr gut ist die persönliche Beratung, wenn sie gebraucht wird.
Anonym
25.03.2026
Ich habe noch nie ein Finanzprogramm benutzt, das so zuverlässig, treffsicher und genau die Belege automatisiert ausliest. Einfach super. Die Buchung der einzelnen Vorgänge geht damit in Windeseile – und wenn mal eine Fall nicht ganz klar ist, hilft die KI und der Chatbot super weiter. Die automatischen Vorschläge zur Belegzuordnung sind auch für den absoluten Laien perfekt verständlich. Auf jeden Fall kann ich sagen, dass ich noch nie so schnell die Belegerfassung erledigt hatte. Ich pflege gerade die letzten Monate ein und bin damit ruckzuck durch.
Christian
09.11.2025
Super App. Macht Buchhaltung, Rechnungen erstellen, Steuerzahlung und alles drum und dran sehr einfach. Und wenn man mal Fragen hat, haben die einen tollen Kundenservice. Wirklich empfehlenswert.
Kristina
27.02.2025
Ich liebe die App, ich bin super froh, endlich keinen Papierkram mehr zu haben. Ich hatte erst Probleme beim Upgrade auf meines Plans, aber der Support ist super schnell und hilfsbereit und so konnte ich in kürzester Zeit auch das Upgrade durchführen. Jetzt mit allen Funktionen ist es einfach noch so viel besser, da ich die Anwendung nun auch am PC nutzen kann und Zugriff auf den Chat mit den Steuer-Profis habe, die mich bei jeder Frage unterstützen. Einfach klasse!
LisNutz
11.05.2024
Ich finde das Team von Accountable sehr fachlich, professionell, schnelle Antworten (auch um 22 Uhr). Einfach ein gelungenes Produkt mit einem starken Team dahinter.
Willi H
09.04.2026
Eine sehr übersichtliche und intuitive App. Ich nutze sie seitdem ich meine Selbstständigkeit angefangen habe und habe seitdem noch keine Probleme damit gehabt, dass irgendwas nicht funktioniert hat oder ich den Überblick verloren habe. Außerdem ist es auch total nützlich, dass man Fragen zu Steuern usw. direkt an eine KI oder einen Steuer-Coach stellen kann


 31.03.2026


