Du hast eine Steuerfrage? Du bekommst unsere Experten-Antwort kostenlos per E-Mail.
Bitte gib eine gültige E-Mail-Adresse ein
Latente Steuern wirken auf den ersten Blick wie ein Thema für Konzerne und Großunternehmen. Ganz falsch ist das nicht. Für viele Selbstständige und Freelancer:innen mit Einnahmenüberschussrechnung (EÜR) spielen sie im Alltag meist keine Rolle. Anders sieht es aus, wenn du bilanzierst – etwa mit einer UG, GmbH oder als größeres Einzelunternehmen.
Dann solltest du verstehen, wann latente Steuern entstehen, wie du sie berechnest und warum sie in deiner Handelsbilanz auftauchen. In diesem Artikel erklären wir daher die wichtigsten Grundlagen und ordnen das Ganze für Selbstständige ein.
Latente Steuern berechnen und buchen – kurz zusammengefasst
Latente Steuern entstehen, wenn Handelsbilanz und Steuerbilanz bei einzelnen Positionen unterschiedlich bewertet werden.
Für viele Freelancer:innen mit Einnahmenüberschussrechnung ist das Thema meist nicht relevant.
Relevant wird das Thema vor allem dann, wenn du bilanzierst, zum Beispiel mit einer UG, GmbH oder als größeres Unternehmen.
Dann kommt es darauf an, die Unterschiede zwischen Handels- und Steuerbilanz richtig einzuordnen und sauber in der Bilanz abzubilden.
Was sind latente Steuern – einfach erklärt?
Latente Steuern entstehen, wenn ein Vermögenswert oder eine Schuld in der Handelsbilanz anders bewertet wird als in der Steuerbilanz. Dadurch unterscheiden sich Gewinn und Steuerbelastung – allerdings oft nur vorübergehend. Genau diesen Unterschied bildet das Unternehmen in der Handelsbilanz als latente Steuer ab.
💡 Vereinfacht gesagt geht es also um steuerliche Auswirkungen, die heute schon absehbar sind, aber erst später tatsächlich eintreten. Deshalb spricht man bei latenten Steuern nicht von einer sofort fälligen Steuer, sondern von einer künftigen steuerlichen Be- oder Entlastung.
Wann entstehen latente Steuern?
Entscheidend ist: Nicht jede Abweichung zwischen Handels- und Steuerbilanz führt automatisch zu latenten Steuern.
Wichtig sind vor allem Unterschiede, die sich in späteren Jahren wieder ausgleichen. Genau dann spricht man von temporären Differenzen. Ein typisches Beispiel sind Abschreibungen: Wird ein Wirtschaftsgut handelsrechtlich anders abgeschrieben als steuerlich, kann der Gewinn zunächst unterschiedlich hoch ausfallen. Mit der Zeit gleicht sich dieser Unterschied oft wieder an.
Keine latenten Steuern entstehen dagegen bei permanenten Differenzen. Das sind Abweichungen, die sich später gerade nicht mehr auflösen. In solchen Fällen gibt es zwar einen Unterschied zwischen Handels- und Steuerbilanz, aber keine spätere steuerliche Gegenbewegung, die als latente Steuer abgebildet werden müsste.
Für die Praxis heißt das: Du musst immer prüfen, ob der Bewertungsunterschied nur vorübergehend ist oder dauerhaft bleibt. Nur vorübergehende Unterschiede sind für latente Steuern relevant.
Sind latente Steuern für Selbstständige und Freelancer:innen überhaupt relevant?
Für viele Selbstständige lautet die kurze Antwort: nein. Wenn du deinen Gewinn mit der Einnahmenüberschussrechnung (EÜR) ermittelst, spielen latente Steuern in der Praxis normalerweise keine Rolle. Das betrifft viele Freelancer:innen, Freiberufler:innen und kleinere Einzelunternehmen.
Relevant wird das Thema erst, wenn bilanziert werden muss oder freiwillig bilanziert wird. Das ist zum Beispiel häufiger bei UGs, GmbHs oder größeren Unternehmen der Fall. Gleichzeitig gibt es auch hier Erleichterungen: Kleine Kapitalgesellschaften nach § 267 Abs. 1 HGB müssen nach § 274a HGB keine latenten Steuern ansetzen.
Als „klein“ gilt ein Unternehmen handelsrechtlich immer dann, wenn es an zwei aufeinanderfolgenden Abschlussstichtagen mindestens zwei von drei Größenmerkmalen nicht überschreitet: Bilanzsumme bis 7,5 Mio. Euro, Umsatzerlöse bis 15 Mio. Euro und im Jahresdurchschnitt nicht mehr als 50 Arbeitnehmer:innen.
Für dich heißt das ganz praktisch: Arbeitest du mit EÜR, musst du dich mit latenten Steuern meist nicht weiter beschäftigen. Erstellst du dagegen einen Jahresabschluss nach HGB, solltest du das Grundprinzip kennen – auch wenn die konkrete Berechnung oft gemeinsam mit einer Steuerberaterin oder einem Steuerberater erfolgt.
“Gerade für bilanzierende Selbstständige ist die Einordnung wichtig, weil latente Steuern den Jahresabschluss beeinflussen können. Sie ändern zwar nicht sofort deine tatsächliche Steuerzahlung, zeigen aber, dass sich aus heutigen Bewertungsunterschieden später eine steuerliche Mehr- oder Minderbelastung ergeben kann.”
Was ist der Unterschied zwischen aktiven und passiven latenten Steuern?
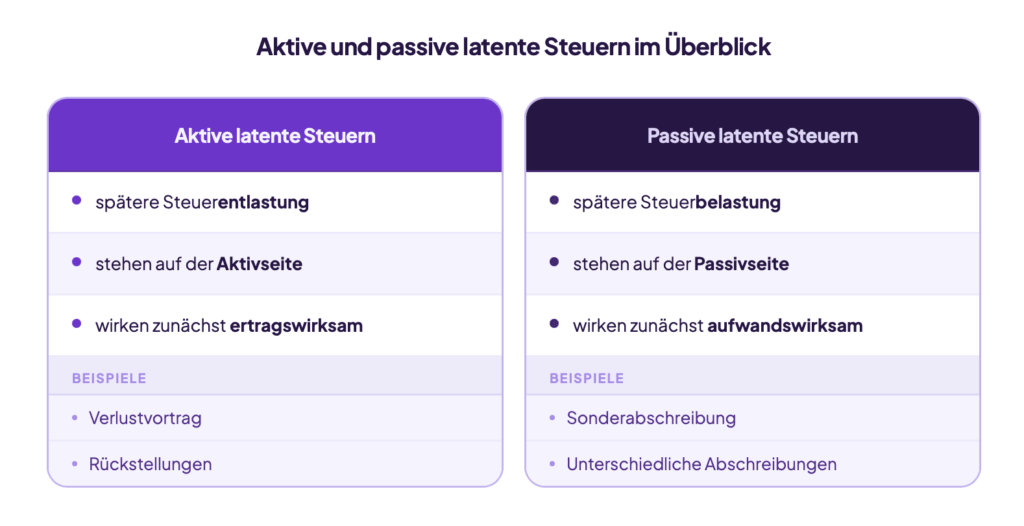
Der Unterschied liegt darin, wie sich die heutige Abweichung später steuerlich auswirkt. Aktive latente Steuern zeigen eine künftige Steuerentlastung an. Passive latente Steuern stehen dagegen für eine künftige Steuerbelastung.
Aktive latente Steuern entstehen zum Beispiel dann, wenn der Gewinn in der Handelsbilanz heute höher ausfällt als in der Steuerbilanz und du dadurch später voraussichtlich weniger Steuern zahlst. Sie werden auf der Aktivseite der Bilanz ausgewiesen.
Passive latente Steuern liegen vor, wenn der Gewinn in der Handelsbilanz heute niedriger ist als in der Steuerbilanz und sich daraus später eher eine höhere Steuerlast ergibt. Sie gehören auf die Passivseite der Bilanz.
Für Selbstständige reicht erst einmal dieses Grundverständnis: Aktive latente Steuern deuten eher darauf hin, dass du später steuerlich entlastet wirst. Passive latente Steuern sprechen eher für eine spätere zusätzliche Steuerbelastung. Wie hoch der Betrag am Ende ist, hängt davon ab, wie groß der Unterschied zwischen Handels- und Steuerbilanz ausfällt und welcher Steuersatz angesetzt wird.
Welche typischen Fälle gibt es in der Praxis?
In der Praxis entstehen latente Steuern oft nicht durch exotische Sonderfälle, sondern durch ganz normale Unterschiede zwischen Handelsbilanz und Steuerbilanz. Besonders häufig geht es um Abschreibungen, Rückstellungen oder Verlustvorträge.
Ein typischer Fall sind, wie bereits erwähnt, Abschreibungen. Wird ein Wirtschaftsgut handelsrechtlich anders abgeschrieben als steuerlich, entsteht vorübergehend ein anderer Buchwert. Das wirkt sich auf den Gewinn aus und kann zu latenten Steuern führen.
Auch Rückstellungen spielen in der Praxis oft eine Rolle. Wenn eine Verpflichtung handelsrechtlich früher oder in anderer Höhe angesetzt wird als steuerlich, entstehen ebenfalls temporäre Differenzen. Das gilt zum Beispiel bei bestimmten Vorsichtsansätzen in der Handelsbilanz.
Dazu kommen Verlustvorträge. Sie können zu aktiven latenten Steuern führen, weil sie eine spätere steuerliche Entlastung möglich machen. Hier ist aber Vorsicht wichtig: Eine Aktivierung kommt nur in Betracht, wenn es realistisch ist, dass der Verlust in den kommenden Jahren tatsächlich genutzt werden kann.
Um latente Steuern zu berechnen, geht man in der Praxis in einer festen Reihenfolge vor. Gerade bei Jahresabschlüssen übernehmen das zwar oft Steuerberater:innen oder eine geeignete Steuer-Software. Trotzdem ist es hilfreich, den grundsätzlichen Ablauf zu verstehen.
Zuerst wird geprüft, bei welchen Bilanzpositionen unterschiedliche Wertansätze in Handelsbilanz und Steuerbilanz bestehen. Das kann zum Beispiel Abschreibungen, Rückstellungen oder Verlustvorträge betreffen. Danach folgt die Frage, ob sich dieser Unterschied in späteren Jahren wieder ausgleicht. Nur solche vorübergehenden Differenzen sind für latente Steuern relevant.
Im nächsten Schritt wird die temporäre Differenz der Höhe nach ermittelt. Auf diesen Betrag wird anschließend der maßgebliche Steuersatz angewendet. So ergibt sich die Höhe der latenten Steuer.
Zum Schluss wird eingeordnet, ob daraus später eher eine steuerliche Entlastung oder eine zusätzliche Steuerbelastung entsteht. Erst danach folgt der Ausweis in der Bilanz und – falls erforderlich – die passende Buchung.
Beispielrechnung für Abschreibungen
Angenommen, ein Unternehmen weist in der Handelsbilanz für ein Wirtschaftsgut 50.000 Euro Abschreibung aus, in der Steuerbilanz aber nur 45.000 Euro. Dann entsteht eine temporäre Differenz von 5.000 Euro.
Wird auf diese Differenz ein Steuersatz von 30 Prozent angewendet, ergibt sich daraus eine latente Steuer von 1.500 Euro. Die Rechnung lautet also: 5.000 Euro × 30 % = 1.500 Euro.
Das Beispiel zeigt gut, worum es bei latenten Steuern geht: Nicht die tatsächliche Steuerzahlung wird berechnet, sondern die voraussichtliche steuerliche Wirkung eines Bewertungsunterschieds zwischen Handels- und Steuerbilanz. Ob daraus am Ende eine aktive oder passive latente Steuer wird, hängt davon ab, wie sich der Unterschied in späteren Jahren auswirkt.
Wie werden latente Steuern gebucht?
Sind latente Steuern einmal ermittelt, müssen sie im Jahresabschluss auch richtig erfasst werden. In der Praxis übernehmen das häufig Steuerberater:innen oder die eingesetzte Steuer-Software. Für das Verständnis reicht es aber, die grundlegenden Buchungsmechanismen zu kennen.
Werden aktive latente Steuern gebildet, stehen sie für eine spätere steuerliche Entlastung. Die Buchung erfolgt dann über einen Ertrag. Werden sie später wieder aufgelöst, läuft die Buchung in die entgegengesetzte Richtung.
Bei passiven latenten Steuern ist es umgekehrt. Sie weisen auf eine spätere steuerliche Mehrbelastung hin und werden deshalb zunächst über einen Aufwand erfasst. Löst sich die Differenz in späteren Jahren wieder auf, wird auch die passive latente Steuer entsprechend zurückgebucht.
💡 Wichtig: Aktive latente Steuern wirken im ersten Schritt eher ertragswirksam, passive latente Steuern eher aufwandswirksam. Die konkreten Buchungssätze hängen dann davon ab, ob latente Steuern neu gebildet oder wieder aufgelöst werden.
Welche Fehler sollte man bei latenten Steuern vermeiden?
Ein häufiger Fehler ist, latente Steuern mit tatsächlich fälligen Steuern zu verwechseln. Latente Steuern zeigen keine sofortige Zahlungspflicht, sondern die voraussichtliche steuerliche Wirkung von Unterschieden zwischen Handels- und Steuerbilanz.
Ebenso wichtig ist die Unterscheidung zwischen temporären und permanenten Differenzen. Nur wenn sich ein Unterschied später wieder ausgleicht, kommen latente Steuern überhaupt infrage. Dauerhafte Abweichungen dürfen nicht einfach als latente Steuer behandelt werden.
In der Praxis kommt es außerdem vor, dass Verlustvorträge zu optimistisch bewertet werden. Eine aktive latente Steuer darf hier nur angesetzt werden, wenn die spätere Nutzung des Verlusts realistisch erscheint. Gerade deshalb lohnt sich bei bilanzierenden Unternehmen ein genauer Blick – oder die Abstimmung mit Steuerberater:innen.
Fazit: Latente Steuern sind vor allem für bilanzierende Unternehmen wichtig
Für viele Freelancer:innen und Selbstständige mit EÜR sind latente Steuern kein Thema. Relevant werden sie meist erst dann, wenn ein Unternehmen bilanziert und Unterschiede zwischen Handelsbilanz und Steuerbilanz sauber abbilden muss.
Wichtig ist vor allem die Einordnung: Latente Steuern stehen nicht für eine sofort fällige Steuerzahlung, sondern weisen auf eine künftige steuerliche Be- oder Entlastung hin. Wer einen Jahresabschluss nach HGB erstellt, sollte das Grundprinzip deshalb kennen – auch wenn Berechnung und Buchung in der Praxis oft mithilfe deines Steuerbüros oder deiner Steuer-Software erfolgt.
💡Teste jetzt Accountable 14 Tage kostenlos. Mit unserer Lösung erledigst du Buchhaltung, Rechnungen, Banking und Steuererklärungen selbst und brauchst keine Steuerkenntnisse oder lange Einarbeitung!
In vielen Fällen nein. Wer den Gewinn mit einer Einnahmenüberschussrechnung (EÜR) ermittelt, hat in der Regel keine latenten Steuern auszuweisen. Relevant wird das Thema vor allem für Unternehmen, die einen Jahresabschluss mit Handels- und Steuerbilanz erstellen.
Was ist der Unterschied zwischen aktiven und passiven latenten Steuern?
Aktive latente Steuern deuten eher auf eine spätere steuerliche Entlastung hin. Passive latente Steuern sprechen eher für eine spätere zusätzliche Steuerbelastung. Entscheidend ist also, wie sich der heutige Unterschied zwischen Handels- und Steuerbilanz in späteren Jahren auswirkt.
Können Einzelunternehmer:innen latente Steuern buchen?
Ja, aber nur dann, wenn sie bilanzieren und überhaupt Unterschiede zwischen Handelsbilanz und Steuerbilanz entstehen. Für viele kleinere Einzelunternehmer:innen mit EÜR stellt sich diese Frage in der Praxis nicht.
Müssen kleine GmbHs oder UGs latente Steuern ausweisen?
Nicht immer. Kleine Kapitalgesellschaften können von der Pflicht zum Ansatz latenter Steuern befreit sein. Maßgeblich sind dabei die Größenklassen nach HGB. Deshalb lohnt sich gerade bei kleineren UGs und GmbHs ein Blick darauf, ob diese Erleichterung im konkreten Fall greift.
Selbstständig starten, ohne Steuerfehler
Der komplette Leitfaden für die ersten 12 Monate - von Steuerberatern geprüft
Steuern? Einfach, einfach! Ich kann mit Accountable mein Business super effizient gestalten was den Verwaltungs-Teil betrifft. Auch bei Fragen ist der Steuer-Coach (auch mit echten Menschen ;-)) wirklich schnell und super hilfreich! Alles in allem kann ich Accountable einfach weiterempfehlen.
Patric S
31.03.2026
Top App! ich habe sowas von keine Ahnung von der ganzen Geschichte. Aber es ist super erklärt und wirklich sehr leicht ! Ich bin top zufrieden
marco moertzsch
20.11.2025
Bin überwältigt wie gut diese App ist. Sie übernimmt quasi alles für dich, man muss nur seine Sachen eintragen und selbst da übernimmt die KI 90%. Wenn man irgendwas nicht weiß, Probleme oder Fragen hat hilft die Ki oder man bekommt innerhalb von 1-2 Tagen direkt Hilfe von einem Steuer-Coach. UI auch sehr schön und leicht zu bedienen. Absolute Empfehlung von mir, wüsste nicht was man besser machen könnte!
vuno7
20.11.2025
Das Interface leitet einen super einfach durch alle relevanten Dinge: Konten, Einnahmen und Ausgaben, Steuern. Man wird sehr übersichtlich darauf hingewiesen, welche Steuern zu zahlen sind. Wenn man seine Buchhaltung in der Plattform pflegt, werden die Daten automatisch in die richtigen Steuerformulare übertragen. Bei Fragen gibt es den KI Chat und echte Ansprechpartner. Es macht richtig Spaß. Nachdem ich einige Änderungswünsche vorgeschlagen hatte, hat mir der Support sehr kulant geholfen und Nachbesserung versprochen.
Jonathan
20.05.2025
Ein super Steuerprogramm,das Rechnungen schreiben ist sehr einfach. Es ist alles sehr übersichtlich. Sehr gut ist die persönliche Beratung, wenn sie gebraucht wird.
Anonym
25.03.2026
Ich habe noch nie ein Finanzprogramm benutzt, das so zuverlässig, treffsicher und genau die Belege automatisiert ausliest. Einfach super. Die Buchung der einzelnen Vorgänge geht damit in Windeseile – und wenn mal eine Fall nicht ganz klar ist, hilft die KI und der Chatbot super weiter. Die automatischen Vorschläge zur Belegzuordnung sind auch für den absoluten Laien perfekt verständlich. Auf jeden Fall kann ich sagen, dass ich noch nie so schnell die Belegerfassung erledigt hatte. Ich pflege gerade die letzten Monate ein und bin damit ruckzuck durch.
Christian
09.11.2025
Super App. Macht Buchhaltung, Rechnungen erstellen, Steuerzahlung und alles drum und dran sehr einfach. Und wenn man mal Fragen hat, haben die einen tollen Kundenservice. Wirklich empfehlenswert.
Kristina
27.02.2025
Ich liebe die App, ich bin super froh, endlich keinen Papierkram mehr zu haben. Ich hatte erst Probleme beim Upgrade auf meines Plans, aber der Support ist super schnell und hilfsbereit und so konnte ich in kürzester Zeit auch das Upgrade durchführen. Jetzt mit allen Funktionen ist es einfach noch so viel besser, da ich die Anwendung nun auch am PC nutzen kann und Zugriff auf den Chat mit den Steuer-Profis habe, die mich bei jeder Frage unterstützen. Einfach klasse!
LisNutz
11.05.2024
Ich finde das Team von Accountable sehr fachlich, professionell, schnelle Antworten (auch um 22 Uhr). Einfach ein gelungenes Produkt mit einem starken Team dahinter.
Willi H
09.04.2026
Eine sehr übersichtliche und intuitive App. Ich nutze sie seitdem ich meine Selbstständigkeit angefangen habe und habe seitdem noch keine Probleme damit gehabt, dass irgendwas nicht funktioniert hat oder ich den Überblick verloren habe. Außerdem ist es auch total nützlich, dass man Fragen zu Steuern usw. direkt an eine KI oder einen Steuer-Coach stellen kann


 31.03.2026


