Du hast eine Steuerfrage? Du bekommst unsere Experten-Antwort kostenlos per E-Mail.
Bitte gib eine gültige E-Mail-Adresse ein
Anfängliche Verluste sind für viele Selbstständige völlig normal. Gerade in der Gründungsphase entstehen oft hohe Kosten für Ausstattung, Software, Marketing oder Weiterbildung, bevor regelmäßige Einnahmen entstehen. Doch was passiert, wenn das Finanzamt deine Verluste infrage stellt?
Dann geht es um die sogenannte Gewinnerzielungsabsicht. Sie zeigt, ob du deine Tätigkeit tatsächlich mit dem Ziel betreibst, langfristig Gewinne zu erzielen. Kannst du diese Absicht nicht glaubhaft machen, kann das Finanzamt deine Tätigkeit als Liebhaberei einstufen und Verluste steuerlich nicht mehr anerkennen.
In diesem Ratgeber erfährst du, wann das Finanzamt dein Business prüft, welche Nachweise helfen und wie du deine Gewinnerzielungsabsicht überzeugend darstellst.
Gewinnerzielungsabsicht – kurz zusammengefasst
Gewinnerzielungsabsicht bedeutet, dass du deine Tätigkeit langfristig mit dem Ziel eines Gewinns ausübst.
Das Finanzamt bewertet nicht nur einzelne Verluste, sondern die gesamte Entwicklung deines Geschäfts.
Mehrere Verlustjahre können eine Prüfung auslösen, bedeuten aber nicht automatisch Liebhaberei.
Mit Prognosen, Dokumentationen und konkreten Maßnahmen kannst du deine Gewinnabsicht nachweisen.
Was bedeutet die Gewinnerzielungsabsicht?
Gewinnerzielungsabsicht bedeutet, dass du eine selbstständige Tätigkeit mit dem Ziel ausübst, langfristig einen finanziellen Überschuss zu erzielen. Dabei betrachtet das Finanzamt nicht nur, ob du aktuell Gewinne machst, sondern ob deine Tätigkeit grundsätzlich darauf ausgerichtet ist, Gewinne zu erwirtschaften.
Für Selbstständige ist die Gewinnerzielungsabsicht besonders wichtig, weil sie darüber entscheidet, ob Verluste aus deiner Tätigkeit steuerlich berücksichtigt werden können. Ein negatives Ergebnis in den ersten Jahren ist dabei nicht ungewöhnlich. Entscheidend ist, ob eine realistische Aussicht auf zukünftige Gewinne besteht.
Beispiel: Du verkaufst regelmäßig Waren über eBay und Kleinanzeigen und investierst zu Beginn 5.000 € in Wareneinkauf, Verpackungsmaterial und Werbung. Gleichzeitig erzielst du zunächst nur geringe Einnahmen. Der Verlust allein bedeutet noch nicht, dass keine Gewinnerzielungsabsicht vorliegt. Wichtig ist, dass du zeigen kannst, wie du deine Verkäufe steigern, deine Kosten im Blick behalten und künftig höhere Einnahmen erzielen möchtest.
"Gerade bei neuen Geschäftsmodellen, digitalen Dienstleistungen oder nebenberuflichen Tätigkeiten entstehen häufig zunächst Verluste. Das Finanzamt schaut deshalb auf die Gesamtentwicklung deiner Selbstständigkeit und nicht nur auf einzelne Steuerjahre."
Sophia– Steuer Coach
Warum ist die Gewinnerzielungsabsicht in steuerlicher Hinsicht wichtig?
Die Gewinnerzielungsabsicht grenzt eine steuerlich relevante Tätigkeit von einer privaten Freizeitbeschäftigung ab. Vereinfacht gesagt: Das Finanzamt möchte unterscheiden, ob du ein Unternehmen aufbaust oder ob du einer Tätigkeit hauptsächlich aus persönlichen Interessen nachgehst.
Diese Unterscheidung ist wichtig, weil Verluste aus einer selbstständigen Tätigkeit grundsätzlich deine Steuerlast reduzieren können. Voraussetzung ist jedoch, dass deine Tätigkeit steuerlich anerkannt wird.
Die Prüfung spielt vor allem bei Tätigkeiten eine Rolle, die:
über mehrere Jahre Verluste machen,
nur geringe Umsätze erzielen,
stark privat motiviert wirken,
keine erkennbare Strategie zur Gewinnsteigerung zeigen.
Wichtig: Es gibt keine feste Anzahl an Jahren, nach denen das Finanzamt automatisch von fehlender Gewinnerzielungsabsicht ausgeht. Entscheidend ist immer die individuelle Situation.
Welche gesetzliche Grundlage hat die Gewinnerzielungsabsicht?
Die Gewinnerzielungsabsicht ist nicht in einem einzelnen Paragrafen vollständig definiert. Sie ergibt sich aus den Regelungen des Einkommensteuerrechts und der Rechtsprechung des Bundesfinanzhofs (BFH).
Für gewerbliche Tätigkeiten ist insbesondere § 15 Abs. 2 EStG relevant. Dort wird ein Gewerbebetrieb unter anderem dadurch gekennzeichnet, dass die Tätigkeit mit Gewinnerzielungsabsicht ausgeübt wird.
Das bedeutet: Eine Tätigkeit muss nicht bereits im ersten Jahr Gewinne erzielen. Entscheidend ist, ob objektive Anzeichen dafür sprechen, dass du langfristig einen Totalgewinn erreichen möchtest.
Der Begriff Totalgewinn beschreibt dabei den gesamten wirtschaftlichen Erfolg einer Tätigkeit über ihre voraussichtliche Laufzeit. Das Finanzamt betrachtet also nicht nur ein einzelnes Jahr, sondern die langfristige Entwicklung.
Beispiel:
Jahr
Ergebnis
2026
-4.000 €
2027
-1.000 €
2028
+5.000 €
2029
+8.000 €
Obwohl die ersten Jahre Verluste zeigen, kann die Tätigkeit insgesamt wirtschaftlich erfolgreich sein.
Warum prüft das Finanzamt die Gewinnerzielungsabsicht?
Das Finanzamt prüft die Gewinnerzielungsabsicht vor allem dann, wenn deine selbstständige Tätigkeit über längere Zeit Verluste statt Gewinne erzielt. Die Behörde möchte dabei klären, ob du tatsächlich ein Unternehmen mit wirtschaftlichem Ziel betreibst oder ob die Tätigkeit eher einer privaten Beschäftigung ähnelt.
Mehrere Verlustjahre allein reichen aber nicht aus, um eine Gewinnerzielungsabsicht zu verneinen. Gerade in der Anfangsphase einer Selbstständigkeit sind Verluste häufig normal. Entscheidend ist, ob du nachvollziehbar zeigen kannst, dass du dein Geschäftsmodell langfristig erfolgreich machen möchtest.
Das Finanzamt betrachtet dabei verschiedene Faktoren, zum Beispiel:
Wie hat sich dein Umsatz über die Jahre entwickelt?
Welche Maßnahmen hast du ergriffen, um Gewinne zu erzielen?
Hast du deine Preise, Kosten oder dein Angebot angepasst?
Gibt es eine realistische Gewinnprognose?
Ist deine Tätigkeit wirtschaftlich sinnvoll aufgebaut?
Ein:e Freelancer:in, der:die im ersten Jahr Geld in eine professionelle Website, Software und Marketing investiert, wird anders bewertet als jemand, der über viele Jahre Verluste macht, ohne sein Geschäftsmodell anzupassen.
Wann wird die Gewinnerzielungsabsicht geprüft?
Eine Prüfung erfolgt häufig nicht direkt zu Beginn der Selbstständigkeit. Das Finanzamt erkennt anfängliche Verluste grundsätzlich an, wenn sie plausibel durch die Aufbauphase erklärt werden können.
Grundsätzlich ist es aber so, dass man bei einem über die Einnahmen-Überschuss-Rechnung (EÜR)nachgewiesenenBetrag von weniger als 410,00 Euro Gewinn davon ausgeht, dass keine Gewinnerzielungsabsicht vorliegt. Das ist nämlich die Grenze, die du freiberuflich oder gewerblich neben deinem festen Gehalt pro Jahr steuerfrei verdienen darfst.
Zudem bewerten die Finanzämter meist einen längeren Zeitrahmen. Ein „Ausrutscher“ in einem Jahr ist also nicht dramatisch. Doch wenn du über einen Zeitraum von drei Jahren keine Gewinne machst oder fünf Jahre nach Start deiner selbstständigen Tätigkeit immer noch im Minus bist, wird das Finanzamt misstrauisch. Genauer hingeschaut wird häufig bei:
dauerhaften Verlusten über mehrere Jahre
fehlenden Anzeichen für eine Verbesserung
Tätigkeiten mit starkem Hobbycharakter
Geschäftsmodellen ohne erkennbare Gewinnerwartung
Dabei gibt es keine feste Grenze wie „nach drei Jahren Verlust liegt Liebhaberei vor“. Die Beurteilung hängt immer von den Umständen des Einzelfalls ab.
Tipp: Dokumentiere von Anfang an, welche Schritte du unternimmst, um dein Geschäft weiterzuentwickeln. Das kann später wichtig werden, wenn das Finanzamt Fragen stellt.
Liebhaberei liegt vor, wenn eine Tätigkeit steuerlich nicht als Einkunftsquelle anerkannt wird, weil keine Gewinnerzielungsabsicht erkennbar ist. Das bedeutet: Das Finanzamt geht davon aus, dass du die Tätigkeit nicht mit dem Ziel betreibst, langfristig Gewinne zu erzielen.
Wichtig ist: Liebhaberei bedeutet nicht automatisch, dass du dein Gewerbe aufgeben oder abmelden musst. Die Einstufung betrifft vor allem die steuerliche Behandlung deiner Verluste.
Wenn das Finanzamt eine Tätigkeit als Liebhaberei einstuft, können entstandene Verluste möglicherweise nicht mehr mit anderen Einkünften verrechnet werden.
Beispiel: Max betreibt neben seinem Hauptberuf einen kleinen Online-Shop. Über mehrere Jahre entstehen Verluste. Er erhöht seine Preise nicht, analysiert seine Kosten nicht und hat keine Strategie zur Umsatzsteigerung. Das Finanzamt könnte deshalb prüfen, ob überhaupt eine Gewinnerzielungsabsicht besteht.
Welche Anzeichen sprechen für Liebhaberei?
Das Finanzamt betrachtet immer das Gesamtbild. Folgende Punkte können Zweifel an der Gewinnerzielungsabsicht auslösen:
Anzeichen
Warum kann es problematisch sein?
Dauerhafte Verluste
Es fehlt möglicherweise eine realistische Aussicht auf Gewinne
Keine Anpassungen
Das Geschäftsmodell wird trotz schlechter Ergebnisse nicht verändert
Fehlende Planung
Es gibt keine nachvollziehbare Strategie für Wachstum
Geringe wirtschaftliche Bedeutung
Die Tätigkeit wirkt eher wie ein Hobby
Private Gründe stehen im Vordergrund
Persönliche Interessen überwiegen den wirtschaftlichen Zweck
"Keiner dieser Punkte allein führt automatisch zu Liebhaberei. Entscheidend ist immer die Kombination mehrerer Faktoren."
Sophia– Steuer Coach
Wie kannst du Liebhaberei beim Finanzamt entkräften?
Wenn das Finanzamt Zweifel an deiner Gewinnerzielungsabsicht hat, solltest du nicht nur erklären, dass du Gewinne erzielen möchtest. Du solltest zeigen, wie du dieses Ziel erreichen willst.
Eine gute Antwort basiert auf konkreten Fakten:
Wo steht dein Unternehmen aktuell?
Warum sind bisher Verluste entstanden?
Welche Maßnahmen hast du bereits umgesetzt?
Welche Entwicklung erwartest du künftig?
Das Finanzamt interessiert sich weniger für allgemeine Aussagen wie:
„Ich bin überzeugt, dass mein Geschäft bald erfolgreich wird.“
Aussagekräftiger sind konkrete Nachweise:
„Ich habe meine Preise zum Januar angepasst, neue Vertriebskanäle aufgebaut und erwarte laut meiner Planung ab 2027 einen positiven Gewinn.“
Welche Nachweise helfen beim Finanzamt?
Folgende Unterlagen können deine Gewinnerzielungsabsicht unterstützen:
Gewinn- und Umsatzprognose
Eine realistische Planung zeigt, dass du dich mit deiner wirtschaftlichen Entwicklung beschäftigst.
Beispiele:
erwartete Umsätze
geplante Kundenzahlen
Kostenentwicklung
Gewinnentwicklung
Dokumentation deiner Maßnahmen
Halte fest, was du unternimmst, um dein Geschäft profitabler zu machen:
Verluste wirken nachvollziehbarer, wenn du ihre Ursachen erklären kannst.
Beispiele:
hohe Anfangsinvestitionen
Aufbau einer Marke
technische Anschaffungen
schwankende Auftragslage
Anpassung des Geschäftsmodells
Wer auf schlechte Ergebnisse reagiert, zeigt unternehmerisches Handeln.
Beispiele:
weniger Ausgaben für unwirtschaftliche Kanäle
Fokus auf profitable Leistungen
neue Zielgruppen
effizientere Prozesse
Was ist eine Totalgewinnprognose und warum braucht das Finanzamt sie?
Eine Totalgewinnprognose zeigt, ob deine selbstständige Tätigkeit über die gesamte voraussichtliche Laufzeit einen Gewinn erzielen kann. Sie hilft dem Finanzamt dabei einzuschätzen, ob deine Tätigkeit tatsächlich auf Gewinnerzielung ausgerichtet ist oder ob Zweifel an der Gewinnerzielungsabsicht bestehen.
Gerade wenn dein Unternehmen in den ersten Jahren Verluste macht, kann eine solche Prognose wichtig sein. Sie zeigt, dass du nicht nur aktuelle Zahlen betrachtest, sondern eine langfristige wirtschaftliche Perspektive hast.
Dabei geht es nicht darum, eine perfekte Vorhersage abzugeben. Entscheidend ist, dass deine Annahmen nachvollziehbar und realistisch sind.
Welche Angaben gehören in eine Totalgewinnprognose?
Eine überzeugende Totalgewinnprognose sollte erklären, wie sich dein Geschäft künftig entwickeln soll.
erwartete Gewinne oder Verluste über mehrere Jahre
Wichtig ist außerdem die Begründung deiner Annahmen.
Eine Aussage wie:
„Ich werde meinen Umsatz deutlich steigern.“
ist wenig aussagekräftig.
Besser:
„Durch die Erweiterung meines Angebots um zwei zusätzliche Dienstleistungen und eine geplante monatliche Neukundengewinnung von fünf Kund:innen erwarte ich ab 2027 steigende Umsätze.“
Beispiel: So kann eine Totalgewinnprognose aussehen
Angenommen, du startest als selbstständige:r Designer:in und investierst zunächst in Software, Website und Marketing.
Jahr
Einnahmen
Ausgaben
Ergebnis
2026
18.000 €
22.000 €
-4.000 €
2027
35.000 €
28.000 €
7.000 €
2028
50.000 €
35.000 €
15.000 €
2029
60.000 €
40.000 €
20.000 €
Obwohl das erste Jahr negativ ausfällt, ergibt sich über den gesamten Zeitraum ein positiver Gewinn.
Genau diese langfristige Entwicklung ist für die Bewertung der Gewinnerzielungsabsicht entscheidend.
Tipp: Begründe Verluste aktiv
Viele Selbstständige machen den Fehler, ihre Verluste nur zu erklären, aber nicht in die langfristige Geschäftsentwicklung einzuordnen.
Statt:
„Ich hatte Verluste, weil ich wenig Umsatz gemacht habe.“
besser:
„Die Verluste entstanden durch einmalige Investitionen in den Geschäftsaufbau. Gleichzeitig habe ich Maßnahmen umgesetzt, um meinen Kundenstamm auszubauen und meine Profitabilität zu erhöhen.“
Damit zeigst du dem Finanzamt, dass du wirtschaftlich handelst.
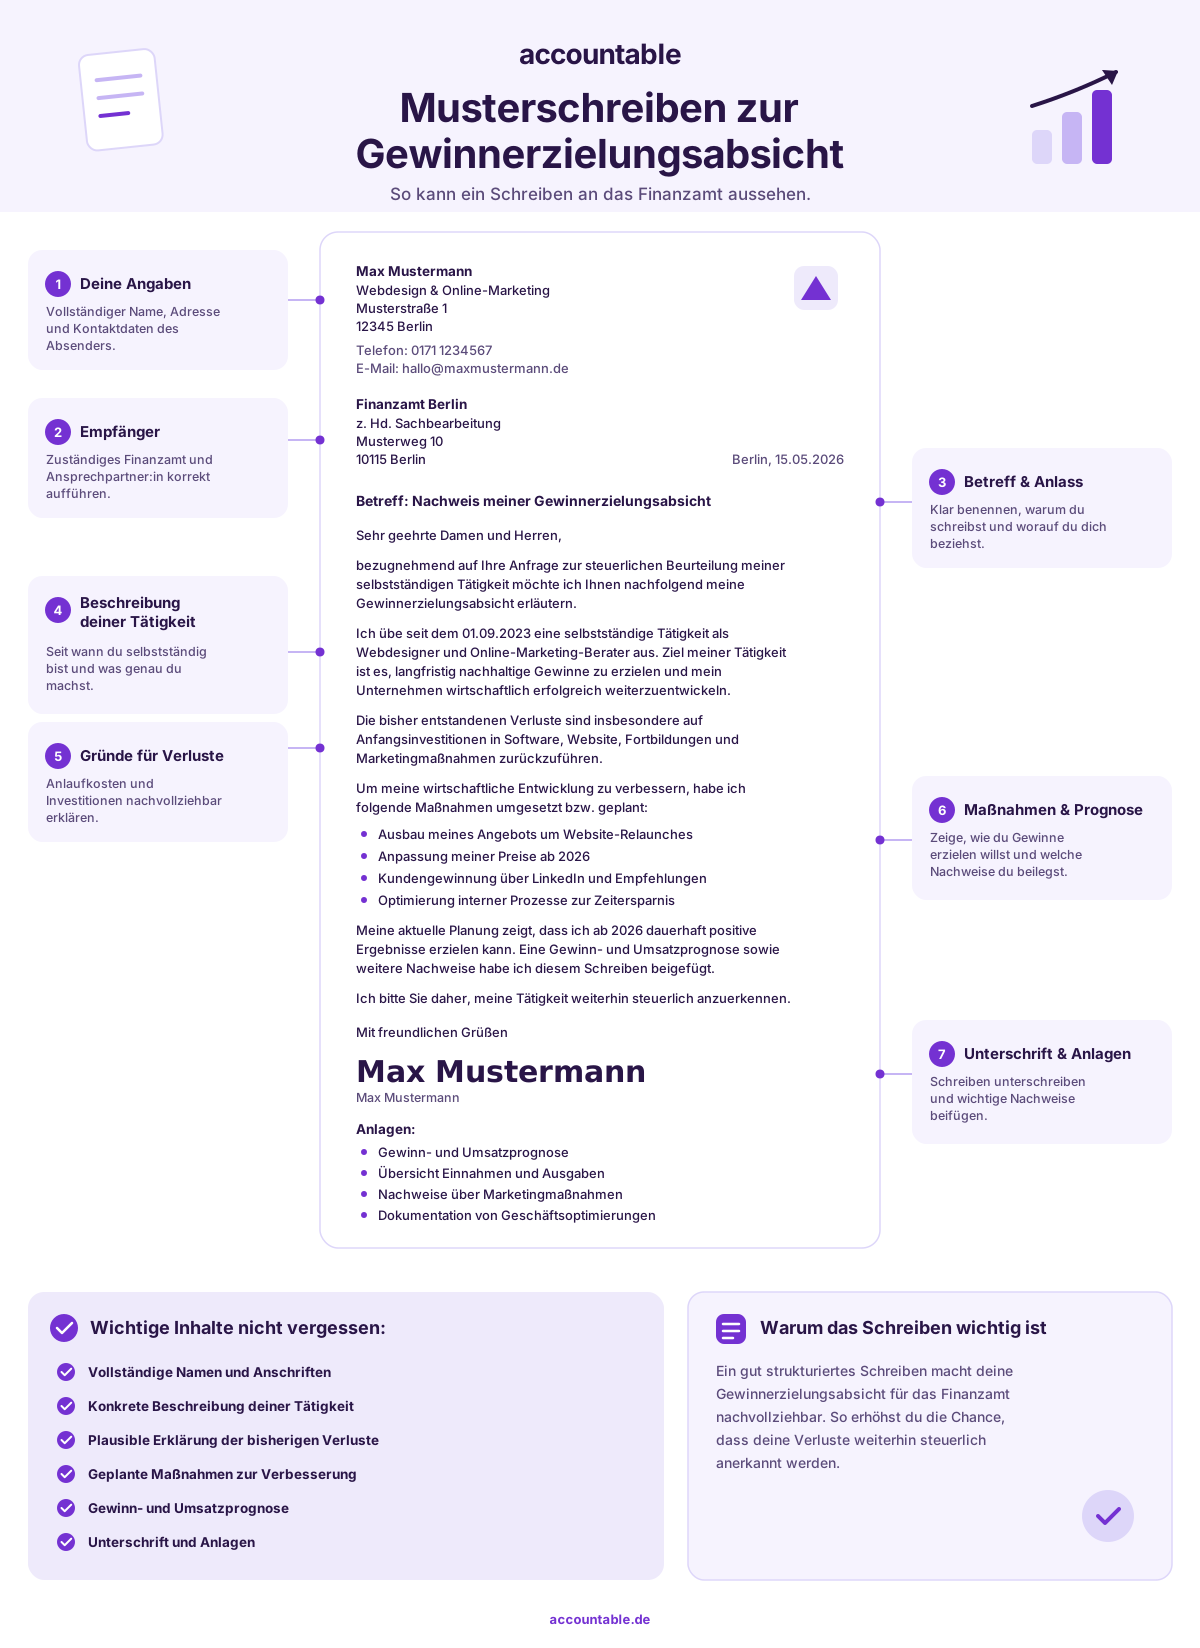
Wie sieht ein Musterschreiben zur Gewinnerzielungsabsicht aus?
Wenn das Finanzamt deine Gewinnerzielungsabsicht hinterfragt, kannst du deine Situation in einem schriftlichen Nachweis erklären. Ein Musterschreiben zur Gewinnerzielungsabsicht hilft dir dabei, deine Argumente strukturiert darzustellen.
Wichtig: Es gibt keine offizielle Standardvorlage vom Finanzamt. Dein Schreiben sollte immer zu deiner individuellen Situation passen.
Ein gutes Schreiben enthält:
Beschreibung deiner Tätigkeit
Erklärung bisheriger Verluste
Maßnahmen zur Verbesserung
Umsatz- und Gewinnprognose
Ausblick auf die weitere Entwicklung
Vorlage: Schreiben an das Finanzamt wegen Gewinnerzielungsabsicht
Betreff: Nachweis meiner Gewinnerzielungsabsicht
Sehr geehrte Damen und Herren,
hiermit möchte ich die Entwicklung meiner selbstständigen Tätigkeit und meine Gewinnerzielungsabsicht erläutern.
Meine Tätigkeit als [Berufsbezeichnung] besteht seit [Datum]. Die bisherigen Verluste sind insbesondere durch [z. B. Anfangsinvestitionen, Aufbauphase, Marketingmaßnahmen] entstanden.
Um meine wirtschaftliche Situation zu verbessern, habe ich folgende Maßnahmen umgesetzt:
[Maßnahme 1]
[Maßnahme 2]
[Maßnahme 3]
Für die kommenden Jahre erwarte ich aufgrund dieser Anpassungen eine positive Entwicklung meiner Einnahmen. Meine aktuelle Planung zeigt, dass ich langfristig Gewinne erzielen kann.
Die entsprechenden Unterlagen und Nachweise füge ich bei.
Mit freundlichen Grüßen
[Name]
Welche Unterlagen solltest du dem Finanzamt zusätzlich schicken?
Ein Schreiben allein reicht häufig nicht aus. Aussagekräftiger wird dein Nachweis durch zusätzliche Dokumente.
Sinnvoll können sein:
Gewinnprognose
Umsatzplanung
betriebswirtschaftliche Auswertungen
Nachweise über Marketingmaßnahmen
Verträge oder Aufträge
Dokumentation von Preisänderungen
Kostenanalysen
Je konkreter deine Nachweise sind, desto besser kann das Finanzamt deine wirtschaftlichen Entscheidungen nachvollziehen.
Kann ich ein Gewerbe ohne Einnahmen anmelden?
Ja, du kannst ein Gewerbe auch anmelden, wenn du aktuell noch keine Einnahmen erzielst. Gerade in der Gründungsphase sind fehlende Umsätze nicht ungewöhnlich. Entscheidend ist nicht, ob du sofort Geld verdienst, sondern ob du ernsthaft versuchst, langfristig Gewinne zu erzielen.
Ein Gewerbe ohne Einnahmen kann beispielsweise entstehen, wenn du:
zunächst eine Website aufbaust,
Produkte entwickelst,
Kund:innen akquirierst,
in Ausstattung investierst,
dein Angebot vorbereitest.
Ist ein Gewerbe ohne Umsatz automatisch Liebhaberei?
Nein. Keine Einnahmen bedeuten nicht automatisch fehlende Gewinnerzielungsabsicht.
Das Finanzamt bewertet immer die Umstände des Einzelfalls.
Ein neu gegründeter Online-Shop ohne Verkäufe im ersten Jahr kann nachvollziehbar sein, wenn du beispielsweise:
Produkte entwickelt hast,
Werbung geschaltet hast,
deinen Shop optimierst,
eine Marktstrategie verfolgst.
Problematisch wird es eher, wenn über einen langen Zeitraum keine wirtschaftlichen Aktivitäten erkennbar sind.
Sind Verluste im ersten Jahr der Selbstständigkeit problematisch?
Nein. Anfangsverluste sind bei vielen Selbstständigen normal. Gerade im ersten Jahr entstehen häufig Ausgaben, bevor sich stabile Einnahmen entwickeln.
Beispiel: Ein:e Freelancer:in investiert im ersten Jahr 6.000 € in Ausstattung, Software und Marketing. Gleichzeitig erzielt die Person nur 3.000 € Einnahmen. Der Verlust allein ist kein Hinweis auf Liebhaberei, wenn eine realistische Strategie für zukünftige Gewinne vorhanden ist.
Welche Selbstständigen sind besonders häufig von einer Prüfung der Gewinnerzielungsabsicht betroffen?
Nicht jede selbstständige Tätigkeit mit Verlusten wird automatisch vom Finanzamt hinterfragt. Besonders häufig geprüft werden jedoch Tätigkeiten, bei denen die Abgrenzung zwischen Unternehmen und privater Beschäftigung schwieriger ist.
Dazu gehören beispielsweise:
Künstler:innen und Kreative mit schwankenden Einnahmen, zum Beispiel Musiker:innen
Vermietungs- oder Hobbybereiche mit unklarer Gewinnerwartung, etwa bei Ferienwohnungen
Das bedeutet nicht, dass diese Gruppen grundsätzlich problematisch sind. Gerade kreative oder digitale Geschäftsmodelle brauchen häufig länger, bis sie profitabel werden.
Entscheidend ist immer: Kannst du nachvollziehbar zeigen, dass du dein Geschäftsmodell wirtschaftlich betreibst und langfristig Gewinne erzielen möchtest?
Warum sind nebenberufliche Selbstständige häufiger betroffen?
Eine nebenberufliche Selbstständigkeit startet häufig in kleinem Umfang. Viele testen zunächst eine Geschäftsidee, bauen einen Kundenstamm auf oder entwickeln ein Produkt.
Das ist grundsätzlich kein Problem.
Schwieriger wird es, wenn über längere Zeit:
kaum Einnahmen entstehen,
keine Maßnahmen zur Verbesserung erkennbar sind,
die Tätigkeit überwiegend aus persönlichen Gründen ausgeübt wird.
Beispiel: Eine Person startet neben ihrem Angestelltenjob ein kleines Gewerbe für handgefertigte Produkte. Im ersten Jahr entstehen Kosten für Material, einen Online-Shop und Werbung. Obwohl noch kein Gewinn entsteht, dokumentiert sie ihre Verkäufe, optimiert Preise und erweitert ihr Angebot. Diese Entwicklung spricht weiterhin für eine Gewinnerzielungsabsicht.
Was solltest du tun, wenn das Finanzamt deine Gewinnerzielungsabsicht prüft?
Wenn du Post vom Finanzamt bekommst, solltest du strukturiert vorgehen. Eine Prüfung bedeutet nicht automatisch, dass deine Verluste gestrichen werden.
Wichtig ist, dass du deine wirtschaftlichen Entscheidungen nachvollziehbar erklären kannst.
Schritt 1: Schreiben des Finanzamts genau prüfen
Lies zunächst, welche Informationen die Behörde konkret anfordert.
Typische Fragen betreffen:
bisherige Verluste
geplante Entwicklung
Gründe für negative Ergebnisse
zukünftige Gewinnerwartungen
Beantworte die Fragen vollständig und fristgerecht.
Schritt 2: Deine bisherige Entwicklung dokumentieren
Sammle alle Unterlagen, die zeigen, dass du aktiv an deinem Unternehmen arbeitest.
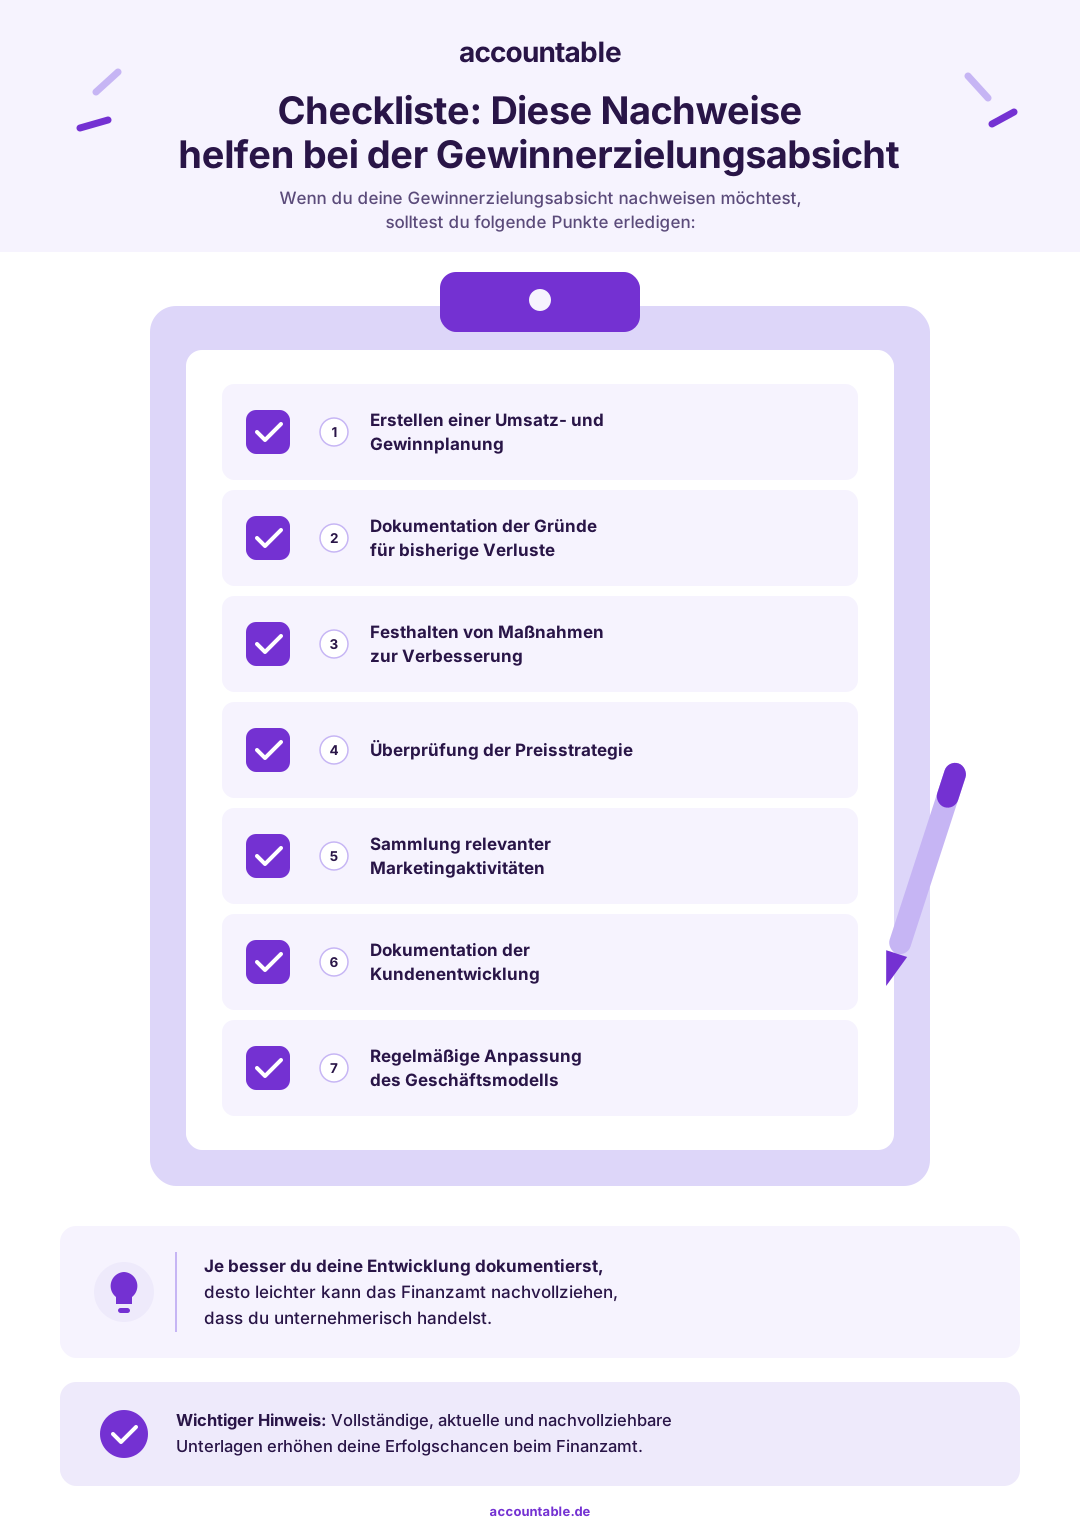
Checkliste: Diese Nachweise helfen bei der Gewinnerzielungsabsicht
Wenn du deine Gewinnerzielungsabsicht nachweisen möchtest, solltest du folgende Punkte erledigen:
☐ Erstellen einer Umsatz- und Gewinnplanung ☐ Dokumentation der Gründe für bisherige Verluste ☐ Festhalten von Maßnahmen zur Verbesserung ☐ Überprüfung der Preisstrategie ☐ Sammlung relevanter Marketingaktivitäten ☐ Dokumentation der Kundenentwicklung ☐ Regelmäßige Anpassung des Geschäftsmodells
Je besser du deine Entwicklung dokumentierst, desto leichter kann das Finanzamt nachvollziehen, dass du unternehmerisch handelst.
Fazit: Gewinnerzielungsabsicht aktiv nachweisen statt abwarten
Die Gewinnerzielungsabsicht ist ein wichtiger Faktor dafür, ob das Finanzamt deine Verluste steuerlich anerkennt. Gerade in der Anfangsphase einer Selbstständigkeit sind Verluste jedoch nichts Ungewöhnliches.
Entscheidend ist nicht, dass du sofort Gewinne machst. Entscheidend ist, dass du zeigen kannst, dass deine Tätigkeit langfristig wirtschaftlich erfolgreich sein soll.
Mit einer nachvollziehbaren Gewinnprognose, einer guten Dokumentation und konkreten Verbesserungsmaßnahmen kannst du deine Position gegenüber dem Finanzamt stärken.
Wenn du deine Buchhaltung sauber führst und deine Entwicklung dokumentierst, hast du wichtige Nachweise bereits griffbereit.
Im Gegenzug hat auch die Liebhaberei manchmal Vorteile, da du in diesem Fall Einnahmen nicht versteuern und keine Gewinnermittlung durchführen musst. Andererseits droht dir bei einer Einstufung als Liebhaberei der Entzug desGewerbescheins, sodass du nun auch Ausgaben mit Bezug auf deine Tätigkeit nicht mehr von der Steuer absetzen kannst.
💡Teste jetzt Accountable 14 Tage kostenlos. Mit unserer Lösung erledigst du Buchhaltung, Rechnungen, Banking und Steuererklärungen selbst und brauchst keine Steuerkenntnisse oder lange Einarbeitung!
Häufige Fragen zur Gewinnerzielungsabsicht
Wie lange darf ich Verluste machen, bevor das Finanzamt Liebhaberei annimmt?
Es gibt keine feste Anzahl an Jahren, nach der automatisch Liebhaberei vorliegt. Das Finanzamt betrachtet immer die gesamte Entwicklung deiner Tätigkeit. Entscheidend ist, ob eine realistische Aussicht auf einen langfristigen Gewinn besteht.
Wie kann ich meine Gewinnerzielungsabsicht nachweisen?
Du kannst deine Gewinnerzielungsabsicht beispielsweise durch eine Totalgewinnprognose, Umsatzplanungen, Dokumentationen deiner Maßnahmen und Nachweise über deine Geschäftsentwicklung belegen.
Was passiert, wenn das Finanzamt meine Tätigkeit als Liebhaberei einstuft?
Dann können Verluste aus dieser Tätigkeit möglicherweise steuerlich nicht mehr berücksichtigt werden. Deine Tätigkeit musst du deshalb nicht automatisch beenden oder dein Gewerbe abmelden.
Kann ich ein Gewerbe anmelden, obwohl ich noch keine Einnahmen habe?
Ja. Gerade in der Gründungsphase ist es normal, dass zunächst Kosten entstehen, bevor erste Umsätze erzielt werden. Wichtig ist, dass du deine Tätigkeit ernsthaft mit dem Ziel betreibst, langfristig Gewinne zu erzielen.
Selbstständig starten, ohne Steuerfehler
Der komplette Leitfaden für die ersten 12 Monate - von Steuerberatern geprüft
Steuern? Einfach, einfach! Ich kann mit Accountable mein Business super effizient gestalten was den Verwaltungs-Teil betrifft. Auch bei Fragen ist der Steuer-Coach (auch mit echten Menschen ;-)) wirklich schnell und super hilfreich! Alles in allem kann ich Accountable einfach weiterempfehlen.
Patric S
31.03.2026
Top App! ich habe sowas von keine Ahnung von der ganzen Geschichte. Aber es ist super erklärt und wirklich sehr leicht ! Ich bin top zufrieden
marco moertzsch
20.11.2025
Bin überwältigt wie gut diese App ist. Sie übernimmt quasi alles für dich, man muss nur seine Sachen eintragen und selbst da übernimmt die KI 90%. Wenn man irgendwas nicht weiß, Probleme oder Fragen hat hilft die Ki oder man bekommt innerhalb von 1-2 Tagen direkt Hilfe von einem Steuer-Coach. UI auch sehr schön und leicht zu bedienen. Absolute Empfehlung von mir, wüsste nicht was man besser machen könnte!
vuno7
20.11.2025
Das Interface leitet einen super einfach durch alle relevanten Dinge: Konten, Einnahmen und Ausgaben, Steuern. Man wird sehr übersichtlich darauf hingewiesen, welche Steuern zu zahlen sind. Wenn man seine Buchhaltung in der Plattform pflegt, werden die Daten automatisch in die richtigen Steuerformulare übertragen. Bei Fragen gibt es den KI Chat und echte Ansprechpartner. Es macht richtig Spaß. Nachdem ich einige Änderungswünsche vorgeschlagen hatte, hat mir der Support sehr kulant geholfen und Nachbesserung versprochen.
Jonathan
20.05.2025
Ein super Steuerprogramm,das Rechnungen schreiben ist sehr einfach. Es ist alles sehr übersichtlich. Sehr gut ist die persönliche Beratung, wenn sie gebraucht wird.
Anonym
25.03.2026
Ich habe noch nie ein Finanzprogramm benutzt, das so zuverlässig, treffsicher und genau die Belege automatisiert ausliest. Einfach super. Die Buchung der einzelnen Vorgänge geht damit in Windeseile – und wenn mal eine Fall nicht ganz klar ist, hilft die KI und der Chatbot super weiter. Die automatischen Vorschläge zur Belegzuordnung sind auch für den absoluten Laien perfekt verständlich. Auf jeden Fall kann ich sagen, dass ich noch nie so schnell die Belegerfassung erledigt hatte. Ich pflege gerade die letzten Monate ein und bin damit ruckzuck durch.
Christian
09.11.2025
Super App. Macht Buchhaltung, Rechnungen erstellen, Steuerzahlung und alles drum und dran sehr einfach. Und wenn man mal Fragen hat, haben die einen tollen Kundenservice. Wirklich empfehlenswert.
Kristina
27.02.2025
Ich liebe die App, ich bin super froh, endlich keinen Papierkram mehr zu haben. Ich hatte erst Probleme beim Upgrade auf meines Plans, aber der Support ist super schnell und hilfsbereit und so konnte ich in kürzester Zeit auch das Upgrade durchführen. Jetzt mit allen Funktionen ist es einfach noch so viel besser, da ich die Anwendung nun auch am PC nutzen kann und Zugriff auf den Chat mit den Steuer-Profis habe, die mich bei jeder Frage unterstützen. Einfach klasse!
LisNutz
11.05.2024
Ich finde das Team von Accountable sehr fachlich, professionell, schnelle Antworten (auch um 22 Uhr). Einfach ein gelungenes Produkt mit einem starken Team dahinter.
Willi H
09.04.2026
Eine sehr übersichtliche und intuitive App. Ich nutze sie seitdem ich meine Selbstständigkeit angefangen habe und habe seitdem noch keine Probleme damit gehabt, dass irgendwas nicht funktioniert hat oder ich den Überblick verloren habe. Außerdem ist es auch total nützlich, dass man Fragen zu Steuern usw. direkt an eine KI oder einen Steuer-Coach stellen kann


 31.03.2026


