Du hast eine Steuerfrage? Du bekommst unsere Experten-Antwort kostenlos per E-Mail.
Bitte gib eine gültige E-Mail-Adresse ein
Als Selbstständige:r oder Freelancer:in musst du meist quartalsweise oder einmal im Monat die Umsatzsteuer-Voranmeldung an das Finanzamt schicken. Stichtag ist in jedem Fall der 10. Tag im Folgemonat. Das bedeutet: Dir bleiben nur wenige Tage Zeit, um die Belege zu ordnen und deine buchhalterischen Pflichten zu erfüllen. Mit einer Dauerfristverlängerung kannst du die Frist um einen Monat verlängern. Doch unter Umständen wird nun zu Beginn des Kalenderjahres eine Umsatzsteuer-Sondervorauszahlung ans Finanzamt fällig. Wir erklären, was du dabei beachten musst.
Was ist die Umsatzsteuer-Sondervorauszahlung?
Die Umsatzsteuer-Sondervorauszahlung müssen Selbstständige und Unternehmer:innen zahlen, die ihre Umsatzsteuervormeldung einmal im Monat einreichen und eine Dauerfristverlängerung beantragt haben. Im Grunde stellt die Sondervorauszahlung eine Art Anzahlung auf die im Jahr zu entrichtende Umsatzsteuer dar. Wer seine Umsatzsteuer-Voranmeldung quartalsweise einreicht, ist von der Sondervorauszahlung nicht betroffen.
In welche Kategorie man fällt, hängt von der Höhe der Umsatzsteuer ab, die man im vorangegangenen Jahr zahlen musste. Daraus entstehen auch bestimmte Rechte und Pflichten:
Umsatzsteuer im vorangegangenen Jahr insgesamt 7.500 Euro und mehr: monatliche Umsatzsteuer-Voranmeldung, jährlicher Antrag auf Dauerfristverlängerung notwendig, Umsatzsteuer- Sondervorauszahlung muss entrichtet werden
Umsatzsteuer im vorangegangenen Jahr insgesamtweniger als 7.500 Euro: quartalsweise Umsatzsteuer-Voranmeldung, einmaliger Antrag auf Dauerfristverlängerung möglich, keine Umsatzsteuer-Sondervorauszahlung notwendig
💡Tipp von Accountable: Wenn die Umsatzsteuer für das vorangegangene Jahr nicht mehr als 1.000 Euro betragen hat, kannst du dich vom Finanzamt von der Verpflichtung zur Abgabe der Umsatzsteuer-Voranmeldung befreien lassen. In diesem Fall reicht es, wenn du die Umsatzsteuer-Jahreserklärung abgibst.
Die 1/11-Sondervorauszahlung kann für viele Selbstständige und Unternehmen eine sinnvolle Option sein, um die Umsatzsteuer-Voranmeldungen zu entzerren und Planungssicherheit zu schaffen. Dennoch lohnt sich ein genauer Blick, denn die Regelung bringt sowohl Vorteile als auch Nachteile mit sich. Die folgende Übersicht hilft dabei, die wichtigsten Aspekte abzuwägen und zu entscheiden, ob sich die Sondervorauszahlung in deinem Fall lohnt:
Vorteile
Nachteile
Reduziert das Risiko von Verspätungszuschlägen – durch gleichmäßige Verteilung der Steuerlast.
Bindet Liquidität – die Sondervorauszahlung muss vorfinanziert werden.
Ermöglicht Dauerfristverlängerung – du hast mehr Zeit für die monatliche USt-Voranmeldung.
Nicht immer wirtschaftlich sinnvoll – vor allem bei unregelmäßigen Einnahmen oder starkem Umsatzrückgang.
Mehr Planungssicherheit – durch festgelegten Betrag über das Jahr hinweg.
Der 10. Februar eines jeden Kalenderjahres ist für Monatszahler:innen von enormer Bedeutung. Zum einen muss zu diesem Stichtag jeweils die Dauerfristverlängerung für das aktuelle Jahr neu beantragt werden (die automatische Verlängerung gilt nur für Quartalszahler:innen). Zum anderen wird auch die Umsatzsteuer-Sondervorauszahlung jeweils bis zum 10. Februar eines jeden Jahres fällig. Heißt: Bis zu diesem Tag musst du den Betrag auf das Konto deines Finanzamts überweisen.
Bei Nichtbezahlung droht Verspätungszuschlag
Wenn du den 10. Februar verpasst und damit die Umsatzsteuer-Sondervorauszahlung bis zum Fälligkeitstermin nicht überwiesen hast, kann das Finanzamt – nach eigenem Ermessen – einen Verspätungszuschlag festsetzen. Dieser beträgt 10 Prozent der Summe, die für die Sondervorauszahlung berechnet wurde. Im Höchstfall droht ein Zuschlag von 25.000 Euro.
💡 Accountable ist die Steuerlösung für Selbstständige. Du kannst damit deine Umsatzsteuer-Voranmeldung in wenigen Klicks direkt ans Finanzamt schicken. Teste es kostenlos!
BFH-Urteil vom 16.12.2008 regelte Verrechnung von Sondervorauszahlungen neu
Es ist üblich, dass die Umsatzsteuer-Sondervorauszahlung mit der Umsatzsteuer-Vorauszahlung für den Dezember verrechnet wird. Das ist auch praktisch, weil beides am selben Termin (10. Februar) fällig wird. Bis vor einigen Jahren wurde sogar direkt das Finanzamt aktiv. Denn wenn bei dieser Verrechnung ein Guthaben entstand, bekam man es sofort erstattet. Doch ein Urteil des Bundesfinanzhofes (BFH) vom 16.12.2008 legte fest, dass die Sondervorauszahlung bereits ein Teil der fälligen Umsatzsteuer für das gesamte Jahr ist.
Daher sind sofortige Auszahlungen nicht mehr zulässig. Erst wenn nach Festsetzung der Jahressteuer ein Überschuss ergibt, kann dieser ausgezahlt oder mit weiteren Zahlungen verrechnet werden. Das gilt übrigens auch in weiteren Fällen:
Das Finanzamt widerruft unterjährig die Dauerfristverlängerung (passiert aber nur, wenn der Steueranspruch gefährdet scheint, z. B. weil du deine Voranmeldungen nicht oder häufiger unpünktlich übermittelt hast oder angemeldete Vorauszahlungen nicht entrichtet wurden).
Du verzichtest im laufenden Steuerjahr auf die Dauerfristverlängerung.
Du beendest deine gewerbliche oder berufliche Tätigkeit im laufenden Kalenderjahr (gilt auch bei Insolvenzfällen!).
Wie wird die Umsatzsteuer-Sondervorauszahlung berechnet?
Anders als bei der Einkommensteuer oder der Körperschaftsteuer wird die Höhe der Umsatzsteuer nicht vom Finanzamt festgelegt. Wie viel Umsatzsteuer du zahlen musst, ermittelst du selbst. Dies erfolgt im Rahmen der Umsatzsteuer-Voranmeldung. Dabei gilt für die Sondervorauszahlung ans Finanzamt: Sie beträgt 1/11 der Summe der Umsatzsteuer-Vorauszahlungen für das vergangene Kalenderjahr. Deshalb wird sie umgangssprachlich auch „1/11-Sondervorauszahlung“ genannt. Dabei sind einige Feinheiten zu beachten, je nachdem, wie lange das Unternehmen bereits besteht:
Unternehmerin A ist seit 2018 tätig. Im Jahr 2024 betrug die Summe der monatlichen Vorauszahlungen 31.000 Euro. Dabei rechnete sie in der Voranmeldung für Dezember bereits die Sondervorauszahlung im zurückliegenden Februar an und zog die überwiesenen 2.000 Euro ab. Für die Berechnung der Sondervorauszahlung 2025 muss sie aber beides berücksichtigen und das gesamte Vorauszahlungssoll ermitteln:
Position
Betrag in Euro
Erläuterung
USt-Vorauszahlungen 2024 (ohne Sonderzahlung)
31.000 Euro
Summe der monatlichen Vorauszahlungen von Januar bis Dezember 2024
+ Sondervorauszahlung 2024
2.000 Euro
wurde bereits im Februar 2024 gezahlt und im Dezember gegengerechnet
= Bemessungsgrundlage für 2025
33.000 Euro
Gesamtbetrag, der zur Berechnung herangezogen wird
1/11 davon = Sondervorauszahlung 2025
3.000 Euro
Zahlung ist bis spätestens 10. Februar 2025 zu leisten
Verrechnung im Dezember 2025
– 3.000 Euro
wird mit der letzten USt-Voranmeldung des Jahres 2025 verrechnet
Gesamte Steuerzahlung 2025 (Summe)
33.000 Euro
bleibt unverändert – Zahlung wird lediglich über das Jahr verteilt
Unternehmerin A musste bis zum 10. Februar 2025 eine Umsatzsteuer-Sondervorauszahlung von 3.000 Euro leisten.
Beispielrechnung 2 (Unternehmen im zweiten Geschäftsjahr)
Unternehmer B startet zum 15. Mai 2024 sein Business. Die Summe an Vorauszahlungen belief sich für ihn bis Dezember auf 11.000 Euro. Diese müssen zunächst in eine Jahressumme umgerechnet werden, angefangene Monate gelten als volle Kalendermonate:
Position
Betrag in Euro
Erläuterung
USt-Vorauszahlungen Mai–Dez 2024
11.000 Euro
tatsächliche Summe der gezahlten Vorauszahlungen (über 8 Monate)
= Durchschnitt pro Monat
1.375 Euro
11.000 Euro ÷ 8 Monate
Hochrechnung auf 12 Monate (Jahreswert)
16.500 Euro
1.375 Euro × 12 Monate – für die Berechnung des Vorauszahlungssolls
1/11 davon = Sondervorauszahlung 2025
1.500 Euro
Zahlung ist bis spätestens 10. Februar 2025 zu leisten
Verrechnung im Dezember 2025
– 1.500 Euro
wird mit der Dezember-Voranmeldung verrechnet
Gesamte Steuerzahlung 2025 (Summe)
16.500 Euro
bleibt gleich – aber Zahlung wird zeitlich verteilt
Unternehmer B musste bis zum 10. Februar 2025 eine Umsatzsteuer-Sondervorauszahlung von 1.500 Euro leisten.
Beispielrechnung 3 (Neugründungen)
Die C-GmbH wurde zum 1. März 2024 gegründet. , Ggleich bei der Anmeldung beim Finanzamt wurde eine Dauerfristverlängerung beantragt. Da bei Neugründungen keine Werte aus dem Vorjahr vorliegen, greift man für die Berechnung der Sondervorauszahlung auf Prognosen für das laufende Jahr zurück. Die Steuerberaterin der C-GmbH schätzt die Summe der zu leistenden Vorauszahlungen auf 22.000 Euro. Die Umrechnung in eine Jahressumme ist nicht erforderlich:
Position
Betrag in Euro
Erläuterung
Geschätzte USt-Vorauszahlungen 2024
22.000 Euro
Prognose der Steuerberaterin, da kein Vorjahr vorliegt (Neugründung)
1/11 davon = Sondervorauszahlung 2025
2.000 Euro
Zahlung ist bis spätestens 10. Februar 2025 zu leisten
Verrechnung im Dezember 2025
– 2.000 Euro
wird in der letzten USt-Voranmeldung des Jahres 2025 angerechnet
Gesamte Steuerzahlung 2025 (Summe)
22.000 Euro
unverändert – Zahlung nur zeitlich verlagert
Geschätzte USt-Vorauszahlungen 2024
22.000 Euro
Prognose der Steuerberaterin, da kein Vorjahr vorliegt (Neugründung)
1/11 davon = Sondervorauszahlung 2025
2.000 Euro
Zahlung ist bis spätestens 10. Februar 2025 zu leisten
Die C-GmbH muss eine Umsatzsteuer-Sondervorauszahlung von 2.000 Euro leisten.
Sonderfälle der 1/11-Sondervorauszahlung
Unterscheidet sich im aktuellen Jahr die Umsatzsteuer-Situation gravierend vom Vorjahr, zum Beispiel nach gesetzlichen Änderungen, darf man bei der Umsatzsteuer-Sondervorauszahlung auch von der 1/11-Berechnung abweichen. Dies muss aber in einem zusätzlichen Schreiben begründet und hinreichend dokumentiert werden.
Ein Beispiel für diesen Fall ist der Wegfall der Umsatzsteuer auf die Lieferung und Installation (kleinerer) Photovoltaik-Anlagen, wodurch die Installationsbetriebe nun deutlich weniger Umsatzsteuer abführen müssen.
Umsatzsteuer-Sondervorauszahlung anmelden
Für alle Erklärungen und Anträge rund um die Umsatzsteuer besteht für dich die „ELSTER-Pflicht“. Das heißt, du musst die Umsatzsteuer-Voranmeldung (Tipp: ganz einfach mit Accountable!) und die Sondervorauszahlung auf elektronischem Wege anmelden und gleichzeitig entrichten.
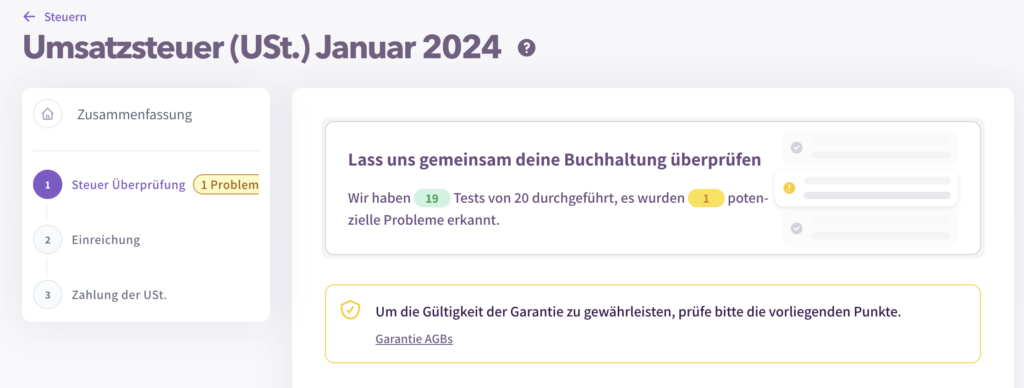
In Accountable wirst du mit Hilfe des intelligenten AI-Assistant durch die Abgabe und Zahlung der Umsatzsteuer geleitet:
Fazit: Sondervorauszahlung – einmal zahlen, ganzes Jahr profitieren
Die USt-Sondervorauszahlung mag auf den ersten Blick wie eine zusätzliche Belastung wirken – tatsächlich bringt sie dir aber spürbare Vorteile: mehr Zeit für die Umsatzsteuer-Voranmeldung dank Dauerfristverlängerung und mehr Planungssicherheit über das Jahr hinweg. Ob du schon länger selbstständig bist oder gerade erst gegründet hast – mit einer sauberen Prognose oder Hochrechnung lässt sich die Sondervorauszahlung berechnen und sinnvoll einplanen.
Klar ist: Auch wenn du die Zahlung zunächst vorfinanzieren musst, wird sie am Jahresende wieder angerechnet. Die 1/11-Sondervorauszahlung ist damit kein „Extra“, sondern ein verschobener Teil deiner normalen Steuerlast.
FAQ – Häufige Fragen zur Umsatzsteuer-Sondervorauszahlung
Was ist die USt-Sondervorauszahlung genau? Die USt-Sondervorauszahlung ist eine einmalige zusätzliche Zahlung, die du im Februar leisten musst, wenn du eine Dauerfristverlängerung für deine monatlichen Umsatzsteuer-Voranmeldungen nutzen möchtest. Sie beträgt 1/11 deiner voraussichtlichen Jahres-Umsatzsteuerschuld und wird am Jahresende wieder angerechnet.
Wie lässt sich die Sondervorauszahlung berechnen? Die Sondervorauszahlung berechnest du, indem du deine geplanten oder tatsächlichen Umsatzsteuer-Vorauszahlungen für das Jahr durch 11 teilst. Das Ergebnis ist die sogenannte 1/11-Sondervorauszahlung, die du im Februar überweist.
Wer muss eine Sondervorauszahlung leisten? Eine Sondervorauszahlung muss jede:r leisten, die:der eine Dauerfristverlängerung bei monatlicher Umsatzsteuer-Voranmeldung beantragt – egal, ob du Gründer:in bist oder dein Business schon länger läuft.
Wann bekomme ich die gezahlte Sondervorauszahlung zurück? Die Sondervorauszahlung wird im Dezember automatisch mit deiner letzten Umsatzsteuer-Voranmeldung des Jahres verrechnet. Du bekommst das Geld also indirekt zurück, indem du im Dezember weniger oder gar nichts überweisen musst.
Was passiert, wenn ich keine Sondervorauszahlung leiste? Wenn du keine Sondervorauszahlung leistest, wird dir die Dauerfristverlängerung nicht gewährt. Du müsstest dann deine Umsatzsteuer-Voranmeldungen wieder bis zum 10. Tag nach Monatsende abgeben – ohne zusätzlichen Zeitpuffer.
Selbstständig starten, ohne Steuerfehler
Der komplette Leitfaden für die ersten 12 Monate - von Steuerberatern geprüft
Steuern? Einfach, einfach! Ich kann mit Accountable mein Business super effizient gestalten was den Verwaltungs-Teil betrifft. Auch bei Fragen ist der Steuer-Coach (auch mit echten Menschen ;-)) wirklich schnell und super hilfreich! Alles in allem kann ich Accountable einfach weiterempfehlen.
Patric S
31.03.2026
Top App! ich habe sowas von keine Ahnung von der ganzen Geschichte. Aber es ist super erklärt und wirklich sehr leicht ! Ich bin top zufrieden
marco moertzsch
20.11.2025
Bin überwältigt wie gut diese App ist. Sie übernimmt quasi alles für dich, man muss nur seine Sachen eintragen und selbst da übernimmt die KI 90%. Wenn man irgendwas nicht weiß, Probleme oder Fragen hat hilft die Ki oder man bekommt innerhalb von 1-2 Tagen direkt Hilfe von einem Steuer-Coach. UI auch sehr schön und leicht zu bedienen. Absolute Empfehlung von mir, wüsste nicht was man besser machen könnte!
vuno7
20.11.2025
Das Interface leitet einen super einfach durch alle relevanten Dinge: Konten, Einnahmen und Ausgaben, Steuern. Man wird sehr übersichtlich darauf hingewiesen, welche Steuern zu zahlen sind. Wenn man seine Buchhaltung in der Plattform pflegt, werden die Daten automatisch in die richtigen Steuerformulare übertragen. Bei Fragen gibt es den KI Chat und echte Ansprechpartner. Es macht richtig Spaß. Nachdem ich einige Änderungswünsche vorgeschlagen hatte, hat mir der Support sehr kulant geholfen und Nachbesserung versprochen.
Jonathan
20.05.2025
Ein super Steuerprogramm,das Rechnungen schreiben ist sehr einfach. Es ist alles sehr übersichtlich. Sehr gut ist die persönliche Beratung, wenn sie gebraucht wird.
Anonym
25.03.2026
Ich habe noch nie ein Finanzprogramm benutzt, das so zuverlässig, treffsicher und genau die Belege automatisiert ausliest. Einfach super. Die Buchung der einzelnen Vorgänge geht damit in Windeseile – und wenn mal eine Fall nicht ganz klar ist, hilft die KI und der Chatbot super weiter. Die automatischen Vorschläge zur Belegzuordnung sind auch für den absoluten Laien perfekt verständlich. Auf jeden Fall kann ich sagen, dass ich noch nie so schnell die Belegerfassung erledigt hatte. Ich pflege gerade die letzten Monate ein und bin damit ruckzuck durch.
Christian
09.11.2025
Super App. Macht Buchhaltung, Rechnungen erstellen, Steuerzahlung und alles drum und dran sehr einfach. Und wenn man mal Fragen hat, haben die einen tollen Kundenservice. Wirklich empfehlenswert.
Kristina
27.02.2025
Ich liebe die App, ich bin super froh, endlich keinen Papierkram mehr zu haben. Ich hatte erst Probleme beim Upgrade auf meines Plans, aber der Support ist super schnell und hilfsbereit und so konnte ich in kürzester Zeit auch das Upgrade durchführen. Jetzt mit allen Funktionen ist es einfach noch so viel besser, da ich die Anwendung nun auch am PC nutzen kann und Zugriff auf den Chat mit den Steuer-Profis habe, die mich bei jeder Frage unterstützen. Einfach klasse!
LisNutz
11.05.2024
Ich finde das Team von Accountable sehr fachlich, professionell, schnelle Antworten (auch um 22 Uhr). Einfach ein gelungenes Produkt mit einem starken Team dahinter.
Willi H
09.04.2026
Eine sehr übersichtliche und intuitive App. Ich nutze sie seitdem ich meine Selbstständigkeit angefangen habe und habe seitdem noch keine Probleme damit gehabt, dass irgendwas nicht funktioniert hat oder ich den Überblick verloren habe. Außerdem ist es auch total nützlich, dass man Fragen zu Steuern usw. direkt an eine KI oder einen Steuer-Coach stellen kann
Niklas
28.03.2025
Jetzt anmelden: Kostenloses Webinar zum Altersvorsorgedepot
Das Altersvorsorgedepot kommt ab 2027 - so bereitest du dich vor

 31.03.2026


