Du hast eine Steuerfrage? Du bekommst unsere Experten-Antwort kostenlos per E-Mail.
Bitte gib eine gültige E-Mail-Adresse ein
Die Anlage L ist Teil der Einkommensteuererklärung und wird benötigt, sobald du Einkünfte aus Land- oder Forstwirtschaft erzielst. Dazu gehören nicht nur klassische Bauernhöfe, sondern auch Tätigkeiten im Weinbau, Gartenbau, der Viehhaltung oder in der Forstwirtschaft. Auch Gewinne aus der Veräußerung oder Aufgabe eines Betriebs werden hier erklärt.
Damit du keine wichtigen Angaben vergisst, zeigen wir dir hier Schritt für Schritt, wie du die Anlage L in der Steuererklärung richtig ausfüllst – mit praktischen Tipps, Beispielen und einer Übersicht zu den einzelnen Formularzeilen.
Die Anlage L ist immer dann erforderlich, wenn du Einkünfte aus Land- und Forstwirtschaft hast. Das betrifft weit mehr als nur große Bauernhöfe. Auch kleinere Betriebe oder einzelne Tätigkeiten fallen darunter.
Du musst die Anlage L in deiner Steuererklärung ausfüllen, wenn:
du im jeweiligen Steuerjahr Einkünfte aus Land- und Forstwirtschaft erzielt hast.
du deinen Betrieb verkauft oder aufgegeben hast.
💡 Auch wenn dein Betrieb nur kleine Flächen bewirtschaftet oder du nebenberuflich selbstständig bist, musst du die Anlage L abgeben.
Anlage L: Gewinnermittlung bei Land- und Forstwirtschaft
Wie du deinen Gewinn in der Anlage L einträgst, hängt davon ab, welche Art der Gewinnermittlung für deinen Betrieb gilt. Das wird in Zeile 4 mit einem Code angegeben:
Bilanz (§ 4 Abs. 1 EStG): Für buchführungspflichtige Betriebe.
Durchschnittssätze (§ 13a EStG): Für bestimmte Land- und Forstwirte, die pauschale Gewinnermittlungen nutzen dürfen.
💡 Wichtig: Wenn dein Wirtschaftsjahr nicht dem Kalenderjahr entspricht (z. B. 01.07.–30.06.), musst du den Gewinn in der Anlage L aufteilen und nur den Teil für das betreffende Steuerjahr eintragen.
💡 Typische Angaben sind Einnahmen aus Holzverkäufen, Viehhaltung, Wein- oder Gartenbau sowie Ausgaben für Saatgut, Maschinen, Futter oder Energie.
Anlage L ausfüllen - Schritt für Schritt
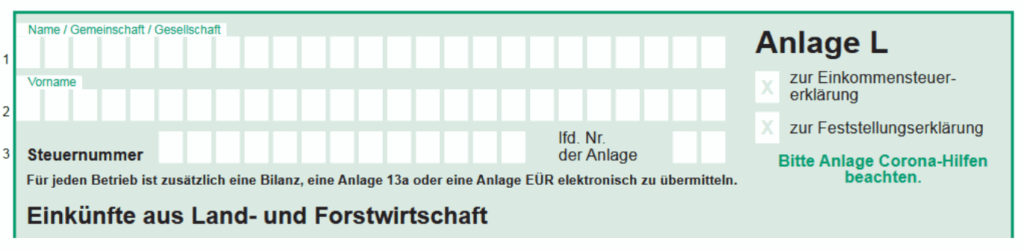
Die Anlage L besteht aktuell aus sechs Seiten. Sie erfasst alle Einkünfte aus Land- und Forstwirtschaft – egal ob du Weinbau betreibst, Flächen verpachtest, Vieh hältst oder Einnahmen aus Forstwirtschaft hast.
Jede:r Land- oder Forstwirt:in muss diese Anlage abgeben, sobald solche Einkünfte im Steuerjahr anfallen.
Für jeden Betrieb musst du zusätzlich deine Gewinnermittlung (Bilanz, Anlage EÜR oder Anlage 13a) elektronisch an das Finanzamt übermitteln.
Oben im Formular findest du den Hinweis: „Bitte Anlage Corona-Hilfen beachten“. Wenn du in den letzten Jahren Zuschüsse im Rahmen der Corona-Hilfen erhalten hast, musst du dazu die Anlage Corona-Hilfen separat einreichen.
Seite 1: Grundangaben & Gewinnermittlung
Zeilen 1–3: Grundangaben
Trage hier Name/Gesellschaft, Vorname und deine Steuernummer ein.
Falls du mehrere Betriebe hast und mehrere Anlagen L abgibst: Vergib eine laufende Nummer zur Zuordnung.
Zeile 4: Art der Gewinnermittlung
Hier kommt ein Code rein, der zeigt, wie du deinen Gewinn berechnest:
Gib an, von wann bis wann dein Wirtschaftsjahr geht (TT.MM.–TT.MM.).
Falls dein Betrieb das Kalenderjahr nutzt → 01.01.–31.12. eintragen.
Weicht dein Wirtschaftsjahr ab (z. B. 01.07.–30.06.), musst du später die Anteile für jedes Steuerjahr aufteilen.
Zeilen 7–8: Gewinn nach Bilanz oder EÜR
Trage deinen Gewinn je Wirtschaftsjahr ein.
Zusätzlich: Den Anteil, der das aktuelle Steuerjahr entfällt (bei abweichendem Wirtschaftsjahr).
Beispiel: Wirtschaftsjahr 01.07.2023–30.06.2024 → nur der Gewinn für Jan–Jun 2024 gehört in diese Spalte.
Zeilen 9–10: Gewinn nach § 13a EStG (Durchschnittssätze)
Nur ausfüllen, wenn du nach § 13a pauschal abrechnest.
Auch hier gilt: Gewinne je Wirtschaftsjahr und den aktuellen Anteil eintragen.
💡 Tipp: Notiere dir schon während des Jahres deine Einnahmen und Ausgaben sauber – besonders, wenn dein Wirtschaftsjahr nicht dem Kalenderjahr entspricht. So kannst du die entsprechenden Anteile am Jahresende schnell berechnen.
📌 Beispiel:
Dein Wirtschaftsjahr läuft vom 01.07.2023 bis 30.06.2024.
Gewinn laut EÜR für das ganze Jahr: 60.000 €.
Der Zeitraum 01.01.–30.06.2024 betrifft die Steuererklärung 2024 → anteilig 30.000 € in Zeile 7 eintragen.
Für das nächste Wirtschaftsjahr (01.07.2024–30.06.2025) trägst du in Zeile 8 nur den Teil für Jul–Dez 2024 ein.
Zeilen 11–16: Gewinn laut gesonderter und einheitlicher Feststellung – Person A
Hier trägst du Gewinne ein, die bereits gesondert festgestellt wurden (z. B. durch das Finanzamt für eine Personengesellschaft oder Gemeinschaft).
Für Person A sind die Gewinne je Wirtschaftsjahr einzutragen, dazu der Anteil, der auf das aktuelle Steuerjahr entfällt.
Typisch ist das bei Beteiligungen an einer GbR oder Erbengemeinschaft.
Seite 2: Beteiligungen & Mitunternehmerschaften
Zeilen 17–22: Gewinn laut gesonderter und einheitlicher Feststellung – Person B
Gleiche Angaben wie bei Person A, nur für eine zweite Person.
Hintergrund: Häufig sind Ehe- oder Lebenspartner:innen gemeinsam Eigentümer:innen und müssen jeweils ihren Anteil ausweisen.
Zeilen 23–28: Gewinn als Mitunternehmer:in – Person A
Wenn du als Mitunternehmer:in an einem land- oder forstwirtschaftlichen Betrieb beteiligt bist, trägst du hier deinen Gewinn ein.
Auch hier gilt: Gewinne nach Wirtschaftsjahr und der Teil für das aktuelle Steuerjahr.
Beispiel: Beteiligung an einer landwirtschaftlichen GbR → dein Gewinnanteil gehört in diese Zeilen.
Zeile 29: Verluste aus Steuerstundungsmodellen (§ 15b EStG) – Person A
Wenn Verluste aus einem Steuerstundungsmodell entstehen, musst du diese hier gesondert erfassen.
Hintergrund: Solche Verluste dürfen nicht mit anderen Einkünften verrechnet werden.
Zeilen 30–35: Gewinn als Mitunternehmer:in – Person B
Entsprechende Angaben für eine zweite Person (z. B. Ehepartner:in oder Miteigentümer:in).
Zeile 36: Verluste aus Steuerstundungsmodellen (§ 15b EStG) – Person B
Hier die entsprechenden Verluste für Person B eintragen.
💡 Tipp: Gewinne oder Verluste aus Beteiligungen werden dir in der Regel bereits vom Finanzamt durch einen gesonderten Feststellungsbescheid mitgeteilt. Nutze diesen Bescheid, um die Zahlen in die richtigen Zeilen zu übernehmen – so vermeidest du Übertragungsfehler.
Beispiel:
Du bist zu 50 % an einer GbR beteiligt, die 2024 einen Gewinn von 20.000 € erwirtschaftet.
Dein Anteil beträgt 10.000 €.
Diesen Betrag trägst du in den Zeilen 23–28 (Person A) ein.
Seite 3: Veräußerungen, Aufgabegewinne & besondere Anträge
Zeilen 37–40
Zeile 37: Hier gibst du den Teil deiner Einkünfte an, der steuerfrei ist, obwohl er mit deinen land- und forstwirtschaftlichen Gewinnen zusammenhängt. Konkret geht es um Einkünfte, für die das Teileinkünfteverfahren gilt (§ 3 Nr. 40 EStG) – also Fälle, in denen nur ein Teil steuerpflichtig ist.
Zeile 38: In dieser Zeile trägst du positive Einkünfte nach § 2 Abs. 4 UmwStG ein, also Gewinne, die im Rahmen einer Umwandlung (z. B. Verschmelzung, Spaltung) entstehen.
Zeile 39: Falls du die Thesaurierungsbegünstigung nach § 34a EStG nutzen möchtest (ermäßigter Steuersatz bei im Betrieb belassenen Gewinnen), machst du hier den Antrag und gibst die Zahl der dazugehörigen Anlagen 34a an.
Zeile 40: Hier wird vermerkt, ob du steuerfreie Sanierungserträge (§ 3a EStG) erzielt hast. Diese Gewinne entstehen etwa, wenn dir Gläubiger im Rahmen einer Sanierung Schulden erlassen.
Zeilen 41–43
Zeile 41: Hier trägst du Einkünfte ein, die aus besonderen Steuervergünstigungen stammen und deshalb steuerlich gesondert zu behandeln sind. Dazu gehören vor allem Einkünfte, die nach § 34b EStG (außerordentliche Holznutzungen) oder anderen Sonderregelungen begünstigt sind.
Zeile 42: Diese Zeile betrifft steuerfreie Zuschüsse oder Vergünstigungen, die du im Zusammenhang mit deiner land- oder forstwirtschaftlichen Tätigkeit erhalten hast und die das Finanzamt gesondert ausgewiesen haben möchte.
Zeile 43: Hier stellst du den Antrag nach § 13a Abs. 2 EStG. Damit kannst du – befristet – deine Gewinnermittlung ändern:
von Bilanzierung zu Einnahmen-Überschuss-Rechnung (EÜR)
oder umgekehrt zur Bilanzierung
Dieser Antrag ist vor allem für kleinere Betriebe interessant, die so weniger Verwaltungsaufwand haben.
Achtung: Der Antrag ist bindend für mehrere Jahre – prüfe also, ob es für dich wirklich vorteilhaft ist.
Zeilen 44–48: Gewinn aus Veräußerung oder Aufgabe des Betriebs (§ 16 EStG)
Hier trägst du Gewinne ein, wenn du deinen land- oder forstwirtschaftlichen Betrieb verkauft oder aufgegeben hast.
Das gilt auch für Teilbetriebe oder Anteile an Mitunternehmerschaften.
Prüfe, ob du den Freibetrag nach § 16 Abs. 4 EStG nutzen kannst (ab 55 Jahren oder bei dauernder Berufsunfähigkeit).
Zeile 49: Auf Antrag nicht besteuerte Gewinne (§ 6b/§ 6c EStG)
Wenn du den Gewinn aus der Veräußerung auf ein anderes Wirtschaftsgut überträgst, kannst du hier einen Antrag stellen.
Typisch: Verkauf einer Ackerfläche, Reinvestition in neue landwirtschaftliche Maschinen.
Zeilen 50–54: Weitere Angaben zum Veräußerungsgewinn
Hier kannst du u. a. den ermäßigten Steuersatz nach § 34 Abs. 3 EStG beantragen.
Das ist oft günstiger, wenn du den Betrieb aufgibst und dadurch einmalig hohe Gewinne entstehen.
Seite 4: Veräußerungsgewinne, Flächenveränderungen & Betriebsverpachtung
Zeile 52: Steuerfreier Anteil nach Teileinkünfteverfahren
Wenn du Einkünfte hast, die nur zu 60 % steuerpflichtig sind (§ 3 Nr. 40 EStG), trägst du den steuerfreien Teil (40 %) hier ein.
Beispiel: Gewinnanteil aus einer GmbH-Beteiligung von 10.000 € → 4.000 € sind steuerfrei → Eintrag in Zeile 52.
Hier kommen Gewinne rein, die unter die Tarifermäßigung für außerordentliche Einkünfte fallen (§ 34 Abs. 2 Nr. 2–4 EStG).
Dazu zählen z. B.:
Entschädigungen
Vergütungen für mehrjährige Tätigkeiten
Wichtig: Diese Einkünfte werden oft günstiger besteuert.
Zeile 54: Kürzungsbetrag nach § 11 AStG (Außensteuergesetz)
Wenn du Einkünfte aus dem Ausland hast, kannst du nach dem Außensteuergesetz einen Kürzungsbetrag geltend machen.
Trage diesen Betrag hier ein.
💡 Tipp: Diese drei Zeilen sind nur in besonderen Fällen relevant. Wenn du ausschließlich mit klassischer Land- und Forstwirtschaft zu tun hast, bleiben sie in vielen Fällen leer.
Zeile 55: Verluste aus Veräußerung oder Aufgabe
Hier trägst du Verluste ein, die bei der Veräußerung oder Aufgabe eines Betriebs, Teilbetriebs oder Mitunternehmeranteils entstanden sind (§§ 14, 16 EStG).
Beispiel: Verkauf einer Forstfläche für 80.000 €, Anschaffungskosten 100.000 € → Verlust 20.000 € → Eintrag in Zeile 55.
Zeile 56: Steuerpflichtiger Anteil des Verlustes (Teileinkünfteverfahren)
Wenn der Verlust aus Beteiligungen an Kapitalgesellschaften stammt, gilt das Teileinkünfteverfahren (§ 3 Nr. 40 EStG).
Das bedeutet: Nur 60 % des Verlustes sind steuerlich relevant.
Beispiel: Verlust von 10.000 € aus GmbH-Beteiligung → steuerlich ansetzbar = 6.000 € → Eintrag in Zeile 56.
💡 Tipp: Prüfe genau, ob dein Verlust in Zeile 55 oder 56 gehört. Das Finanzamt achtet besonders darauf, ob das Teileinkünfteverfahren anzuwenden ist.
💡 Wichtige Hinweise zu den Zeilen 59–114:
Wenn du mehrere land- oder forstwirtschaftliche Betriebe hast, musst du für jeden Betrieb eine eigene Anlage L abgeben.
Die Flächenangaben in den Zeilen 59–77 kannst du weglassen, wenn sie sich schon eindeutig aus deiner Gewinnermittlung ergeben.
Zeilen 59–68: Flächenbestand zu Beginn des Wirtschaftsjahres
Hier trägst du ein, welche landwirtschaftlichen Flächen deinem Betrieb zu Beginn des Wirtschaftsjahres gehören.
Aufgeschlüsselt nach:
Eigentumsflächen (z. B. eigener Acker, Wiesen, Weinberge)
Hof- und Gebäudeflächen
gepachtete Flächen oder überlassene Grundstücke
Wichtig: Alle Flächen in Hektar (ha) oder Quadratmetern (m²) angeben.
Seite 5: Veräußerungen & Tierhaltung
Zeilen 69: Betriebsverpachtung
Wenn du deinen gesamten Betrieb verpachtest, musst du hier den Beginn der Pacht eintragen.
Eine Teilverpachtung (z. B. nur ein Teil der Flächen) gehört dagegen in die Flächenveränderungen (Zeilen 70 ff.).
Zeilen 70–77: Veräußerung oder Entnahme von Grundstücken und immateriellen Wirtschaftsgütern
Hier trägst du Gewinne ein, wenn du Grundstücke oder immaterielle Rechte (z. B. Lieferrechte, Quoten) verkaufst oder privat entnimmst.
Angaben, die erforderlich sind:
Katasterbezeichnung, Fläche und Datum der Veräußerung/Entnahme
Verkaufserlös
Anschaffungskosten (bzw. Herstellungskosten)
damit verbundene Kosten (z. B. Notar:in, Makler:in)
Der Unterschied zwischen Verkaufserlös und Anschaffungskosten ergibt den steuerpflichtigen Gewinn.
Beispiel:
Zu Beginn des Wirtschaftsjahres bewirtschaftest du 10 ha Ackerfläche.
Im Juli 2024 verkaufst du 2 ha und pachtst im September 1 ha dazu.
In den Zeilen 59–68 trägst du 10 ha ein.
In den Zeilen 70–77 dokumentierst du: –2 ha Verkauf, +1 ha Pacht.
Zum Jahresende ergibt sich also ein Bestand von 9 ha.
💡 Tipp: Halte ein einfaches Flächenverzeichnis während des Jahres. Notiere alle Käufe, Verkäufe und Pachtverträge sofort. So musst du am Jahresende nicht mühsam zusammensuchen, was sich geändert hat.
Zeilen 78–109: Tierbestände (Vieheinheiten)
Trage den Jahresdurchschnittsbestand deiner Tiere ein.
Jede Tierart wird in Vieheinheiten (VE) umgerechnet – so können unterschiedliche Tiere vergleichbar gemacht werden.
Beispielwerte: Milchkühe = 1,0 VE, Mastschweine = 0,16 VE, Legehennen = 0,02 VE.
Wichtig: Für jede Tierart die durchschnittliche Anzahl im Jahr erfassen.
Auch Zukäufe von Tieren werden gesondert ausgewiesen.
Zeile 110: Hier wird die Gesamtsumme der Vieheinheiten eingetragen.
💡 Tipp: Führe ein einfaches Bestandsbuch für Tiere (z. B. Excel oder handschriftlich). Notiere regelmäßig Zukäufe, Verkäufe, Geburten und Verluste. So kannst du den Jahresdurchschnitt leicht nachweisen.
Beispiel:
Milchkühe (Zeile 83)
Jahresanfang: 20 Kühe
Jahresende: 24 Kühe
Durchschnitt = (20 + 24) ÷ 2 = 22 Kühe
Umrechnung: 22 × 1,0 VE = 22 VE → in Zeile 83 eintragen.
Legehennen (Zeile 109)
Jahresdurchschnitt: 30 Hennen
Umrechnung: 30 × 0,02 VE = 0,6 VE → in Zeile 109 eintragen.
Jahreserzeugung – Ferkel bis 20 kg (Zeile 97)
Anzahl verkaufter/abgesetzter Ferkel: 20 Stück
Umrechnung: 20 × 0,03 VE = 0,6 VE → in Zeile 97 eintragen.
Gesamtsumme Vieheinheiten (Zeile 110)
22 VE (Kühe) + 0,6 VE (Hennen) + 0,6 VE (Ferkel) = 23,2 VE → in Zeile 110 eintragen.
Zeile 111: Nur ausfüllen, wenn du Pensionstierhaltung betreibst – also Tiere für andere hältst (z. B. Pferdepension).
Zeilen 112–114: Relevant, wenn du Mitglied einer Tierhaltungsgemeinschaft nach § 51a BewG bist.
Dann trägst du die übertragenen Vieheinheiten ein.
Zusätzlich musst du die Steuernummer und das Aktenzeichen der Gemeinschaft angeben.
Typische Fehler beim Ausfüllen der Anlage L
Beim Ausfüllen der Anlage L tauchen immer wieder ähnliche Fehler auf. Wenn du sie kennst, kannst du sie leicht vermeiden:
Falsche Gewinnermittlung angeben Viele tragen einfach ihre Einnahmen als Gewinn ein, ohne die richtige Gewinnermittlung (Bilanz, EÜR oder § 13a) zu beachten. Achte auf den richtigen Code in Zeile 4.
Beteiligungserträge vergessen Gewinne aus Beteiligungen werden oft übersehen. Sie gehören in die Zeilen 11–36, je nach Person und Art der Beteiligung.
Flächenveränderungen nicht dokumentiert Käufe, Verkäufe oder Verpachtungen von Flächen müssen in den Zeilen 70–77 eingetragen werden. Fehlen Angaben, fragt das Finanzamt nach.
Tierbestände nicht aktuell Manche übernehmen alte Zahlen, statt den Jahresdurchschnitt neu zu berechnen. Die richtigen Werte gehören in die Zeilen 78–86.
Freibeträge bei Veräußerungen übersehen Bei der Betriebsaufgabe oder -veräußerung gibt es steuerliche Vergünstigungen (z. B. Freibetrag nach § 16 Abs. 4 EStG oder ermäßigter Steuersatz nach § 34 Abs. 3 EStG). Diese solltest du unbedingt prüfen.
💡 Tipp: Lege dir eine einfache Checkliste an, bevor du die Anlage L ausfüllst. So stellst du sicher, dass du keine Zeile übersiehst.
Anlage L vs. Anlage LuF – Dies sind die Unterschiede
Rund um die Land- und Forstwirtschaft gibt es mehrere Formulare, die auf den ersten Blick ähnlich klingen, aber unterschiedliche Zwecke erfüllen.
Neben der Anlage L gibt es auch die Anlage LuF, die ebenfalls zur Einkommensteuer gehört. Mit ihr können unter anderem die Richtbeträge für Weinbaubetriebe und pauschale Betriebsausgaben für Holznutzungen nach § 51 EStDV geltend gemacht werden.
Die Richtbeträge sind festgelegte Pauschalwerte pro Hektar Rebfläche, die je nach Weinbaugebiet variieren. Damit wird dein steuerlicher Gewinn pauschal berechnet – unabhängig davon, wie hoch deine tatsächlichen Kosten waren. Das spart Aufwand, kann aber auch nachteilig sein, wenn du hohe Ausgaben hattest.
💡 Das Formular ist also speziell für Betriebe gedacht, die bestimmte Pauschalen nutzen wollen, anstatt alle Ausgaben einzeln nachzuweisen.
Die Anlage L ist das wichtigste Formular für alle, die Einkünfte aus Land- und Forstwirtschaft haben. Auch wenn es auf den ersten Blick umfangreich wirkt: Mit einer klaren Schritt-für-Schritt-Struktur lässt sich das Formular gut bewältigen.
Wichtig ist, dass du deine Einnahmen und Ausgaben vollständig und korrekt einträgst und die speziellen Regelungen nutzt – wie die Durchschnittssätze nach § 13a EStG oder die steuerliche Vergünstigung für außerordentliche Holznutzungen nach § 34b EStG.
💡 Tipp: Lege dir frühzeitig alle Unterlagen zurecht – Gewinnermittlung, Flächenaufstellungen, Belege zu Tierhaltung oder Holzverkäufen. So vermeidest du Rückfragen vom Finanzamt und kannst deine Steuererklärung schneller abschließen.
Falls du dir unsicher bist, kann es sinnvoll sein, steuerliche Unterstützung in Anspruch zu nehmen – besonders bei Betriebsveräußerungen, Aufgabegewinnen oder außerordentlichen Holznutzungen.
Muss ich die Anlage L auch als Kleinunternehmer:in abgeben?
Ja. Die Pflicht zur Anlage L hängt nicht von der Kleinunternehmerregelung bei der Umsatzsteuer (§ 19 UStG) ab, sondern davon, ob du Einkünfte aus Land- oder Forstwirtschaft hast.
Kann ich die Anlage L per Post schicken?
Die Anlage L muss heute zwingend elektronisch übermittelt werden – in Papierform wird sie in der Regel nicht mehr akzeptiert. Nutze dafür am besten ELSTER oder eine kompatible Steuer-Software.
Was ist der Unterschied zwischen Anlage L und Anlage LuF?
Die Anlage L gehört zur Einkommensteuer und ist für deine Einkünfte aus Land- und Forstwirtschaft gedacht. Die Anlage LuF wird nur benötigt, wenn du Richtbeträge für Weinbaubetriebe oder pauschale Holznutzungen nach § 51 EStDV geltend machen willst.
Wie lange muss ich meine Unterlagen aufbewahren?
Nach § 147 AO gilt eine Aufbewahrungspflicht von acht Jahren für steuerlich relevante Unterlagen (z. B. Gewinnermittlungen, Flächenaufstellungen, Belege).
Selbstständig starten, ohne Steuerfehler
Der komplette Leitfaden für die ersten 12 Monate - von Steuerberatern geprüft
Steuern? Einfach, einfach! Ich kann mit Accountable mein Business super effizient gestalten was den Verwaltungs-Teil betrifft. Auch bei Fragen ist der Steuer-Coach (auch mit echten Menschen ;-)) wirklich schnell und super hilfreich! Alles in allem kann ich Accountable einfach weiterempfehlen.
Patric S
31.03.2026
Top App! ich habe sowas von keine Ahnung von der ganzen Geschichte. Aber es ist super erklärt und wirklich sehr leicht ! Ich bin top zufrieden
marco moertzsch
20.11.2025
Bin überwältigt wie gut diese App ist. Sie übernimmt quasi alles für dich, man muss nur seine Sachen eintragen und selbst da übernimmt die KI 90%. Wenn man irgendwas nicht weiß, Probleme oder Fragen hat hilft die Ki oder man bekommt innerhalb von 1-2 Tagen direkt Hilfe von einem Steuer-Coach. UI auch sehr schön und leicht zu bedienen. Absolute Empfehlung von mir, wüsste nicht was man besser machen könnte!
vuno7
20.11.2025
Das Interface leitet einen super einfach durch alle relevanten Dinge: Konten, Einnahmen und Ausgaben, Steuern. Man wird sehr übersichtlich darauf hingewiesen, welche Steuern zu zahlen sind. Wenn man seine Buchhaltung in der Plattform pflegt, werden die Daten automatisch in die richtigen Steuerformulare übertragen. Bei Fragen gibt es den KI Chat und echte Ansprechpartner. Es macht richtig Spaß. Nachdem ich einige Änderungswünsche vorgeschlagen hatte, hat mir der Support sehr kulant geholfen und Nachbesserung versprochen.
Jonathan
20.05.2025
Ein super Steuerprogramm,das Rechnungen schreiben ist sehr einfach. Es ist alles sehr übersichtlich. Sehr gut ist die persönliche Beratung, wenn sie gebraucht wird.
Anonym
25.03.2026
Ich habe noch nie ein Finanzprogramm benutzt, das so zuverlässig, treffsicher und genau die Belege automatisiert ausliest. Einfach super. Die Buchung der einzelnen Vorgänge geht damit in Windeseile – und wenn mal eine Fall nicht ganz klar ist, hilft die KI und der Chatbot super weiter. Die automatischen Vorschläge zur Belegzuordnung sind auch für den absoluten Laien perfekt verständlich. Auf jeden Fall kann ich sagen, dass ich noch nie so schnell die Belegerfassung erledigt hatte. Ich pflege gerade die letzten Monate ein und bin damit ruckzuck durch.
Christian
09.11.2025
Super App. Macht Buchhaltung, Rechnungen erstellen, Steuerzahlung und alles drum und dran sehr einfach. Und wenn man mal Fragen hat, haben die einen tollen Kundenservice. Wirklich empfehlenswert.
Kristina
27.02.2025
Ich liebe die App, ich bin super froh, endlich keinen Papierkram mehr zu haben. Ich hatte erst Probleme beim Upgrade auf meines Plans, aber der Support ist super schnell und hilfsbereit und so konnte ich in kürzester Zeit auch das Upgrade durchführen. Jetzt mit allen Funktionen ist es einfach noch so viel besser, da ich die Anwendung nun auch am PC nutzen kann und Zugriff auf den Chat mit den Steuer-Profis habe, die mich bei jeder Frage unterstützen. Einfach klasse!
LisNutz
11.05.2024
Ich finde das Team von Accountable sehr fachlich, professionell, schnelle Antworten (auch um 22 Uhr). Einfach ein gelungenes Produkt mit einem starken Team dahinter.
Willi H
09.04.2026
Eine sehr übersichtliche und intuitive App. Ich nutze sie seitdem ich meine Selbstständigkeit angefangen habe und habe seitdem noch keine Probleme damit gehabt, dass irgendwas nicht funktioniert hat oder ich den Überblick verloren habe. Außerdem ist es auch total nützlich, dass man Fragen zu Steuern usw. direkt an eine KI oder einen Steuer-Coach stellen kann




 31.03.2026


