Du hast eine Steuerfrage? Du bekommst unsere Experten-Antwort kostenlos per E-Mail.
Bitte gib eine gültige E-Mail-Adresse ein
Mit der Anlage FW kannst du bestimmte Steuervorteile fürs Wohneigentum beantragen. Das betrifft Wohnungen oder Häuser, die du selbst bewohnst oder unentgeltlich Angehörigen überlässt. Auch wenn das Formular heute nur noch wenige Eigentümer:innen betrifft, gibt es noch Situationen, in denen es wichtig ist - zum Beispiel bei Denkmalschutzmaßnahmen oder bei älteren Förderfällen.
In dieser Anleitung erfährst du, wann die Anlage heute noch gebraucht wird und wie du die Zeilen zum Beispiel in ELSTER richtig einträgst.
Was ist die Anlage FW - und für wen ist sie gedacht?
Die Anlage FW steht für „Förderung des Wohneigentums“. Sie richtet sich an Eigentümer:innen oder Miteigentümer:innen von Wohnungen in Deutschland, die ihr Objekt selbst nutzen oder es kostenfrei an Familienmitglieder weitergeben. Und mit der Anlage FW kannst du unter bestimmten Umständen einige steuerliche Vorteile geltend machen.
Früher nutzten Käufer:innen die Anlage FW nach einem Hauskauf zur steuerlichen Förderung. Heutzutage hat die Anlage FW in der Praxis vor allem in zwei Fällen Bedeutung:
Sanierung oder Denkmalschutz (§ 10f EStG): Wenn du an einem Baudenkmal oder in einem Sanierungsgebiet baust oder modernisierst, kannst du Ausgaben steuerlich geltend machen – vorausgesetzt, du hast eine amtliche Bescheinigung.
Alt-Förderung (§ 10e EStG): Wer vor dem 1. Januar 1996 Wohneigentum angeschafft oder gebaut hat, konnte früher eine Eigenheimförderung nutzen. Manche Fälle laufen bis heute nach oder werden durch nachträgliche Kosten relevant.
Zusätzlich gibt es noch die Kinderermäßigung nach § 34f EStG: Sie bringt einen Steuerbonus, wenn Kinder im Haushalt leben und Kindergeld oder Kinderfreibetrag gezahlt wird.
💡 Kurz gesagt: Für die meisten Eigentümer:innen spielt die Anlage FW keine Rolle mehr. Relevant ist sie nur noch bei Denkmalschutz, Sanierungsgebieten oder alten Förderfällen.
Bevor du die Anlage FW ausfüllst, solltest du prüfen, ob du die Grundvoraussetzungen erfüllst. Denn nicht jede:r Eigentümer:in kann mit dem Formular Steuervorteile geltend machen.
Welche Voraussetzungen musst du erfüllen?
Eigennutzung: Du wohnst selbst in der Immobilie.
Unentgeltliche Überlassung: Alternativ überlässt du die Wohnung kostenfrei nahen Angehörigen, z. B. deinem Kind, für das Kindergeld gezahlt wird.
Besondere Fälle: Das Objekt liegt in einem Sanierungs- oder Entwicklungsgebiet oder ist ein Baudenkmal – dann greift die Förderung nach § 10f EStG.
Alt-Förderung: Dein Kauf- oder Bauvertrag wurde vor dem 1. Januar 1996 abgeschlossen (§ 10e EStG).
Welche Nachweise brauchst du?
Kauf- oder Bauunterlagen: Zum Nachweis der Anschaffungs- oder Herstellungskosten.
Bescheinigung der Gemeinde oder Denkmalschutzbehörde: Wenn du Sanierungs- oder Denkmalschutzmaßnahmen absetzt (§ 10f).
Aufstellungen über nachträgliche Kosten: Zum Beispiel für eine neue Heizung oder den Einbau eines Bades (§ 10e Nachholung).
Angaben zu Kindern: Wenn du die Kinderermäßigung nach § 34f EStG nutzen willst.
💡 Tipp: Sammle alle Unterlagen frühzeitig und scanne sie ein. Über ELSTER kannst du die Bescheinigungen direkt hochladen oder per Post nachreichen.
Anlage FW ausfüllen - Schritt für Schritt
Das Formular besteht aus mehreren Abschnitten, die sich an den einzelnen Zeilen orientieren. So weißt du genau, was wo einzutragen ist.
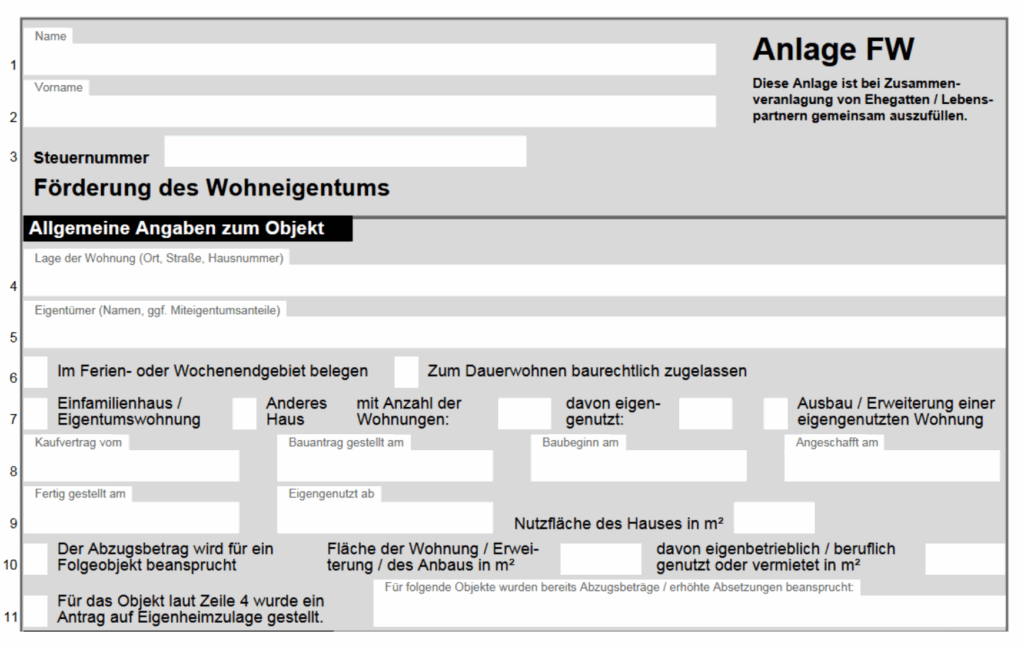
Zeilen 1–3: Grundangaben
Trage hier deine Steuernummer ein.
Gib an, ob es sich um eine Einzelveranlagung oder eine gemeinschaftliche Nutzung handelt.
Bei mehreren Eigentümer:innen: Achte darauf, dass alle Angaben vollständig sind, damit das Finanzamt die Daten korrekt zuordnen kann.
Zeilen 4–5: Objekt & Eigentum
Trage die Adresse der Wohnung ein und gib an, ob du Alleineigentümer:in oder Miteigentümer:in bist.
Machst du die Kosten zum ersten Mal geltend? Dann füge eine Einzelaufstellung bei (Rechnungsdatum, Betrag, Leistung, Unternehmen).
Zuschüsse aus öffentlichen Mitteln musst du abziehen und den gekürzten Betrag in Zeile 20 eintragen.
💡 Tipp: Führe eine einfache Kostenliste mit Datum, Rechnungsnummer und Zuschüssen – so kannst du sie in ELSTER schnell übertragen.
Zeilen 6–7: Zeitliche Angaben
Nenne den Tag der Anschaffung (Übergang von Besitz, Nutzen und Lasten).
Trage den Tag der Fertigstellung ein, also den Zeitpunkt, ab dem die Immobilie bewohnbar war.
Diese Angaben entscheiden darüber, ob eine Förderung überhaupt infrage kommt.
Zeilen 8–9: Anschaffung oder Fertigstellung
Tag der Anschaffung: Der Zeitpunkt, an dem Besitz, Gefahr, Nutzen und Lasten auf dich übergehen.
Tag der Fertigstellung: Der Tag, an dem die wesentlichen Bauarbeiten abgeschlossen sind und du die Wohnung bzw. das Haus nutzen kannst.
Zeilen 10–11: Objektbeschränkung
Die Vergünstigung gibt es nur für eine Wohnung pro Person.
Ehe- oder Lebenspartner:innen, die zusammen veranlagt sind, können sie für zwei Objekte nutzen.
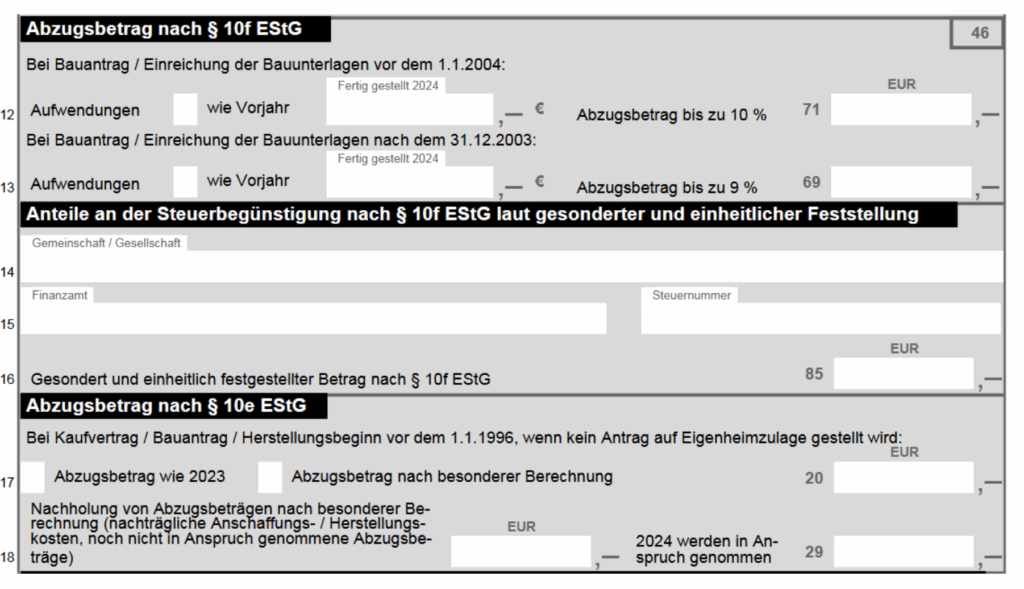
Zeilen 12–13: Steuervergünstigung nach § 10f EStG (Sanierung & Denkmalschutz)
Für Maßnahmen in einem Sanierungsgebiet oder an einem Baudenkmal.
Du brauchst eine Bescheinigung der Gemeinde bzw. eine Denkmalschutzbescheinigung.
Beispiele: Modernisierung, Restaurierung, Erhalt von Gebäuden mit besonderem Wert.
💡 Beispiel: Du lässt die Fassade eines denkmalgeschützten Hauses für 30.000 € sanieren. Mit Bescheinigung kannst du die Kosten über § 10f absetzen.
Zeilen 14–16: Anteile an Steuervergünstigungen
Fülle diese Felder aus, wenn die Steuervergünstigungen auch anderen Personen zustehen (z. B. bei einer Wohnungseigentümergemeinschaft).
Notiere die Namen der Beteiligten, das zuständige Finanzamt sowie die jeweiligen Anteile.
So wird sichergestellt, dass die Steuervergünstigungen korrekt aufgeteilt werden.
Zeilen 17–18: Steuervergünstigung nach § 10e EStG (Alt-Förderung)
Diese Förderung gilt nur für Immobilien, die vor dem 1. Januar 1996 gekauft oder gebaut wurden.
Grundlage sind die Anschaffungs- oder Herstellungskosten plus 50 % der Kosten für Grund & Boden.
Der Abzugsbetrag wird über acht Jahre verteilt: in den ersten vier Jahren 6 %, in den folgenden vier Jahren 5 %.
Auch nachträgliche Kosten wie der Einbau einer Heizung oder eines Bades konnten über Zeile 18 berücksichtigt werden – allerdings nur, wenn sie zu einem solchen Alt-Objekt gehören.
Wichtig: Begünstigt sind nur selbstgenutzte Wohnungen oder solche, die unentgeltlich an eigene Kinder überlassen werden.
💡 Hinweis: Diese Regelung ist seit Jahrzehnten ausgelaufen und betrifft heute nur noch sehr seltene Alt-Fälle. Für die allermeisten Steuerpflichtigen ist § 10e EStG nicht mehr relevant.
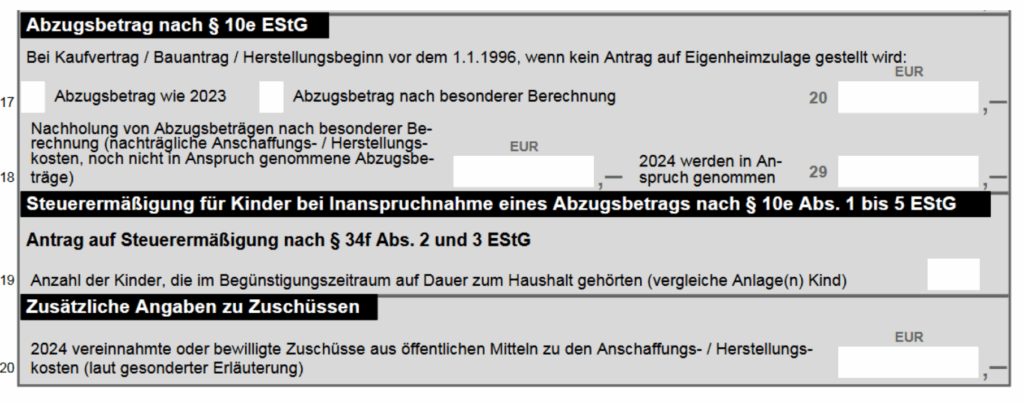
Zeile 19: Steuerermäßigung für Kinder (§ 34f EStG)
Wenn du den Abzugsbetrag nach § 10e EStG nutzt, kannst du zusätzlich eine Steuerermäßigung von 512 € pro Kind geltend machen.
Voraussetzung: Das Kind lebt in deinem Haushalt und du erhältst dafür Kindergeld oder einen Kinderfreibetrag.
Die Ermäßigung darf die Bemessungsgrundlage nicht übersteigen.
Nicht genutzte Beträge können auf die zwei Vorjahre zurückgetragen oder in Folgejahre vorgetragen werden.
💡 Hinweis: Diese Kinderermäßigung nach § 34f ist nicht zu verwechseln mit dem später eingeführten KfW-Baukindergeld (2018–2021). Es handelt sich um eine eigenständige steuerliche Regelung, die nur im Zusammenhang mit den alten Eigenheimförderungen gilt – und damit heute fast nur noch in Ausnahmefällen relevant ist.
Zeile 20: Zuschüsse aus öffentlichen Mitteln
In dieser Zeile trägst du alle Zuschüsse ein, die du 2024 erhalten oder bewilligt bekommen hast – und zwar für Anschaffungs- oder Herstellungskosten deines Wohneigentums.
Dazu gehören z. B. Förderungen der KfW, Zuschüsse von Bund, Ländern oder Gemeinden (z. B. für energetische Sanierungen, barrierefreien Umbau oder Solartechnik).
Wichtig: Diese Zuschüsse mindern deine abzugsfähigen Aufwendungen – sie dürfen also nicht zusätzlich als Kosten geltend gemacht werden.
Trage den Zuschuss in voller Höhe ein. Falls es mehrere Förderungen gibt, musst du eine gesonderte Aufstellung beifügen.
Beispiele: So trägst du in der Anlage FW typische Fälle ein
Damit du dir besser vorstellen kannst, wie die Anlage FW in der Praxis genutzt wird, hier einige typische Szenarien:
Sanierungsmaßnahme an einem Baudenkmal (§ 10f EStG): Du lässt die Fassade eines denkmalgeschützten Hauses für 25.000 € restaurieren. Mit der Bescheinigung der Denkmalschutzbehörde kannst du diese Kosten in Zeile 13 eintragen und steuerlich geltend machen.
Modernisierung in einem Sanierungsgebiet (§ 10f EStG): Dein Haus liegt in einem förmlich ausgewiesenen Sanierungsgebiet. Für den Einbau neuer Fenster entstehen Kosten von 12.000 €. Mit der Bestätigung der Gemeinde gehören diese Aufwendungen in Zeile 12.
Nachträgliche Herstellungskosten (nur Alt-Fälle § 10e EStG): Bei einem Objekt, das du schon vor 1996 angeschafft hast, baust du 2023 erstmals eine Heizungsanlage ein. Diese Kosten gelten als nachträgliche Herstellungskosten und würden in Zeile 18 eingetragen – aber nur, wenn dein Fall noch unter die alte Förderung fällt.
Kinderermäßigung (§ 34f EStG): Du nutzt die Förderung nach § 10e und hast zwei Kinder, für die du Kindergeld erhältst. In Zeile 19 trägst du die Anzahl der Kinder ein – so erhältst du zusätzlich 1.024 € Steuerermäßigung.
💡 Praxis-Hinweis: Für die meisten heutigen Eigentümer:innen kommt nur noch der erste oder zweite Fall infrage – also Sanierungs- und Denkmalschutzmaßnahmen nach § 10f EStG. Die anderen Beispiele betreffen fast ausschließlich Alt-Fälle.
Typische Fehler beim Ausfüllen der Anlage FW
Beim Ausfüllen der Anlage FW gibt es einige Stolperfallen, die immer wieder vorkommen. Mit diesen Hinweisen kannst du sie umgehen:
Bescheinigung fehlt bei § 10f Viele vergessen, dass eine amtliche Bescheinigung der Gemeinde oder Denkmalschutzbehörde zwingend notwendig ist. Ohne diese Bescheinigung akzeptiert das Finanzamt die Kosten nicht.
Objektbeschränkung übersehen Die Steuervergünstigung gilt pro Person nur für eine Wohnung. Ehe- oder Lebenspartner:innen können zwar zwei Objekte angeben, aber nur, wenn sie zusammen veranlagt und nicht getrennt lebend sind.
Alt-Förderung (§ 10e) fälschlich geltend gemacht Manche tragen auch neuere Immobilien ein. Denk daran: § 10e gilt nur für Alt-Fälle vor 1996 – für alles andere greift diese Regelung nicht mehr.
Nachträgliche Kosten nicht anteilig gekürzt Wird die Wohnung teilweise vermietet oder beruflich genutzt, musst du die nachträglichen Herstellungskosten anteilig kürzen. Wer das vergisst, riskiert Korrekturen durch das Finanzamt.
Kinderermäßigung mit KfW-Baukindergeld verwechselt Die Steuerermäßigung nach § 34f ist nicht dasselbe wie das KfW-Baukindergeld (Förderprogramm 2018–2021). Viele verwechseln das – dabei handelt es sich um völlig unterschiedliche Förderungen.
„In der Praxis sehe ich oft, dass Eigentümer:innen ihre Sanierungskosten zwar in der Anlage FW eintragen, aber die notwendige Bescheinigung der Gemeinde oder Denkmalschutzbehörde vergessen. Ohne dieses Dokument wird der Steuerabzug nicht anerkannt – und das Finanzamt streicht die Vergünstigung komplett. Deshalb mein Tipp: Kümmere dich um die Bescheinigung, bevor du die Steuererklärung abgibst.“
Anlage FW bei ELSTER: Wo finde ich die Eingabefelder?
Die Anlage FW kannst du wie alle Steuerformulare direkt im ELSTER-Portal ausfüllen. Die Eingabefelder findest du normalerweise im Bereich Einkommensteuererklärung → Weitere Anlagen → Anlage FW.
💡 Tipp: Lade deine Bescheinigungen gleich mit hoch (z. B. Sanierungs- oder Denkmalschutzbescheinigung). So vermeidest du, dass das Finanzamt deine Angaben später nachfordert.
Außerdem prüft ELSTER beim Absenden deine Eingaben auf Plausibilität. Wenn dir ein Feld fehlt oder Zahlen nicht zusammenpassen, bekommst du direkt einen Hinweis – nutze das, um Fehler sofort zu korrigieren.
Fazit: Anlage FW nur noch in speziellen Fällen wichtig
Die Anlage FW ist längst kein Standardformular mehr. Für die meisten Eigentümer:innen spielt sie keine Rolle. Relevant wird sie nur noch, wenn du:
Sanierungs- oder Denkmalschutzmaßnahmen (§ 10f EStG) durchgeführt hast und die nötigen Bescheinigungen vorliegen, oder
einen seltenen Alt-Fall nach § 10e EStG hast, bei dem noch Abzüge laufen oder nachträgliche Kosten anfallen.
Zusätzlich kannst du in Einzelfällen die Kinderermäßigung nach § 34f EStG nutzen.
💡 Tipp: Wenn keiner dieser Fälle auf dich zutrifft, musst du die Anlage FW nicht abgeben. Falls doch, achte auf die richtigen Nachweise und trage alles vollständig in ELSTER ein – dann lassen sich die steuerlichen Vorteile unkompliziert nutzen.
FAQ zur Anlage FW
Wann muss ich die Anlage FW ausfüllen?
Die Anlage FW ist nur dann erforderlich, wenn du steuerliche Vergünstigungen nach § 10f EStG für Sanierungs- oder Denkmalschutzmaßnahmen geltend machen möchtest oder wenn bei dir noch ein seltener Alt-Fall nach § 10e EStG besteht. Für die meisten Eigentümer:innen ist das Formular inzwischen nicht mehr relevant.
Brauche ich die Anlage FW bei Miteigentum?
Auch wenn dir die Immobilie gemeinsam mit deiner Partnerin oder deinem Partner gehört, reicht es aus, eine einzige Anlage FW für beide einzureichen.
Welche Kosten kann ich eintragen?
Im Wesentlichen kommen drei Arten von Kosten in Betracht: Aufwendungen für Sanierungen oder Modernisierungen in einem förmlich festgelegten Sanierungs- oder Entwicklungsgebiet, Restaurierungs- und Erhaltungsmaßnahmen an einem denkmalgeschützten Gebäude sowie – nur in Alt-Fällen – Anschaffungs- oder Herstellungskosten nach § 10e EStG.
Welche Nachweise verlangt das Finanzamt?
Ohne die passenden Bescheinigungen erkennt das Finanzamt die Steuervergünstigung nicht an. Für Sanierungsmaßnahmen benötigst du eine Bestätigung der Gemeinde, bei Baudenkmälern eine Denkmalschutzbescheinigung.
Wie funktioniert die Kinderermäßigung?
Hast du Anspruch nach § 10e, kannst du zusätzlich eine Steuerermäßigung von 512 Euro pro Kind geltend machen. Voraussetzung ist, dass das Kind in deinem Haushalt lebt und du Kindergeld oder einen Kinderfreibetrag erhältst.
Ist die Kinderermäßigung das KfW-Baukindergeld? Nein. Die Steuerermäßigung nach § 34f EStG ist eine alte steuerliche Regelung und darf nicht mit dem KfW-Baukindergeld verwechselt werden, das ein Förderprogramm der KfW-Bank von 2018 bis 2021 war.
Kann ich Beträge aus Vorjahren nachholen? Das ist möglich, wenn dir nachträgliche Herstellungskosten entstanden sind oder du frühere Abzugsbeträge nicht vollständig ausschöpfen konntest. Allerdings geht das nur innerhalb des ursprünglichen Förderzeitraums.
Selbstständig starten, ohne Steuerfehler
Der komplette Leitfaden für die ersten 12 Monate - von Steuerberatern geprüft
Steuern? Einfach, einfach! Ich kann mit Accountable mein Business super effizient gestalten was den Verwaltungs-Teil betrifft. Auch bei Fragen ist der Steuer-Coach (auch mit echten Menschen ;-)) wirklich schnell und super hilfreich! Alles in allem kann ich Accountable einfach weiterempfehlen.
Patric S
31.03.2026
Top App! ich habe sowas von keine Ahnung von der ganzen Geschichte. Aber es ist super erklärt und wirklich sehr leicht ! Ich bin top zufrieden
marco moertzsch
20.11.2025
Bin überwältigt wie gut diese App ist. Sie übernimmt quasi alles für dich, man muss nur seine Sachen eintragen und selbst da übernimmt die KI 90%. Wenn man irgendwas nicht weiß, Probleme oder Fragen hat hilft die Ki oder man bekommt innerhalb von 1-2 Tagen direkt Hilfe von einem Steuer-Coach. UI auch sehr schön und leicht zu bedienen. Absolute Empfehlung von mir, wüsste nicht was man besser machen könnte!
vuno7
20.11.2025
Das Interface leitet einen super einfach durch alle relevanten Dinge: Konten, Einnahmen und Ausgaben, Steuern. Man wird sehr übersichtlich darauf hingewiesen, welche Steuern zu zahlen sind. Wenn man seine Buchhaltung in der Plattform pflegt, werden die Daten automatisch in die richtigen Steuerformulare übertragen. Bei Fragen gibt es den KI Chat und echte Ansprechpartner. Es macht richtig Spaß. Nachdem ich einige Änderungswünsche vorgeschlagen hatte, hat mir der Support sehr kulant geholfen und Nachbesserung versprochen.
Jonathan
20.05.2025
Ein super Steuerprogramm,das Rechnungen schreiben ist sehr einfach. Es ist alles sehr übersichtlich. Sehr gut ist die persönliche Beratung, wenn sie gebraucht wird.
Anonym
25.03.2026
Ich habe noch nie ein Finanzprogramm benutzt, das so zuverlässig, treffsicher und genau die Belege automatisiert ausliest. Einfach super. Die Buchung der einzelnen Vorgänge geht damit in Windeseile – und wenn mal eine Fall nicht ganz klar ist, hilft die KI und der Chatbot super weiter. Die automatischen Vorschläge zur Belegzuordnung sind auch für den absoluten Laien perfekt verständlich. Auf jeden Fall kann ich sagen, dass ich noch nie so schnell die Belegerfassung erledigt hatte. Ich pflege gerade die letzten Monate ein und bin damit ruckzuck durch.
Christian
09.11.2025
Super App. Macht Buchhaltung, Rechnungen erstellen, Steuerzahlung und alles drum und dran sehr einfach. Und wenn man mal Fragen hat, haben die einen tollen Kundenservice. Wirklich empfehlenswert.
Kristina
27.02.2025
Ich liebe die App, ich bin super froh, endlich keinen Papierkram mehr zu haben. Ich hatte erst Probleme beim Upgrade auf meines Plans, aber der Support ist super schnell und hilfsbereit und so konnte ich in kürzester Zeit auch das Upgrade durchführen. Jetzt mit allen Funktionen ist es einfach noch so viel besser, da ich die Anwendung nun auch am PC nutzen kann und Zugriff auf den Chat mit den Steuer-Profis habe, die mich bei jeder Frage unterstützen. Einfach klasse!
LisNutz
11.05.2024
Ich finde das Team von Accountable sehr fachlich, professionell, schnelle Antworten (auch um 22 Uhr). Einfach ein gelungenes Produkt mit einem starken Team dahinter.
Willi H
09.04.2026
Eine sehr übersichtliche und intuitive App. Ich nutze sie seitdem ich meine Selbstständigkeit angefangen habe und habe seitdem noch keine Probleme damit gehabt, dass irgendwas nicht funktioniert hat oder ich den Überblick verloren habe. Außerdem ist es auch total nützlich, dass man Fragen zu Steuern usw. direkt an eine KI oder einen Steuer-Coach stellen kann


 31.03.2026


