Du hast eine Steuerfrage? Du bekommst unsere Experten-Antwort kostenlos per E-Mail.
Bitte gib eine gültige E-Mail-Adresse ein
Die kaufmännische Buchhaltung schreibt vor, dass zu jeder Rechnung bzw. jeder Buchung ein Beleg vorhanden sein muss. Wenn für eine betriebliche Ausgabe kein ursprünglicher Beleg mehr vorhanden ist, hilft der sogenannte Eigenbeleg. Das kann passieren, wenn du eine Quittung verloren hast, keinen Beleg erhalten hast oder eine kleine Ausgabe bar bezahlt wurde.
Wichtig ist aber: Ein Eigenbeleg ist immer nur eine Notlösung für deine Buchhaltung. Du solltest zuerst versuchen, eine Ersatzrechnung oder eine Kopie des Originalbelegs zu bekommen – besonders bei höheren Beträgen oder wenn du die Ausgabe steuerlich geltend machen möchtest.
Eigenbeleg ausstellen – kurz zusammengefasst
Ein Eigenbeleg ist ein selbst erstellter Ersatzbeleg für eine betriebliche Ausgabe ohne Originalbeleg.
Du kannst ihn nutzen, wenn ein Beleg verloren gegangen ist oder gar nicht ausgestellt wurde.
Für den Vorsteuerabzug reicht ein Eigenbeleg grundsätzlich nicht aus.
Eigenbelege solltest du wie andere Buchungsbelege in der Regel 8 Jahre aufbewahren.
Was ist ein Eigenbeleg?
Ein Eigenbeleg ist ein Beleg, den du selbst erstellst, um eine betriebliche Ausgabe in deiner Buchhaltung nachzuweisen. Du nutzt ihn, wenn du für diese Ausgabe keinen fremden Beleg hast – also keine Rechnung, keine Quittung und keinen Kassenbon.
Typische Fälle sind zum Beispiel eine verlorene Parkquittung, ein Trinkgeld im Restaurant oder eine kleine Barausgabe, für die kein Beleg ausgestellt wurde. Wichtig ist: Der Eigenbeleg ersetzt nicht einfach beliebig jeden fehlenden Nachweis. Er ist eine Ausnahme, wenn du die Ausgabe tatsächlich hattest und sie nachvollziehbar dokumentieren kannst.
Für deine Buchhaltung gilt der Grundsatz: Keine Buchung ohne Beleg. Das bedeutet, dass jede Einnahme und jede Ausgabe belegbar sein muss. Wenn der ursprüngliche Beleg fehlt, sorgt der Eigenbeleg dafür, dass deine Ausgabe trotzdem dokumentiert bleibt.
Beispiel: Du fährst mit dem Auto zu einem Kundentermin und zahlst 6 € Parkgebühr. Der Parkautomat gibt keinen Beleg aus. In diesem Fall kannst du einen Eigenbeleg für die Parkgebühr erstellen und darauf Datum, Ort, Betrag, Anlass und Zahlungsart festhalten.
Wann darfst du einen Eigenbeleg schreiben?
Du darfst einen Eigenbeleg schreiben, wenn eine betriebliche Ausgabe tatsächlich entstanden ist und du keinen Originalbeleg mehr bekommst. Wichtig ist, dass die Ausgabe plausibel, nachvollziehbar und eindeutig deinem Business zuzuordnen ist.
Typische Fälle für einen Eigenbeleg sind:
Du hast eine Quittung verloren und kannst keine Kopie mehr anfordern.
Ein Parkautomat, eine Mautstelle oder ein Automat hat keinen Beleg ausgegeben.
Du hast ein Trinkgeld gezahlt, das nicht auf der Rechnung steht.
Du hast eine kleinere Barausgabe für dein Business getätigt.
Du hast eine betriebliche Ausgabe aus privaten Mitteln bezahlt und keinen Beleg erhalten.
Bevor du einen Eigenbeleg erstellst, solltest du aber immer prüfen, ob du noch eine Ersatzrechnung oder eine Kopie des Originalbelegs bekommen kannst. Das ist besonders wichtig bei größeren Beträgen, bei technischen Anschaffungen oder bei Ausgaben, bei denen du eigentlich eine ordnungsgemäße Rechnung erwarten kannst.
Erstelle den Eigenbeleg möglichst zeitnah, sobald du merkst, dass der Originalbeleg fehlt. Je länger du wartest, desto schwieriger wird es, Betrag, Anlass und Zahlungsempfänger:in nachvollziehbar zu dokumentieren.
Tipp: Nutze Eigenbelege wirklich nur als Ausnahme. Wenn in deiner Buchhaltung regelmäßig viele Eigenbelege auftauchen, kann das bei einer Steuerprüfung Fragen auslösen.
Ein Eigenbeleg eignet sich vor allem für kleinere und gut nachvollziehbare Ausgaben. Je klarer der betriebliche Zusammenhang ist, desto leichter lässt sich der Ersatzbeleg später erklären.
[Tabelle / Übersicht einfügen]
Diese Übersicht zeigt: Ein Eigenbeleg ist besonders sinnvoll bei geringfügigen Ausgaben, die plausibel und klar betrieblich veranlasst sind. Für größere Anschaffungen solltest du dagegen immer versuchen, einen Fremdbeleg zu bekommen. Bei Reisekosten wie Mautgebühren solltest du zusätzlich Reisezweck und Strecke dokumentieren.
Wann reicht ein Eigenbeleg nicht aus?
Ein Eigenbeleg reicht nicht aus, wenn die Ausgabe nicht plausibel ist, wichtige Angaben fehlen oder du damit Vorsteuer abziehen möchtest. Er kann deine Buchhaltung ergänzen, ersetzt aber keine ordnungsgemäße Rechnung in allen steuerlichen Fällen.
Besonders kritisch wird es bei höheren Beträgen. Wenn du zum Beispiel einen Laptop, ein Smartphone oder teure Büroausstattung ohne Originalrechnung absetzen möchtest, wird das Finanzamt sehr wahrscheinlich genauer nachfragen. In solchen Fällen solltest du unbedingt versuchen, eine Rechnungskopie vom Händler oder Anbieter zu bekommen.
Auch bei regelmäßig fehlenden Belegen kann es Probleme geben. Einzelne Eigenbelege sind meist nachvollziehbar. Wenn du aber viele Ausgaben nur über Eigenbelege dokumentierst, wirkt deine Buchhaltung schnell lückenhaft oder schlecht organisiert.
Nicht geeignet ist ein Eigenbeleg außerdem für Ausgaben, die eigentlich eindeutig privat sind. Du kannst also keine privaten Kosten nachträglich zu Betriebsausgaben machen, nur weil du dafür einen Eigenbeleg erstellst.
Tipp: Je höher der Betrag ist, desto besser solltest du die Ausgabe zusätzlich belegen – zum Beispiel mit einem Kontoauszug, einer E-Mail, einem Kalendereintrag oder einer kurzen Notiz zum betrieblichen Anlass.
Welche Angaben muss ein Eigenbeleg enthalten?
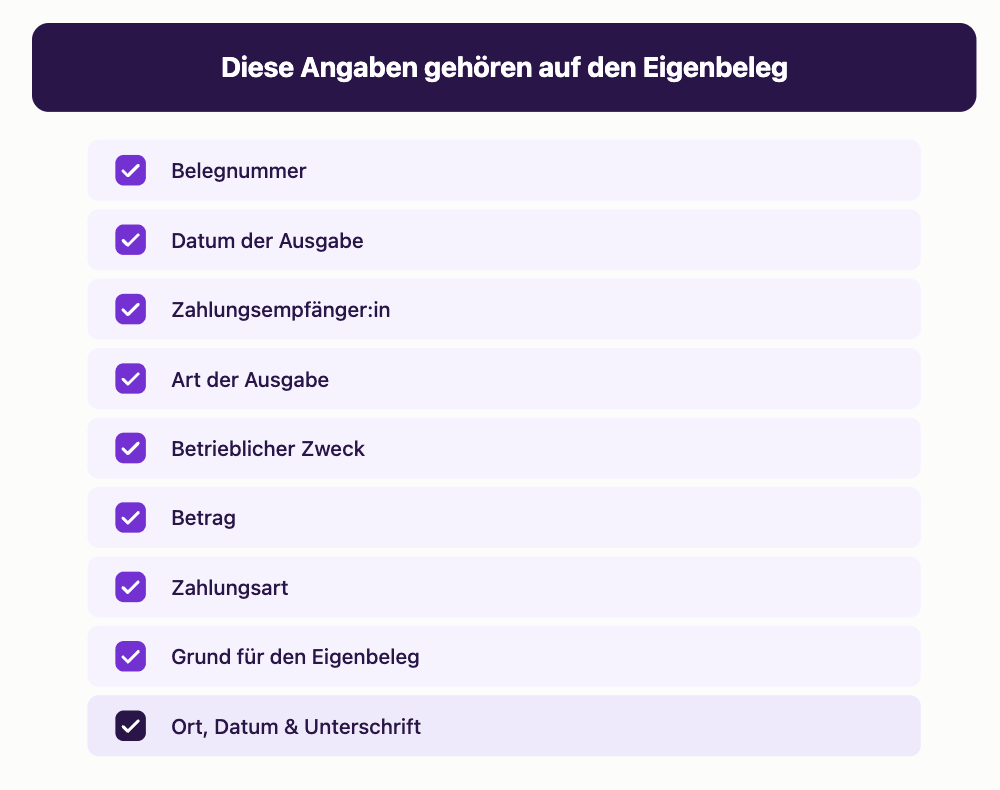
Ein Eigenbeleg sollte alle Informationen enthalten, die deine Ausgabe für eine dritte Person nachvollziehbar machen. Dazu gehören vor allem Datum, Betrag, Zweck, Zahlungsart und der Grund, warum kein Originalbeleg vorhanden ist.
Diese Angaben sollten auf deinem Eigenbeleg stehen:
Belegnummer: Eine fortlaufende Nummer hilft dir, den Eigenbeleg sauber in deiner Buchhaltung zuzuordnen.
Datum der Ausgabe: Notiere, wann die Ausgabe tatsächlich entstanden ist.
Zahlungsempfänger:in: Trage den Namen und die Anschrift ein, soweit sie dir bekannt sind.
Art der Ausgabe: Beschreibe möglichst konkret, was du gekauft oder bezahlt hast.
Betrieblicher Zweck: Erkläre kurz, warum die Ausgabe mit deiner Selbstständigkeit zusammenhängt.
Betrag in Euro: Gib den vollständigen Betrag an, idealerweise als Bruttobetrag.
Zahlungsart: Vermerke, ob du bar, per Karte, Überweisung oder mit privaten Mitteln bezahlt hast.
Grund für den Eigenbeleg: Zum Beispiel „Originalbeleg verloren“ oder „Automat hat keinen Beleg ausgegeben“.
Ort und Datum der Erstellung: Damit ist klar, wann du den Eigenbeleg angelegt hast.
Unterschrift: Mit deiner Unterschrift bestätigst du die Richtigkeit deiner Angaben.
Je genauer du den betrieblichen Anlass beschreibst, desto besser. Statt nur „Parken“ zu schreiben, ist zum Beispiel „Parkgebühr für Kundentermin bei Müller GmbH am 12.06.2026“ deutlich nachvollziehbarer.
Tipp: Füge zusätzliche Nachweise hinzu, wenn du sie hast. Das kann ein Kontoauszug, eine Kalendernotiz, eine E-Mail zur Terminbestätigung oder ein Foto vom Parkautomaten sein. So wird dein Eigenbeleg deutlich glaubwürdiger.
Schritt-für-Schritt-Anleitung: Wie erstellst du einen Eigenbeleg?
Einen Eigenbeleg erstellst du, indem du die Ausgabe vollständig dokumentierst und erklärst, warum kein Originalbeleg vorhanden ist. Wichtig ist, dass der Vorgang auch später noch nachvollziehbar bleibt.
So geht’s:
Prüfe zuerst, ob du eine Ersatzrechnung bekommen kannst. Frage beim Händler, Restaurant oder Dienstleister nach einer Kopie des ursprünglichen Belegs.
Notiere Datum, Ort und Betrag der Ausgabe. Diese Angaben zeigen, wann und wo die Kosten entstanden sind.
Beschreibe die Ausgabe möglichst konkret. Schreibe nicht nur „Material“, sondern zum Beispiel „Druckerpapier für Bürobedarf“.
Ergänze den betrieblichen Zweck. Erkläre kurz, warum die Ausgabe zu deiner selbstständigen Tätigkeit gehört.
Nenne den Grund für den fehlenden Beleg. Zum Beispiel: „Originalbeleg verloren“ oder „Automat hat keinen Beleg ausgegeben“.
Füge Zusatznachweise hinzu, wenn möglich. Ein Kontoauszug, eine E-Mail, ein Kalendereintrag oder ein Foto kann den Eigenbeleg stärken.
Unterschreibe den Eigenbeleg und archiviere ihn. Speichere ihn zusammen mit deinen anderen Buchungsbelegen, damit du ihn bei Rückfragen schnell findest.
Beispiel: Du kaufst auf dem Weg zu einem Workshop Batterien für dein Präsentationsgerät und verlierst die Quittung. Dann kannst du einen Eigenbeleg mit Datum, Geschäft, Betrag, Zahlungsart und dem Anlass „Workshop-Präsentation“ erstellen.
Eigenbeleg-Vorlage: Diese Angaben gehören hinein
Eine Vorlage für deinen Eigenbeleg hilft dir, alle wichtigen Angaben vollständig und einheitlich zu erfassen. So vermeidest du, dass später wichtige Informationen wie Zahlungsart, betrieblicher Zweck oder der Grund für den fehlenden Beleg fehlen.
Du kannst für deinen Eigenbeleg zum Beispiel diese Struktur nutzen:
[Vorlage / Grafik einfügen]
Wichtig ist, dass du die Vorlage nicht nur formal ausfüllst – nach dem Motto: „Hauptsache, überall steht was“. Der fertige Eigenbeleg sollte auch den tatsächlichen Vorgang verständlich erklären. Eine kurze, konkrete Beschreibung ist deshalb immer besser als ein allgemeiner Begriff wie „Sonstiges“ oder „Auslagen“.
Beispiel: Statt „Parken, 8 €“ schreibst du besser: „Parkgebühr für Kundentermin bei Müller GmbH am 12.06.2026, Parkautomat ohne Belegausgabe, bar bezahlt.“ So kann das Finanzamt den betrieblichen Zusammenhang deutlich leichter nachvollziehen.
Tipp: Speichere deine Vorlage digital und nummeriere deine Eigenbelege fortlaufend. So findest du sie bei Rückfragen schneller wieder und hältst deine Buchhaltung übersichtlich.
Wie hoch darf ein Eigenbeleg sein?
Für einen Eigenbeleg gibt es keine gesetzlich festgelegte Obergrenze. Entscheidend ist nicht allein die Höhe des Betrags, sondern ob die Ausgabe betrieblich veranlasst, plausibel und vollständig dokumentiert ist.
Trotzdem gilt: Je höher der Betrag ist, desto genauer schaut das Finanzamt hin. Eine verlorene Parkquittung über 8 € ist leichter nachvollziehbar als eine technische Anschaffung über mehrere hundert Euro. Bei größeren Ausgaben solltest du deshalb immer versuchen, eine Ersatzrechnung oder eine Kopie des Originalbelegs zu bekommen.
Wichtig ist auch der Unterschied zur Kleinbetragsrechnung. Für Kleinbetragsrechnungen bis 250 € brutto gelten nach § 33 UStDV vereinfachte Pflichtangaben. Das bedeutet aber nicht, dass Eigenbelege bis 250 € automatisch unproblematisch sind. Eine Kleinbetragsrechnung ist ein echter Fremdbeleg; ein Eigenbeleg ist nur ein selbst erstellter Ersatznachweis.
Tipp: Nutze Eigenbelege vor allem für kleinere, nachvollziehbare Ausgaben. Bei höheren Beträgen solltest du zusätzliche Nachweise wie Kontoauszüge, E-Mails oder Kalendereinträge aufbewahren.
Erkennt das Finanzamt Eigenbelege an?
Das Finanzamt kann Eigenbelege anerkennen, wenn die Ausgabe tatsächlich betrieblich veranlasst und nachvollziehbar dokumentiert ist. Eine Garantie gibt es aber nicht, denn Eigenbelege sind immer ein Ersatznachweis und kein regulärer Fremdbeleg.
Besonders wichtig ist die Plausibilität. Das bedeutet: Die Ausgabe muss zu deiner selbstständigen Tätigkeit passen und in einer realistischen Höhe liegen. Eine Parkgebühr für einen Kundentermin ist zum Beispiel leichter nachvollziehbar als eine hohe Barausgabe ohne weitere Erklärung.
Auch die Häufigkeit spielt eine Rolle. Wenn du nur gelegentlich einen Eigenbeleg erstellst, ist das meist unproblematischer. Tauchen in deiner Buchhaltung dagegen regelmäßig viele Eigenbelege auf, kann das bei einer Steuerprüfung Fragen auslösen.
Zusätzliche Nachweise wie Kontoauszüge, E-Mails oder Kalendereinträge machen deinen Eigenbeleg glaubwürdiger. Sie helfen besonders dann, wenn der Betrag höher ist oder der betriebliche Anlass nicht sofort ersichtlich ist.
Kannst du mit einem Eigenbeleg Vorsteuer abziehen?
Mit einem Eigenbeleg kannst du grundsätzlich keine Vorsteuer abziehen. Für den Vorsteuerabzug brauchst du nach § 15 UStG in der Regel eine ordnungsgemäße Rechnung, die die Pflichtangaben nach § 14 UStG enthält und vom leistenden Unternehmen ausgestellt wurde.
Der Unterschied ist wichtig: Ein Eigenbeleg kann helfen, eine Ausgabe als Betriebsausgabe zu dokumentieren. Die darin enthaltene Umsatzsteuer kannst du aber normalerweise nicht als Vorsteuer geltend machen, weil die formalen Rechnungsangaben fehlen.
Wenn der Eigenbeleg als Betriebsausgabe anerkannt wird, setzt du in der Regel den Bruttobetrag an. Die darin enthaltene Umsatzsteuer ziehst du aber nicht separat als Vorsteuer ab.
Das betrifft vor allem Selbstständige, die umsatzsteuerpflichtig sind. Wenn du die Kleinunternehmerregelung nach § 19 UStG nutzt, darfst du ohnehin keine Vorsteuer abziehen. Für dich ist der Eigenbeleg dann nur relevant, um die Ausgabe in deiner Buchhaltung nachzuweisen.
Wie lange musst du Eigenbelege aufbewahren?
Eigenbelege gehören zu deinen Buchungsbelegen und sollten nach § 147 AO grundsätzlich 8 Jahre aufbewahrt werden. Die Aufbewahrungsfrist beginnt am Ende des Kalenderjahres, in dem der Eigenbeleg entstanden ist.
Wenn du also im Juni 2026 einen Eigenbeleg erstellst, startet die Aufbewahrungsfrist am 31. Dezember 2026. Du solltest den Beleg dann bis Ende 2034 aufbewahren.
Wichtig ist, dass deine Eigenbelege während der gesamten Frist lesbar, vollständig und nachvollziehbar bleiben. Das gilt sowohl für Papierbelege als auch für digitale Belege. Speichere sie deshalb so ab, dass du sie bei Rückfragen schnell findest und eindeutig der richtigen Ausgabe zuordnen kannst.
Digitale Eigenbelege solltest du GoBD-konform so speichern, dass sie nicht nachträglich unbemerkt verändert werden können und jederzeit auffindbar bleiben. Eine lose Dateiablage ohne klare Ordnung ist dafür oft nicht ideal.
Tipp: Lege Eigenbelege direkt zusammen mit möglichen Zusatznachweisen ab – zum Beispiel mit einem Kontoauszug, einer E-Mail oder einem Kalendereintrag. So bleibt deine Buchhaltung auch bei einer späteren Prüfung verständlich.
Eigenbeleg bei Bewirtungskosten: Was musst du beachten?
Bei Bewirtungskosten ersetzt ein Eigenbeleg die Restaurantrechnung in der Regel nicht. Du brauchst grundsätzlich eine ordnungsgemäße Bewirtungsrechnung und ergänzt darauf oder daneben die fehlenden Angaben zum geschäftlichen Anlass.
Dabei spricht man oft von einem Eigenvermerk. Das bedeutet: Du erstellst keinen Ersatz für einen fehlenden Beleg, sondern ergänzt einen vorhandenen Beleg um wichtige Informationen. Dazu gehören vor allem Teilnehmer:innen, geschäftlicher Anlass und deine Unterschrift.
Typische Angaben bei Bewirtungskosten sind:
Ort und Datum der Bewirtung
Namen der Teilnehmer:innen
geschäftlicher Anlass der Bewirtung
Höhe der Aufwendungen
Unterschrift der bewirtenden Person
Zusätzlich wichtig: Geschäftliche Bewirtungskosten sind nach § 4 Abs. 5 Nr. 2 EStG in der Regel nur zu 70 % als Betriebsausgaben abziehbar. Dafür brauchst du eine ordnungsgemäße Rechnung und die ergänzenden Angaben zu Anlass und Teilnehmer:innen.
Die 70-%-Regel betrifft den Betriebsausgabenabzug. Die Vorsteuer kann bei einer ordnungsgemäßen Rechnung anders behandelt werden. Wenn du dir hier unsicher bist, solltest du den konkreten Fall steuerlich prüfen lassen.
Beispiel: Du triffst dich mit einem potenziellen Kunden zum Mittagessen, um ein neues Projekt zu besprechen. Die Restaurantrechnung bewahrst du auf und ergänzt per Eigenvermerk: „Projektbesprechung Website-Relaunch mit Max Müller am 12.06.2026.“ So wird aus der Rechnung ein vollständiger Bewirtungsnachweis für deine Buchhaltung.
Wichtig: Wenn die Restaurantrechnung komplett fehlt, wird es steuerlich schwierig. Besonders für den Vorsteuerabzug brauchst du eine ordnungsgemäße Rechnung. Ein selbst erstellter Eigenbeleg reicht dafür normalerweise nicht aus.
Eigenbeleg für Privatentnahmen: Was gilt?
Für Privatentnahmen kannst du einen Eigenbeleg erstellen, um die Entnahme sauber in deiner Buchhaltung zu dokumentieren. Eine Privatentnahme liegt vor, wenn du Geld, Waren oder andere Werte aus deinem Betriebsvermögen für private Zwecke nutzt.
Wichtig ist die Abgrenzung: Eine Geldentnahme ist keine Betriebsausgabe und mindert deinen Gewinn nicht. Wenn du also 500 € von deinem Geschäftskonto auf dein Privatkonto überweist, zahlst du darauf nicht „extra“ Einkommensteuer. Entscheidend für deine Einkommensteuer ist dein Gewinn, nicht die einzelne Entnahme. Dokumentiere solche Vorgänge deshalb nachvollziehbar, wenn du deine EÜR oder Bilanz vorbereitest.
Anders kann es bei Sachentnahmen aussehen. Wenn du zum Beispiel ein betrieblich gekauftes Smartphone dauerhaft privat nutzt oder Waren aus deinem Bestand privat verwendest, kann das steuerlich relevant sein. Dann muss der private Anteil in deiner Buchhaltung nachvollziehbar erfasst werden.
Ein Eigenbeleg für eine Privatentnahme sollte mindestens diese Angaben enthalten:
Datum der Entnahme
Art der Entnahme, zum Beispiel Geld, Ware oder private Nutzung
Betrag oder Wert der Entnahme
Hinweis auf private Verwendung
Unterschrift
Beispiel: Du entnimmst 300 € bar aus deiner Geschäftskasse für private Ausgaben. Dann dokumentierst du die Entnahme mit Datum, Betrag, Zweck „Privatentnahme“ und deiner Unterschrift. So bleibt deine Kassenführung nachvollziehbar.
Wichtig: Verwechsle Privatentnahmen nicht mit Betriebsausgaben. Ein Eigenbeleg für eine Privatentnahme dient nur der Dokumentation – er macht die Entnahme nicht steuerlich absetzbar.
Die häufigsten Fehler bei Eigenbelegen sind fehlende Angaben, unklare Beschreibungen und der Versuch, damit Vorsteuer abzuziehen. Ein Eigenbeleg funktioniert nur, wenn er die Ausgabe vollständig und nachvollziehbar dokumentiert.
Diese Fehler solltest du vermeiden:
Kein Grund für den fehlenden Beleg: Schreibe immer dazu, warum du keinen Originalbeleg hast.
Zu allgemeine Beschreibung: „Sonstiges“ oder „Material“ ist zu ungenau.
Kein betrieblicher Anlass: Es muss klar sein, warum die Ausgabe zu deiner Selbstständigkeit gehört.
Fehlende Zahlungsart: Vermerke, ob du bar, per Karte, Überweisung oder privat bezahlt hast.
Keine Unterschrift: Deine Unterschrift bestätigt die Richtigkeit deiner Angaben.
Zu viele Eigenbelege: Häufige Eigenbelege können bei einer Prüfung auffallen.
Vorsteuer falsch geltend gemacht: Ein Eigenbeleg reicht grundsätzlich nicht für den Vorsteuerabzug.
Beispiel: Du schreibst nur „Büromaterial, 45 €“ auf einen Eigenbeleg. Besser wäre: „Druckerpapier und Versandumschläge für Kundenunterlagen, gekauft am 12.06.2026, Originalbeleg verloren, Zahlung per Karte.“ So ist die Ausgabe deutlich plausibler und besser nachvollziehbar.
Beispiel: So sieht ein fertiger Eigenbeleg aus
Ein fertiger Eigenbeleg sollte so konkret sein, dass du die Ausgabe auch Monate später noch nachvollziehen kannst. Entscheidend sind Datum, Betrag, betrieblicher Anlass und der Grund, warum kein Originalbeleg vorhanden ist.
Beispiel Eigenbeleg: Parkgebühr ohne Beleg
[Grafik / Beispielbeleg einfügen]
So ein Beispiel zeigt dem Finanzamt, dass die Ausgabe betrieblich veranlasst und plausibel ist. Noch besser ist es, wenn du zusätzlich einen Kalendereintrag zum Kundentermin oder eine Terminbestätigung aufbewahrst.
Tipp: Formuliere deinen Eigenbeleg immer so, dass eine fremde Person den Vorgang ohne Rückfragen versteht. Je klarer der geschäftliche Zusammenhang ist, desto besser passt der Beleg in deine Buchhaltung.
Fazit: Eigenbeleg nur als Notlösung nutzen
Ein Eigenbeleg kann dir helfen, wenn ein Beleg fehlt und du eine betriebliche Ausgabe trotzdem nachvollziehbar dokumentieren musst. Er sollte aber immer nur eine Ausnahme bleiben – nicht die Standardlösung für deine Buchhaltung.
Versuche deshalb zuerst, eine Ersatzrechnung oder eine Kopie des Originalbelegs zu bekommen. Das ist besonders wichtig bei höheren Beträgen, technischen Anschaffungen oder Ausgaben, bei denen du Vorsteuer abziehen möchtest.
Wenn ein Eigenbeleg nötig ist, sollte er vollständig, konkret und plausibel sein. Er dokumentiert deine Ausgabe, ersetzt aber keine ordnungsgemäße Rechnung für den Vorsteuerabzug.
Wenn du regelmäßig Eigenbelege brauchst, solltest du deine Belegablage verbessern. Fotografiere Belege direkt nach dem Kauf oder speichere E-Rechnungen und digitale Rechnungen sofort in deiner Buchhaltung.
💡 Teste jetzt Accountable 14 Tage kostenlos. Mit unserer Lösung kannst du deine Belege digital erfassen, deine Ausgaben sauber kategorisieren und deine Buchhaltung Schritt für Schritt erledigen – auch ohne Vorkenntnisse!
Häufige Fragen zum Eigenbeleg
Kann das Finanzamt einen Eigenbeleg ablehnen?
Ja, das Finanzamt kann einen Eigenbeleg ablehnen, wenn die Ausgabe nicht plausibel ist oder wichtige Angaben fehlen. Besonders kritisch sind hohe Beträge, unklare Beschreibungen oder Eigenbelege, die sehr häufig vorkommen. Achte deshalb darauf, dass jeder Eigenbeleg vollständig ausgefüllt ist und den betrieblichen Zusammenhang klar zeigt. Zusätzliche Nachweise wie Kontoauszüge, E-Mails oder Kalendereinträge können helfen.
Kann ich mit einem Eigenbeleg Vorsteuer abziehen?
Nein, mit einem Eigenbeleg kannst du grundsätzlich keine Vorsteuer abziehen. Dafür brauchst du in der Regel eine ordnungsgemäße Rechnung, die alle Pflichtangaben enthält und vom leistenden Unternehmen ausgestellt wurde. Du kannst den Bruttobetrag aber als Betriebsausgabe dokumentieren, wenn die Ausgabe betrieblich veranlasst und nachvollziehbar belegt ist.
Wie oft darf ich Eigenbelege nutzen?
Es gibt keine feste Grenze dafür, wie oft du einen Eigenbeleg nutzen darfst. Trotzdem sollten Eigenbelege immer die Ausnahme bleiben, weil sie weniger belastbar sind als reguläre Rechnungen oder Quittungen. Wenn du regelmäßig Eigenbelege erstellst, kann das bei einer Steuerprüfung auffallen. Prüfe deshalb immer zuerst, ob du eine Ersatzrechnung oder eine Kopie des Originalbelegs bekommst.
Brauche ich bei Bewirtungskosten einen Eigenbeleg?
Bei Bewirtungskosten brauchst du in der Regel keinen Eigenbeleg als Ersatz, sondern einen Eigenvermerk zur vorhandenen Restaurantrechnung. Darin ergänzt du den geschäftlichen Anlass, die Teilnehmer:innen und deine Unterschrift. Fehlt die Restaurantrechnung komplett, wird es steuerlich schwierig. Besonders für den Vorsteuerabzug reicht ein selbst erstellter Eigenbeleg normalerweise nicht aus.
Selbstständig starten, ohne Steuerfehler
Der komplette Leitfaden für die ersten 12 Monate - von Steuerberatern geprüft
Steuern? Einfach, einfach! Ich kann mit Accountable mein Business super effizient gestalten was den Verwaltungs-Teil betrifft. Auch bei Fragen ist der Steuer-Coach (auch mit echten Menschen ;-)) wirklich schnell und super hilfreich! Alles in allem kann ich Accountable einfach weiterempfehlen.
Patric S
31.03.2026
Top App! ich habe sowas von keine Ahnung von der ganzen Geschichte. Aber es ist super erklärt und wirklich sehr leicht ! Ich bin top zufrieden
marco moertzsch
20.11.2025
Bin überwältigt wie gut diese App ist. Sie übernimmt quasi alles für dich, man muss nur seine Sachen eintragen und selbst da übernimmt die KI 90%. Wenn man irgendwas nicht weiß, Probleme oder Fragen hat hilft die Ki oder man bekommt innerhalb von 1-2 Tagen direkt Hilfe von einem Steuer-Coach. UI auch sehr schön und leicht zu bedienen. Absolute Empfehlung von mir, wüsste nicht was man besser machen könnte!
vuno7
20.11.2025
Das Interface leitet einen super einfach durch alle relevanten Dinge: Konten, Einnahmen und Ausgaben, Steuern. Man wird sehr übersichtlich darauf hingewiesen, welche Steuern zu zahlen sind. Wenn man seine Buchhaltung in der Plattform pflegt, werden die Daten automatisch in die richtigen Steuerformulare übertragen. Bei Fragen gibt es den KI Chat und echte Ansprechpartner. Es macht richtig Spaß. Nachdem ich einige Änderungswünsche vorgeschlagen hatte, hat mir der Support sehr kulant geholfen und Nachbesserung versprochen.
Jonathan
20.05.2025
Ein super Steuerprogramm,das Rechnungen schreiben ist sehr einfach. Es ist alles sehr übersichtlich. Sehr gut ist die persönliche Beratung, wenn sie gebraucht wird.
Anonym
25.03.2026
Ich habe noch nie ein Finanzprogramm benutzt, das so zuverlässig, treffsicher und genau die Belege automatisiert ausliest. Einfach super. Die Buchung der einzelnen Vorgänge geht damit in Windeseile – und wenn mal eine Fall nicht ganz klar ist, hilft die KI und der Chatbot super weiter. Die automatischen Vorschläge zur Belegzuordnung sind auch für den absoluten Laien perfekt verständlich. Auf jeden Fall kann ich sagen, dass ich noch nie so schnell die Belegerfassung erledigt hatte. Ich pflege gerade die letzten Monate ein und bin damit ruckzuck durch.
Christian
09.11.2025
Super App. Macht Buchhaltung, Rechnungen erstellen, Steuerzahlung und alles drum und dran sehr einfach. Und wenn man mal Fragen hat, haben die einen tollen Kundenservice. Wirklich empfehlenswert.
Kristina
27.02.2025
Ich liebe die App, ich bin super froh, endlich keinen Papierkram mehr zu haben. Ich hatte erst Probleme beim Upgrade auf meines Plans, aber der Support ist super schnell und hilfsbereit und so konnte ich in kürzester Zeit auch das Upgrade durchführen. Jetzt mit allen Funktionen ist es einfach noch so viel besser, da ich die Anwendung nun auch am PC nutzen kann und Zugriff auf den Chat mit den Steuer-Profis habe, die mich bei jeder Frage unterstützen. Einfach klasse!
LisNutz
11.05.2024
Ich finde das Team von Accountable sehr fachlich, professionell, schnelle Antworten (auch um 22 Uhr). Einfach ein gelungenes Produkt mit einem starken Team dahinter.
Willi H
09.04.2026
Eine sehr übersichtliche und intuitive App. Ich nutze sie seitdem ich meine Selbstständigkeit angefangen habe und habe seitdem noch keine Probleme damit gehabt, dass irgendwas nicht funktioniert hat oder ich den Überblick verloren habe. Außerdem ist es auch total nützlich, dass man Fragen zu Steuern usw. direkt an eine KI oder einen Steuer-Coach stellen kann


 31.03.2026


