Du hast eine Steuerfrage? Du bekommst unsere Experten-Antwort kostenlos per E-Mail.
Bitte gib eine gültige E-Mail-Adresse ein
Du hast bereits Beratung, Arbeitsmittel oder eine Website bezahlt, obwohl deine Selbstständigkeit noch nicht offiziell angemeldet war? Viele dieser Ausgaben kannst du trotzdem steuerlich geltend machen. Sie zählen als vorweggenommene Betriebsausgaben, wenn sie nachweisbar mit deiner geplanten Tätigkeit zusammenhängen.
Entscheidend ist also nicht allein das Datum deiner Anmeldung. Wichtig sind vor allem eine konkrete Gründungsabsicht, geeignete Nachweise und die richtige Einordnung in deiner Steuererklärung. Auch beim Vorsteuerabzug und bei größeren Anschaffungen gelten besondere Regeln.
Kannst du Kosten vor der Anmeldung deiner Selbstständigkeit absetzen?
Ja, betriebliche Kosten können bereits vor der offiziellen Anmeldung deiner Selbstständigkeit abziehbar sein. Entscheidend ist nicht allein, wann du deine Tätigkeit beim Finanz- oder Gewerbeamt anmeldest. Die Ausgaben müssen nachweisbar mit deinem geplanten Unternehmen zusammenhängen.
Das betrifft zum Beispiel Beratungskosten, Fachsoftware oder Arbeitsmittel, die du für deinen späteren Geschäftsbetrieb benötigst. Rein private Ausgaben kannst du dagegen nicht geltend machen. Nach § 4 Abs. 4 EStG gelten Aufwendungen als Betriebsausgaben, wenn sie durch den Betrieb veranlasst sind.
Auch erste Einnahmen oder abgeschlossene Kundenaufträge sind nicht zwingend erforderlich. Deine Planung muss aber bereits so konkret sein, dass sich die Kosten einer bestimmten selbstständigen Tätigkeit zuordnen lassen.
Beispiel: Du möchtest dich als Webdesigner:in selbstständig machen und bezahlst vor der Anmeldung eine beruflich benötigte Designsoftware. Kannst du deine geplante Tätigkeit nachvollziehbar belegen, kann die Ausgabe grundsätzlich als Betriebsausgabe berücksichtigt werden.
Was sind vorweggenommene Betriebsausgaben?
Vorweggenommene Betriebsausgaben sind geschäftliche Aufwendungen, die vor der eigentlichen Aufnahme deiner selbstständigen Tätigkeit entstehen. Steuerlich werden sie grundsätzlich genauso behandelt wie vergleichbare Betriebsausgaben nach dem Start.
Fahrten zu potenziellen Kund:innen oder Geschäftsräumen.
Die Bezeichnung „vorweggenommen“ bedeutet lediglich, dass die Ausgabe zeitlich vor den ersten Einnahmen oder der Betriebseröffnung liegt. Sie ist keine eigene steuerliche Kostenart.
Wann beginnt die steuerlich relevante Gründungsphase?
Ein festes Startdatum für die steuerlich relevante Vorbereitung gibt es nicht. Maßgeblich ist, ab wann du ernsthaft und erkennbar an einer konkreten selbstständigen Tätigkeit arbeitest.
Dafür können unter anderem diese Schritte sprechen:
Du erstellst einen Business- oder Finanzplan.
Du entwickelst ein konkretes Leistungsangebot.
Du kontaktierst mögliche Kund:innen oder Lieferant:innen.
Du suchst Geschäftsräume.
Du beantragst erforderliche Genehmigungen.
Du kaufst notwendige Arbeitsmittel.
Eine unverbindliche Idee reicht dagegen nicht aus. Je mehr Zeit zwischen Ausgabe und Tätigkeitsbeginn liegt, desto wichtiger sind aussagekräftige Nachweise für deine Gründungsabsicht.
Welche Voraussetzungen gelten für vorweggenommene Betriebsausgaben?
Damit das Finanzamt deine Ausgaben anerkennt, müssen sie betrieblich veranlasst sein und sich einer konkreten selbstständigen Tätigkeit zuordnen lassen. Außerdem solltest du sowohl die Kosten als auch deine ernsthafte Gründungsabsicht nachweisen können.
Die Ausgabe muss mit deiner geplanten Tätigkeit zusammenhängen
Eine Ausgabe ist betrieblich veranlasst, wenn sie durch deinen geplanten Betrieb entsteht. Möchtest du beispielsweise eine Übersetzungsagentur gründen und kaufst spezielle Übersetzungssoftware, besteht ein direkter fachlicher Zusammenhang.
Ein allgemeiner Sprachkurs für eine private Reise wäre dagegen nicht als Betriebsausgabe abziehbar.
Schwieriger wird die Einordnung bei Ausgaben, die sowohl betrieblich als auch privat veranlasst sein können. Das betrifft häufig Smartphones, Laptops, Internetanschlüsse oder Reisen. Hier darfst du grundsätzlich nur den nachvollziehbar ermittelten betrieblichen Anteil berücksichtigen.
Deine Gründungsabsicht muss ernsthaft und konkret sein
Eine unverbindliche Geschäftsidee reicht für den Betriebsausgabenabzug nicht aus. Deine Vorbereitungen sollten erkennen lassen, dass du tatsächlich eine selbstständige Tätigkeit aufnehmen und damit Einkünfte erzielen möchtest.
Als Nachweise eignen sich zum Beispiel:
ein Business- oder Finanzplan,
Angebote und Vertragsentwürfe,
E-Mails mit möglichen Kund:innen oder Lieferant:innen,
Markt- und Standortanalysen,
Unterlagen zu Genehmigungen und Anmeldungen,
Entwürfe deiner Website oder deines Leistungsangebots.
Du musst nicht alle diese Unterlagen vorlegen können. Je länger die Ausgabe vor dem geplanten Tätigkeitsbeginn liegt, desto wichtiger ist eine schlüssige Dokumentation.
Du musst die Ausgabe nachweisen können
Bewahre zu jeder Ausgabe mindestens die Rechnung und den Zahlungsnachweis auf. Aus dem Beleg sollte möglichst klar hervorgehen, welche Leistung oder welches Produkt du gekauft hast.
Notiere bei erklärungsbedürftigen Ausgaben zusätzlich:
den betrieblichen Anlass,
das geplante Einsatzgebiet,
bei Fahrten die Strecke und den Geschäftszweck,
bei gemischter Nutzung den betrieblichen Anteil.
💡 Tipp: Ergänze unklare Belege direkt nach dem Kauf um eine kurze Notiz. Monate später ist häufig nur schwer nachvollziehbar, weshalb eine Reise, ein Seminar oder eine Anschaffung für deine Gründung notwendig war.
Welche Kosten kannst du vor der Selbstständigkeit absetzen?
Du kannst grundsätzlich alle betrieblich veranlassten Ausgaben berücksichtigen, die konkret mit deiner geplanten Tätigkeit zusammenhängen. Dazu zählen etwa Beratung, Marketing, Fahrten und notwendige Arbeitsmittel.
Kostenart
Typische Beispiele
Steuerliche Behandlung
Beratung
Steuerberatung, Rechtsberatung, Gründungscoaching
meist sofort abziehbar
Weiterbildung
Fachseminare, berufliche Kurse, Fachliteratur
bei konkretem Tätigkeitsbezug häufig abziehbar
Marketing
Logo, Anzeigen, Visitenkarten, Website
sofort abziehbar oder Abschreibung
Fahrt und Reise
Kundentermine, Messen, Besichtigungen
betrieblicher Anteil abziehbar
Kommunikation
Telefon, Internet, Porto
betrieblicher Anteil abziehbar
Gebühren
Gewerbeanmeldung, Genehmigungen, Registereinträge
meist sofort abziehbar
Arbeitsmittel
Laptop, Monitor, Kamera, Werkzeug
sofort abziehbar oder Abschreibung
Büroausstattung
Schreibtisch, Bürostuhl, Regale
je nach Wert sofort oder über mehrere Jahre
Ob du eine Ausgabe sofort vollständig absetzen kannst oder über mehrere Jahre abschreiben musst, hängt unter anderem von ihrer Art, ihrem Wert und ihrer Nutzungsdauer ab.
Welche Beratungskosten kannst du vor der Gründung absetzen?
Kosten für eine fachlich relevante Beratung sind häufig als vorweggenommene Betriebsausgaben abziehbar. Das gilt beispielsweise für eine Steuerberatung, die Prüfung eines Vertrags oder die Unterstützung bei deinem Businessplan.
Auch ein Gründungscoaching kann berücksichtigt werden. Aus der Rechnung oder deinen Unterlagen sollte jedoch hervorgehen, welchen konkreten betrieblichen Inhalt die Beratung hatte. Ein allgemeines Motivationscoaching ohne klaren Bezug zu deinem Unternehmen reicht normalerweise nicht aus.
Kannst du Fortbildungen und Fachliteratur absetzen?
Ein Fachseminar, beruflicher Kurs oder ein Fachbuch kann abziehbar sein, wenn du die Inhalte konkret für deine geplante Tätigkeit benötigst.
Besondere Regeln gelten bei einer erstmaligen Berufsausbildung oder einem Erststudium. Solche Aufwendungen sind nicht automatisch vorweggenommene Betriebsausgaben. Entscheidend sind deine bisherige Ausbildung und der konkrete Zusammenhang mit der geplanten Tätigkeit.
Welche Marketing- und Websitekosten sind abziehbar?
Auch die Vorbereitung deines Marktauftritts kann betriebliche Kosten verursachen. Dazu gehören etwa Ausgaben für dein Logo, professionelle Fotos, Visitenkarten, Werbeanzeigen oder die Gestaltung deiner Website.
Laufende Gebühren für eine Domain oder ein Hosting-Paket sind meist direkt abziehbar. Bei umfangreichen Websiteprojekten oder länger nutzbaren Rechten kann dagegen eine Verteilung der Kosten erforderlich sein.
Kannst du Fahrt- und Reisekosten vor der Gründung absetzen?
Fahrt- und Reisekosten zu potenziellen Kund:innen, Geschäftsräumen, Messen oder Beratungsterminen können betrieblich veranlasst sein. Dokumentiere dafür das Datum, die Strecke, das Ziel und den konkreten geschäftlichen Anlass.
Verbindest du eine Geschäftsreise mit privaten Aktivitäten, musst du die Kosten nachvollziehbar aufteilen. Abziehbar ist nur der betrieblich veranlasste Anteil.
Welche Anschaffungen musst du über mehrere Jahre abschreiben?
Länger nutzbare Arbeitsmittel kannst du nicht immer sofort vollständig absetzen. Je nach Kaufpreis gelten der Sofortabzug für geringwertige Wirtschaftsgüter oder die Abschreibung über die Nutzungsdauer.
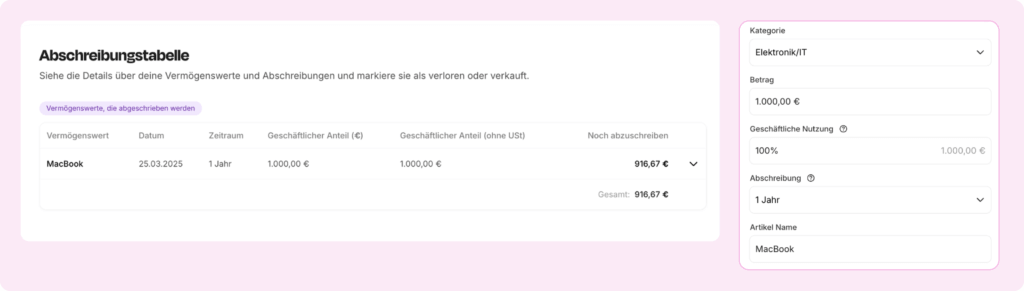
Die Abschreibung wird auch AfA – Absetzung für Abnutzung genannt. Dabei verteilst du die Anschaffungskosten auf die Jahre, in denen du den Gegenstand voraussichtlich betrieblich nutzt.
Was gilt für geringwertige Wirtschaftsgüter?
Selbstständig nutzbare, bewegliche Wirtschaftsgüter kannst du bis zu einem Wert von 800 Euro sofort absetzen. Das gilt beispielsweise für einen Bürostuhl, ein Smartphone oder ein einzelnes Werkzeug. (§ 6 Abs. 2 EStG).
Bist du zum Vorsteuerabzug berechtigt, zählt grundsätzlich der Nettokaufpreis. Nutzt du die Kleinunternehmerregelung und kannst keine Vorsteuer abziehen, ist der Bruttokaufpreis maßgeblich.
Alternativ kannst du für bestimmte Anschaffungen mit einem Wert von mehr als 250 Euro bis höchstens 1.000 Euro einen Sammelposten bilden. Dieser wird über fünf Jahre abgeschrieben. (§ 6 Abs. 2a EStG).
Wann musst du Anschaffungen regulär abschreiben?
Übersteigt eine Anschaffung die GWG-Grenze, verteilst du ihre Kosten grundsätzlich auf die betriebsgewöhnliche Nutzungsdauer. Das betrifft beispielsweise hochwertige Büromöbel, Maschinen oder Produktionsgeräte.
Für bewegliche Wirtschaftsgüter, die du nach dem 30. Juni 2025 und vor dem 1. Januar 2028 anschaffst, kann unter bestimmten Voraussetzungen die degressive Abschreibung genutzt werden. Dabei gelten besondere Höchstgrenzen. (§ 7 Abs. 2 EStG).
Kannst du einen Laptop sofort vollständig abschreiben?
Für Computerhardware sowie Betriebs- und Anwendersoftware darf regelmäßig eine Nutzungsdauer von einem Jahr angesetzt werden. Dadurch kann die Abschreibung häufig bereits im Jahr der Anschaffung vollständig erfolgen.
Kannst du Gründungskosten nur drei Jahre rückwirkend absetzen?
Nein, für vorweggenommene Betriebsausgaben gibt es keine allgemeine Dreijahresfrist. Entscheidend ist, ob die Ausgabe konkret mit deiner geplanten Selbstständigkeit zusammenhängt und welchem Steuerjahr sie zuzuordnen ist.
Mythos: Gründungskosten kannst du höchstens drei Jahre rückwirkend absetzen. Richtig ist: Eine besondere Dreijahresgrenze existiert nicht. Die Kosten müssen jedoch in der Steuererklärung des zutreffenden Jahres angegeben werden.
Ermittelst du deinen Gewinn mit einer Einnahmenüberschussrechnung, gilt grundsätzlich das Abflussprinzip: Ausgaben werden in dem Kalenderjahr berücksichtigt, in dem du sie bezahlt hast. Ausnahmen gelten unter anderem für Abschreibungen. (§ 11 Abs. 2 EStG).
Beispiel: Du bezahlst im November 2026 eine Gründungsberatung und startest deine Tätigkeit im Februar 2027. Die Ausgabe gehört grundsätzlich in die Einkommensteuererklärung für 2026.
Was gilt, wenn du die Steuererklärung bereits abgegeben hast?
Hast du die betreffende Steuererklärung schon eingereicht, kannst du die Kosten nicht automatisch in einer späteren Erklärung nachholen. Ob das Finanzamt sie noch berücksichtigt, hängt davon ab, ob der Steuerbescheid noch offen oder änderbar ist.
Die reguläre Festsetzungsfrist beträgt bei der Einkommensteuer grundsätzlich vier Jahre. Wann sie beginnt und ob sie bereits abgelaufen ist, richtet sich nach deiner individuellen Erklärungssituation. (§ 169 AO; § 170 AO).
Wichtig: Die Festsetzungsfrist ist keine besondere Abzugsfrist für Gründungskosten. Sie bestimmt lediglich, wie lange eine Steuer grundsätzlich noch festgesetzt oder geändert werden kann.
Wo trägst du Gründungskosten in der Steuererklärung ein?
Vorweggenommene Betriebsausgaben gehören grundsätzlich in die Steuererklärung des Jahres, in dem sie steuerlich angefallen sind. Ermittelst du deinen Gewinn mit einer Einnahmenüberschussrechnung, erfasst du die Kosten in der passenden Kategorie der Anlage EÜR. (§ 4 Abs. 3 EStG).
Beratung, Porto oder laufende Softwaregebühren sind meist direkt als Betriebsausgaben einzutragen. Abschreibungsfähige Anschaffungen berücksichtigst du dagegen über die jeweilige AfA.
Das Ergebnis der Einnahmenüberschussrechnung ist dein Gewinn oder Verlust. Diesen übernimmst du anschließend – abhängig von deiner Tätigkeit – in die Anlage S oder die Anlage G.
Wo tragen Freiberufler:innen die Kosten ein?
Arbeitest du freiberuflich, erklärst du das Ergebnis deiner Gewinnermittlung in der Anlage S für Einkünfte aus selbstständiger Arbeit.
Bei einer gewerblichen Tätigkeit übernimmst du den Gewinn oder Verlust aus der EÜR in die Anlage G für Einkünfte aus Gewerbebetrieb. Je nach Situation kann zusätzlich eine Gewerbesteuererklärung erforderlich sein.
Was gilt, wenn deine Selbstständigkeit erst im Folgejahr beginnt?
Auch wenn du erst im nächsten Jahr offiziell startest, gehören vorab bezahlte laufende Gründungskosten grundsätzlich in das Jahr ihrer Zahlung. Du solltest sie deshalb nicht gesammelt in die erste Steuererklärung nach deiner Anmeldung verschieben.
Was passiert, wenn durch deine Gründungskosten ein Verlust entsteht?
Sind deine vorweggenommenen Betriebsausgaben höher als deine betrieblichen Einnahmen, entsteht ein steuerlicher Verlust. Dieser kann je nach deiner Situation mit anderen Einkünften verrechnet, in frühere Jahre zurückgetragen oder in spätere Jahre vorgetragen werden. (§ 10d EStG).
Was ist der Verlustausgleich?
Beim Verlustausgleich verrechnet das Finanzamt negative Einkünfte mit positiven Einkünften desselben Jahres. Hast du neben der geplanten Selbstständigkeit beispielsweise noch Arbeitslohn, kann der betriebliche Verlust grundsätzlich dein zu versteuerndes Einkommen mindern.
Beispiel: Du hast 2026 Einkünfte aus einer Festanstellung und gleichzeitig 3.000 Euro vorweggenommene Betriebsausgaben. Der Verlust kann grundsätzlich mit deinen positiven Einkünften aus der Anstellung verrechnet werden.
Was ist der Verlustrücktrag?
Bleibt nach dem Verlustausgleich ein Betrag übrig, kann dieser grundsätzlich in die beiden unmittelbar vorangegangenen Steuerjahre zurückgetragen werden. Dort kann er positive Einkünfte nachträglich mindern und gegebenenfalls zu einer Steuererstattung führen.
Ein Verlustrücktrag wird also nicht mit späteren Einkünften verrechnet. Die Verrechnung mit zukünftigen Jahren heißt Verlustvortrag.
Was ist der Verlustvortrag?
Wird der Verlust nicht vollständig ausgeglichen oder zurückgetragen, kann er als Verlustvortrag in spätere Jahre übernommen werden. Er mindert dann zukünftige positive Einkünfte – beispielsweise deine ersten Gewinne aus der Selbstständigkeit.
Das Finanzamt stellt den verbleibenden Betrag in einem gesonderten Verlustfeststellungsbescheid fest.
Kannst du die Vorsteuer aus Gründungskosten abziehen?
Ja, ein Vorsteuerabzug kann bereits vor der offiziellen Gründung möglich sein. Voraussetzung ist, dass du die Leistung nachweisbar für deine geplante unternehmerische Tätigkeit beziehst und später grundsätzlich umsatzsteuerpflichtige Umsätze erzielen möchtest. (§ 15 UStG).
Die Vorsteuer ist die Umsatzsteuer, die dir andere Unternehmen für geschäftliche Einkäufe berechnen. Bei einer Rechnung über 1.190 Euro brutto beträgt sie beispielsweise 190 Euro.
Welche Voraussetzungen gelten für den Vorsteuerabzug?
Für den Vorsteuerabzug benötigst du grundsätzlich eine ordnungsgemäße Rechnung. Außerdem muss die gekaufte Leistung für dein Unternehmen bestimmt sein und darf nicht ausschließlich privaten oder vorsteuerfreien Zwecken dienen. (§ 14 UStG).
Vor dem eigentlichen Start musst du deine unternehmerische Absicht durch objektive Anhaltspunkte belegen können. Dafür eignen sich beispielsweise ein Businessplan, konkrete Kundenkontakte, Verträge oder eindeutige betriebliche Anschaffungen.
Wann du gezahlte Umsatzsteuer zurückholen kannst, erklären wir ausführlicher in unserem Beitrag zum Vorsteuerabzug für Selbstständige.
Was gilt für Kleinunternehmer:innen?
Nutzt du die Kleinunternehmerregelung nach § 19 UStG, darfst du die Umsatzsteuer aus deinen Gründungskosten grundsätzlich nicht als Vorsteuer abziehen.
Die gezahlte Umsatzsteuer kann dann zusammen mit dem Nettopreis zu deinen betrieblichen Anschaffungs- oder Betriebsausgaben gehören. Abziehbare Vorsteuer darf dagegen nicht zusätzlich als Betriebsausgabe angesetzt werden.
In welchem Zeitraum gibst du die Vorsteuer an?
Du darfst Gründungskosten nicht pauschal in deiner ersten Umsatzsteuer-Voranmeldung zusammenfassen. Der Vorsteuerabzug gehört grundsätzlich in den Zeitraum, in dem die Leistung ausgeführt wurde und dir die erforderliche Rechnung vorliegt.
Wichtig: Einkommensteuer und Umsatzsteuer sind getrennt zu betrachten. Der Nettobetrag mindert deinen Gewinn als Betriebsausgabe, während die abziehbare Vorsteuer über die Umsatzsteuer berücksichtigt wird.
Was gilt, wenn die geplante Selbstständigkeit doch nicht startet?
Auch Kosten einer gescheiterten Gründung können als vorweggenommene Betriebsausgaben abziehbar sein. Entscheidend ist, dass du ursprünglich ernsthaft eine selbstständige Tätigkeit aufnehmen und damit Einkünfte erzielen wolltest.
Das Finanzamt prüft anhand objektiver Umstände, ob deine Gründungsabsicht ausreichend konkret war. Eine unverbindliche Idee oder die bloße Überlegung, irgendwann selbstständig zu arbeiten, genügt nicht.
Für eine ernsthafte Vorbereitung sprechen beispielsweise:
ein ausgearbeiteter Business- oder Finanzplan,
Gespräche mit potenziellen Kund:innen,
Angebote und Vertragsentwürfe,
die Suche nach geeigneten Geschäftsräumen,
fachliche Beratung oder Genehmigungen,
eindeutig betriebliche Anschaffungen.
Beispiel: Die Gründung scheitert vor dem ersten Auftrag
Du planst eine selbstständige Tätigkeit als Fotograf:in. Dafür erstellst du einen Businessplan, lässt eine Website gestalten und führst Gespräche mit ersten Interessent:innen. Wegen einer langfristigen Erkrankung gibst du das Vorhaben auf.
Die Kosten können grundsätzlich weiterhin als vorweggenommene Betriebsausgaben berücksichtigt werden. Deine Unterlagen zeigen, dass du die Tätigkeit ernsthaft vorbereitet hast. Dass später keine Einnahmen entstanden sind, schließt den Abzug nicht automatisch aus.
Praxisbeispiel: So wirken sich Gründungskosten steuerlich aus
Wie werden vorweggenommene Betriebsausgaben konkret behandelt? Das hängt unter anderem davon ab, ob du zum Vorsteuerabzug berechtigt bist oder die Kleinunternehmerregelung nutzt.
Beispiel ohne Vorsteuerabzug
Du möchtest dich als selbstständige:r Berater:in anmelden und hast vor dem Start folgende Ausgaben:
Gründungsberatung: 1.190 Euro brutto
Fachliteratur: 150 Euro
Fahrtkosten zu Kundengesprächen: 210 Euro
Insgesamt entstehen dir 1.550 Euro Betriebsausgaben. Nutzt du die Kleinunternehmerregelung, kannst du die enthaltene Umsatzsteuer grundsätzlich nicht als Vorsteuer abziehen.
Hast du noch keine betrieblichen Einnahmen, entsteht ein Verlust von 1.550 Euro. Dieser kann je nach deiner persönlichen Situation mit anderen Einkünften verrechnet oder in andere Jahre übertragen werden.
Beispiel mit Vorsteuerabzug
Bei einer Rechnung über 1.190 Euro brutto setzt sich der Betrag wie folgt zusammen:
Nettobetrag: 1.000 Euro
Umsatzsteuer: 190 Euro
Bruttobetrag: 1.190 Euro
Die 1.000 Euro netto zählen grundsätzlich als Betriebsausgabe. Die 190 Euro Umsatzsteuer kannst du bei erfüllten Voraussetzungen als Vorsteuer geltend machen.
Du darfst die 190 Euro dann nicht zusätzlich als Betriebsausgabe ansetzen. Andernfalls würdest du denselben Betrag doppelt steuerlich berücksichtigen.
Wie hoch ist die tatsächliche Steuerersparnis?
Die Höhe der Ersparnis hängt von deinen gesamten Einkünften, deinem persönlichen Steuersatz und weiteren steuerlichen Abzügen ab.
Bei einem angenommenen Steuersatz von 30 Prozent würden Betriebsausgaben von 1.550 Euro die Einkommensteuer rechnerisch um etwa 465 Euro reduzieren. Voraussetzung ist, dass sich die Ausgaben steuerlich vollständig auswirken.
So gehst du bei Kosten vor der Selbstständigkeit vor
Damit das Finanzamt deine Ausgaben anerkennen kann, solltest du Belege, Gründungsabsicht und steuerliche Zuordnung von Anfang an dokumentieren.
Halte deine Gründungsabsicht fest. Erstelle beispielsweise einen Businessplan oder bewahre Vertragsentwürfe und Marktanalysen auf.
Sammle alle Rechnungen und Zahlungsnachweise. Aus jedem Beleg sollten Betrag, Datum und gekaufte Leistung hervorgehen.
Notiere den geschäftlichen Anlass. Ergänze bei Reisen, Seminaren oder gemischt nutzbaren Anschaffungen eine kurze Erklärung.
Trenne private und betriebliche Kosten. Nutzt du einen Gegenstand auch privat, darfst du grundsätzlich nur den betrieblichen Anteil berücksichtigen.
Unterscheide laufende Ausgaben und Anschaffungen. Beratungskosten sind häufig sofort abziehbar. Bei länger nutzbaren Wirtschaftsgütern musst du die Abschreibung prüfen.
Prüfe deine Vorsteuerberechtigung. Kleinunternehmer:innen können die enthaltene Umsatzsteuer grundsätzlich nicht als Vorsteuer abziehen.
Ordne die Kosten dem richtigen Steuerjahr zu. Verschiebe ältere Gründungskosten nicht pauschal in dein erstes Geschäftsjahr.
Tipp: Lege für sämtliche Vorgründungskosten eine eigene digitale Kategorie oder einen separaten Ordner an. So kannst du die Ausgaben später schneller prüfen.
Wie kannst du Gründungskosten mit Accountable dokumentieren?
Mit Accountable kannst du Rechnungen und Quittungen fotografieren, hochladen oder importieren. Prüfe anschließend Angaben wie Betrag, Datum und Ausgabenkategorie, bevor du den Beleg speicherst.
Für deine Kosten vor der Selbstständigkeit gehst du am besten so vor:
Öffne in Accountable den Bereich „Ausgaben“.
Fotografiere deinen Beleg oder lade die Datei hoch.
Prüfe Betrag, Rechnungsdatum und Kategorie.
Ergänze eine Notiz zum betrieblichen Anlass.
Verknüpfe den Beleg mit der passenden Zahlung.
Kontrolliere die umsatzsteuerliche Behandlung.
Wichtig: Die automatische Belegerkennung erleichtert dir die Buchhaltung, ersetzt aber nicht die inhaltliche Prüfung. Gerade bei Vorgründungskosten, gemischter Nutzung und abschreibungspflichtigen Anschaffungen solltest du die Zuordnung kontrollieren.
Fazit: Belege und Gründungsabsicht sorgfältig dokumentieren
Kosten vor der Anmeldung deiner Selbstständigkeit können steuerlich abziehbar sein. Entscheidend ist, dass sie nachweisbar mit deiner geplanten Tätigkeit zusammenhängen und du deine Gründungsabsicht konkret belegen kannst.
Bewahre deshalb Rechnungen, Zahlungsnachweise und ergänzende Unterlagen sorgfältig auf. Besonders bei Beratung, Reisen, Fortbildungen oder gemischt genutzten Anschaffungen solltest du den betrieblichen Anlass dokumentieren.
Achte außerdem darauf, Einkommensteuer, Abschreibung und Vorsteuer getrennt zu beurteilen. Nicht jede Ausgabe ist sofort vollständig abziehbar, und Kleinunternehmer:innen können die enthaltene Umsatzsteuer grundsätzlich nicht als Vorsteuer zurückholen.
Mit einer sauberen Belegablage und der richtigen Zuordnung zum jeweiligen Steuerjahr schaffst du eine gute Grundlage dafür, dass deine vorweggenommenen Betriebsausgaben vom Finanzamt anerkannt werden.
💡Teste jetzt Accountable 14 Tage kostenlos. Mit unserer Lösung erledigst du Buchhaltung, Rechnungen, Banking und Steuererklärungen selbst und brauchst keine Steuerkenntnisse oder lange Einarbeitung!
Häufige Fragen zu Kosten vor der Selbstständigkeit
Kann ich Kosten absetzen, bevor ich ein Gewerbe angemeldet habe?
Ja, das ist grundsätzlich möglich. Maßgeblich ist nicht allein das Datum der Gewerbeanmeldung, sondern der konkrete Zusammenhang zwischen der Ausgabe und deiner geplanten Tätigkeit.
Wie lange vor der Gründung sind Ausgaben absetzbar?
Für vorweggenommene Betriebsausgaben gibt es keine pauschale Dreijahresfrist. Entscheidend sind der konkrete Zusammenhang mit deiner Gründung und die Zuordnung zum richtigen Steuerjahr.
Kann ich Gründungskosten absetzen, obwohl ich noch keine Einnahmen habe?
Ja, erste Einnahmen sind keine Voraussetzung. Sind deine Ausgaben höher als deine betrieblichen Einnahmen, kann ein steuerlicher Verlust entstehen.
Bekomme ich als Kleinunternehmer:in die Umsatzsteuer zurück?
Grundsätzlich nein. Nutzt du die Kleinunternehmerregelung, bist du normalerweise nicht zum Vorsteuerabzug berechtigt.
Kann ich Kosten absetzen, wenn die Selbstständigkeit nicht zustande kommt?
Das ist grundsätzlich möglich. Voraussetzung ist, dass deine Gründungsabsicht ursprünglich konkret, ernsthaft und auf die Erzielung von Einkünften ausgerichtet war.
Welche Abschreibung passt zu deiner Anschaffung?
Sechs Prüfungen der Reihe nach — die erste, die zutrifft, entscheidet
1
Liegt die Anschaffung bei bis zu 250 Euro netto?
Kleinbetragsgrenze für geringwertige Wirtschaftsgüter
Sofort als Betriebsausgabe absetzenVoll im Jahr der Anschaffung, ohne Eintrag ins GWG-Verzeichnis
2
Bis 800 Euro netto und selbstständig nutzbar?
§ 6 Abs. 2 EStG, beweglich und ohne anderes Gerät verwendbar
GWG-Sofortabzug prüfenVoller Abzug im Anschaffungsjahr, Eintrag ins GWG-Verzeichnis nötig
3
Liegt der Wert zwischen 250,01 und 1.000 Euro netto?
Wahlrecht, gilt dann einheitlich für alle Anschaffungen des Jahres
Sammelposten als AlternativeGleichmäßig über fünf Jahre, unabhängig von Verkauf oder Ausscheiden
4
Handelt es sich um Computerhardware oder Software?
BMF-Schreiben vom 22.02.2022
Einjährige Nutzungsdauer prüfenIm Ergebnis voller Abzug im Anschaffungsjahr, auch oberhalb der GWG-Grenzen
5
Bleibt ein höherwertiges Wirtschaftsgut übrig?
Nutzungsdauer laut amtlicher AfA-Tabelle
Lineare oder degressive AfALinear gleichmäßig verteilt, degressiv nur in begünstigten Anschaffungszeiträumen
6
Sind die Voraussetzungen nach § 7g EStG erfüllt?
Gewinngrenze eingehalten und überwiegend betriebliche Nutzung
Sonderabschreibung zusätzlich möglichKommt zur regulären AfA hinzu, verteilbar auf die ersten fünf Jahre
Mögliche Abschreibungswege
SofortabzugSammelpostenEinjährige Computer-AfALineare oder degressive AfASonderabschreibung § 7g
Orientierung, keine Steuerberatung. Wertgrenzen, Sonderabschreibungssätze und begünstigte Anschaffungszeiträume ändern sich durch Gesetzgebung.
Selbstständig starten, ohne Steuerfehler
Der komplette Leitfaden für die ersten 12 Monate - von Steuerberatern geprüft
Steuern? Einfach, einfach! Ich kann mit Accountable mein Business super effizient gestalten was den Verwaltungs-Teil betrifft. Auch bei Fragen ist der Steuer-Coach (auch mit echten Menschen ;-)) wirklich schnell und super hilfreich! Alles in allem kann ich Accountable einfach weiterempfehlen.
Patric S
31.03.2026
Top App! ich habe sowas von keine Ahnung von der ganzen Geschichte. Aber es ist super erklärt und wirklich sehr leicht ! Ich bin top zufrieden
marco moertzsch
20.11.2025
Bin überwältigt wie gut diese App ist. Sie übernimmt quasi alles für dich, man muss nur seine Sachen eintragen und selbst da übernimmt die KI 90%. Wenn man irgendwas nicht weiß, Probleme oder Fragen hat hilft die Ki oder man bekommt innerhalb von 1-2 Tagen direkt Hilfe von einem Steuer-Coach. UI auch sehr schön und leicht zu bedienen. Absolute Empfehlung von mir, wüsste nicht was man besser machen könnte!
vuno7
20.11.2025
Das Interface leitet einen super einfach durch alle relevanten Dinge: Konten, Einnahmen und Ausgaben, Steuern. Man wird sehr übersichtlich darauf hingewiesen, welche Steuern zu zahlen sind. Wenn man seine Buchhaltung in der Plattform pflegt, werden die Daten automatisch in die richtigen Steuerformulare übertragen. Bei Fragen gibt es den KI Chat und echte Ansprechpartner. Es macht richtig Spaß. Nachdem ich einige Änderungswünsche vorgeschlagen hatte, hat mir der Support sehr kulant geholfen und Nachbesserung versprochen.
Jonathan
20.05.2025
Ein super Steuerprogramm,das Rechnungen schreiben ist sehr einfach. Es ist alles sehr übersichtlich. Sehr gut ist die persönliche Beratung, wenn sie gebraucht wird.
Anonym
25.03.2026
Ich habe noch nie ein Finanzprogramm benutzt, das so zuverlässig, treffsicher und genau die Belege automatisiert ausliest. Einfach super. Die Buchung der einzelnen Vorgänge geht damit in Windeseile – und wenn mal eine Fall nicht ganz klar ist, hilft die KI und der Chatbot super weiter. Die automatischen Vorschläge zur Belegzuordnung sind auch für den absoluten Laien perfekt verständlich. Auf jeden Fall kann ich sagen, dass ich noch nie so schnell die Belegerfassung erledigt hatte. Ich pflege gerade die letzten Monate ein und bin damit ruckzuck durch.
Christian
09.11.2025
Super App. Macht Buchhaltung, Rechnungen erstellen, Steuerzahlung und alles drum und dran sehr einfach. Und wenn man mal Fragen hat, haben die einen tollen Kundenservice. Wirklich empfehlenswert.
Kristina
27.02.2025
Ich liebe die App, ich bin super froh, endlich keinen Papierkram mehr zu haben. Ich hatte erst Probleme beim Upgrade auf meines Plans, aber der Support ist super schnell und hilfsbereit und so konnte ich in kürzester Zeit auch das Upgrade durchführen. Jetzt mit allen Funktionen ist es einfach noch so viel besser, da ich die Anwendung nun auch am PC nutzen kann und Zugriff auf den Chat mit den Steuer-Profis habe, die mich bei jeder Frage unterstützen. Einfach klasse!
LisNutz
11.05.2024
Ich finde das Team von Accountable sehr fachlich, professionell, schnelle Antworten (auch um 22 Uhr). Einfach ein gelungenes Produkt mit einem starken Team dahinter.
Willi H
09.04.2026
Eine sehr übersichtliche und intuitive App. Ich nutze sie seitdem ich meine Selbstständigkeit angefangen habe und habe seitdem noch keine Probleme damit gehabt, dass irgendwas nicht funktioniert hat oder ich den Überblick verloren habe. Außerdem ist es auch total nützlich, dass man Fragen zu Steuern usw. direkt an eine KI oder einen Steuer-Coach stellen kann

 31.03.2026


